Сокращение глобальных запасов нефти благоприятно для нефтяных компаний
Цены на нефть пытаются закрепиться выше психологической отметки в $100 за баррель, и этот ценовой фон заставляет пристально следить за каждым движением на мировом рынке углеводородов. Свежий ежемесячный отчёт ОПЕК дает богатую почву для размышлений, и я предлагаю вместе с вами заглянуть в него и проанализировать.
В сентябре добыча нефти в ОПЕК+ упала на -11,4% (г/г) до 35,1 млн б/с. Несмотря на то, что последние 4 месяца крупнейшие мировые производители постепенно восстанавливают объёмы добычи углеводородов, текущий показатель всё ещё находится на 3,9 млн б/с ниже уровней, зафиксированных до начала Ормузского кризиса.
Наибольшее бремя сокращения нефтедобычи легло на плечи Ирана (-39,8% г/г), Кувейта (-29,8% г/г) и Саудовской Аравии (-19,7% г/г).
При этом на карте Ближнего Востока появляется новый игрок, действующий вне рамок альянса. ОАЭ, покинувшие ОПЕК+ 1 мая 2026 года, в отчётном периоде увеличили добычу на +16,8% (г/г), вплотную приблизившись к 4 млн б/с.
После выхода из сделки ОАЭ начали активно задействовать законсервированные мощности, чтобы уже в следующем году выйти на уровень свыше 5 млн б/с.
В краткосрочной перспективе для котировок цен на нефть это нейтральный сигнал. Крупнейшим мировым экономикам потребуется несколько месяцев после завершения конфликта на Ближнем Востоке для восстановления своих стратегических нефтяных резервов, которые изрядно похудели в этом году. Запасы нефти в странах ОЭСР сейчас находятся на 57,5 млн баррелей ниже прошлогодних значений, и в октябре этот дефицит только увеличится.
Однако в долгосрочной перспективе это тревожный звонок: производственные мощности ОАЭ позволяют нарастить добычу до 6 млн б/с, и, судя по решимости Абу-Даби, страна с удовольствием воспользуется этой возможностью.
Что касается российской нефтяной отрасли, то она переживает один из самых сложных периодов за последние годы: в сентябре добыча в РФ сократилась на -7,3% (г/г) до 8,6 млн б/с.
Это уже 10- месяц подряд снижения производства в нашей стране, и темпы падения осенью только ускорились.
Формально, в рамках соглашения ОПЕК+ наша страна имеет право добывать почти 10 млн баррелей в день, однако суровая реальность вносит свои коррективы. Интенсивные атаки украинских БПЛА на нефтегазовую инфраструктуру вынуждают отечественные компании снижать нагрузку на НПЗ.
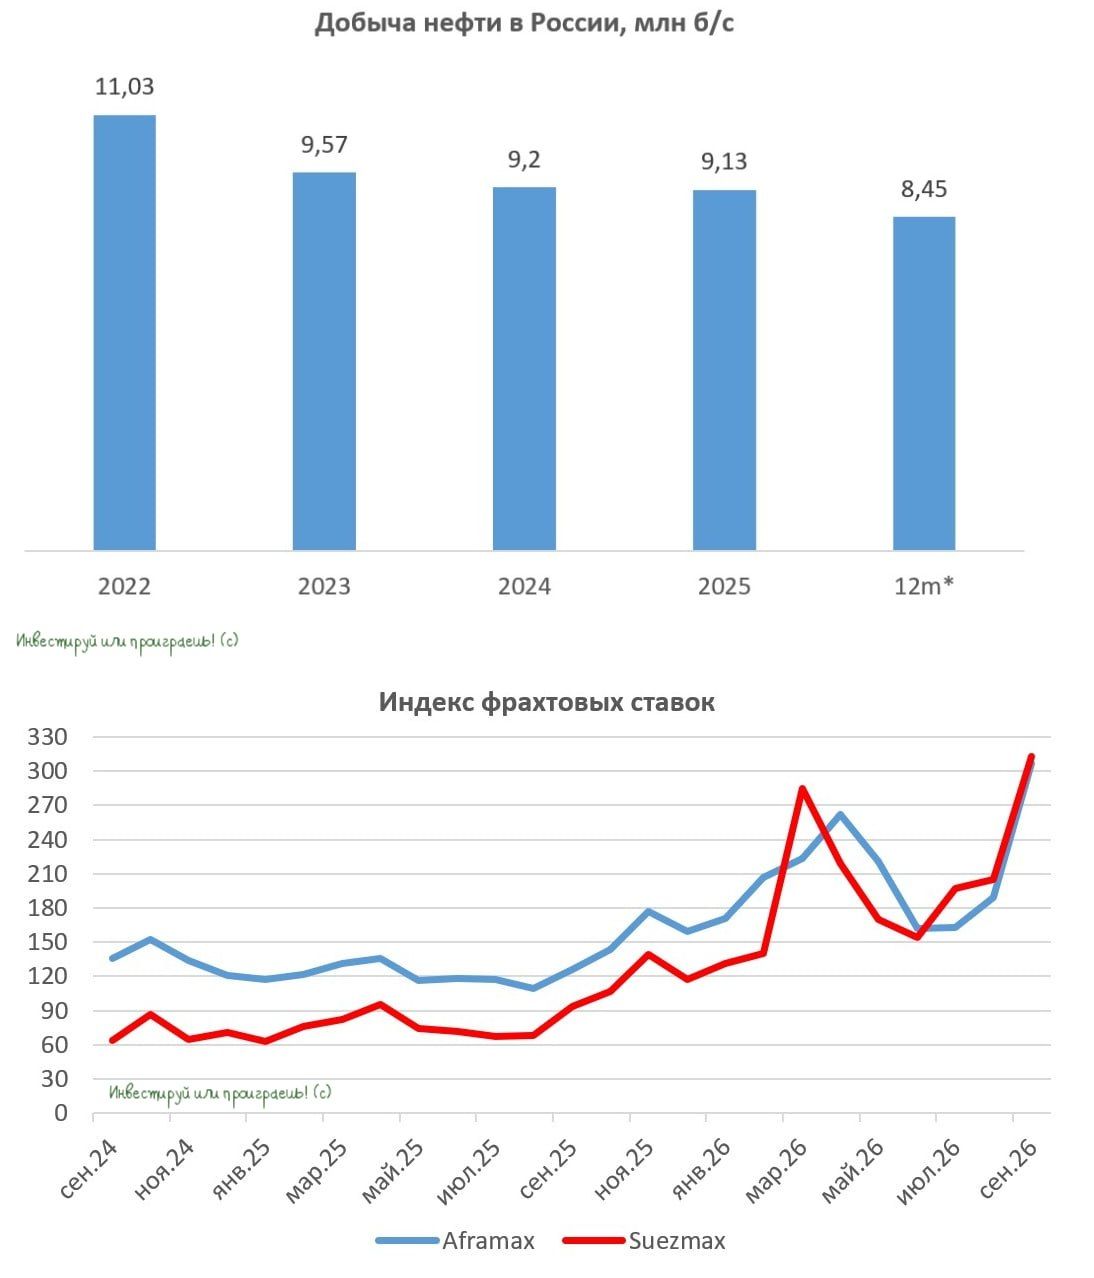
Согласно обновленным оценкам Минэкономразвития, добыча нефти по итогам 2026 года упадет до минимального уровня за последние 17 лет. Прогноз на 2027 год предполагает скромный рост на +1,5%, однако ориентироваться на эти цифры сейчас практически бессмысленно. Первоначальные прогнозы на текущий год оказались провальными, и фактическая добыча в 2027 году, как и в 2026-м, будет зависеть не от макроэкономических моделей, а скорее от эффективности систем ПВО.
А тем временем геополитический кризис на Ближнем Востоке создал не только дефицит сырья, но и логистический коллапс, на фоне которого ставки фрахта на танкеры классов Aframax и Suezmax в сентябре оказались в 2,5 раза выше прошлогодних значений.
В октябре рост стоимости морских перевозок продолжился, и ставки фрахта обновили исторический максимум.
На этом фоне бумаги Совкомфлота (FLOT) выглядят бенефициарами ситуации. Свою финансовую отчетность за 3 кв. 2026 года компания опубликует через месяц, и можно ожидать сильных результатов. Пока США и Иран не могут прийти к компромиссу, наш морской перевозчик будет генерировать стабильно высокий денежный поток.
Ну а подводя итог всему вышесказанному, резюмируем, что глобальные запасы нефти продолжают сокращаться, и это создаёт благоприятный внешний контур для российского бюджета и нефтяных компаний: Роснефть (ROSN), ЛУКОЙЛ (LKOH), Газпромнефть (SIBN), Татнефть (TATN). С другой стороны, риски новых атак БПЛА никуда не исчезли. А это означает, что объёмы производства продолжат стагнировать, а капитальные затраты будут только расти.
Комментарии