SLB все еще тяжело наращивать финансовые результаты
В пятницу крупнейший представитель мирового нефтесервиса SLB опубликовал отчётность за четвертый квартал 2025 года. В прошедшем квартале выручка компании выросла на 5,0% г/г до 9 745 $ млн, но скорректированная EBITDA сократилась на 2,1% г/г до $ 2 331 млн, а скорректированная чистая прибыль на акцию упала на 15,2% до $ 0,78. Отметим, что показатели оказались немного лучше рыночных ожиданий.
Свободный денежный поток до изменений в оборотном капитале за год сократился на 10,7% г/г до $ 1 276 млн, несмотря на уменьшение объёма капитальных затрат на 15,3% г/г. При этом чистый долг остался примерно на уровне прошлого года – SLB выплачивает акционерам столько, сколько может себе позволить. Кроме того, менеджмент анонсировал, что в 2026 году суммарный объём дивидендов и обратного выкупа акций составит не менее $4 млрд, что соответствует 5,4% доходности и близко к уровню 2025 года.
Ключевым драйвером роста выручки стало завершение сделки по покупке американской нефтесервисной компании ChampionX, что поддержало доходы в Северной Америке. В остальных регионах динамика выручки была нейтральной из-за негативной для сектора рыночной конъюнктура. Что более важно, менеджмент подтвердил, что SLB в относительно короткие сроки способна расширить свою деятельность в Венесуэле, если это потребуется.
Schlumberger: основные финпоказатели за 4 квартал 2025 г. ($ млн)
| Показатель | 4кв 2025 | 4кв 2024 | Изм., % |
| Выручка | 9 745 | 9 284 | 5,0% |
| Северная Америка | 2 212 | 1 752 | 26,3% |
| Латинская Америка | 1 684 | 1 634 | 3,1% |
| Европа и Африка | 2 534 | 2 472 | 2,5% |
| Ближний Восток, Азия и прочее | 3 315 | 3 426 | -3,2% |
| EBITDA скорр. | 2 331 | 2 382 | -2,1% |
| Маржа EBITDA скорр. | 23,9% | 25,7% | -1,7 п.п. |
| EPS скорр. | 0,78 | 0,92 | -15,2% |
| Чистый долг | 7 424 | 7 405 | 0,3% |
| Свободный денежный поток до изменений в оборотном капитале | 1 276 | 1 429 | -10,7% |
| Капитальные затраты | 516 | 609 | -15,3% |
На наш взгляд, отчётность Schlumberger выглядит нейтрально. Без учёта эффекта M&A SLB всё ещё тяжело наращивать финансовые результаты из-за сниженных цен на нефть. В то же время текущей генерации FCF хватает для, как минимум, не снижения выплат акционерам. Кроме того, в краткосрочной перспективе инвестиционный кейс SLB во многом строится вокруг востребованности услуг компании в Венесуэле.
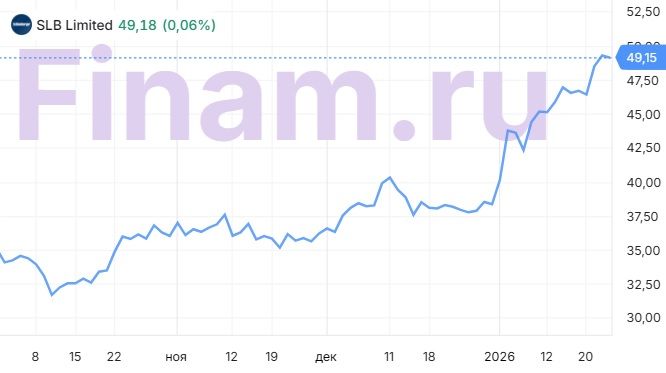
Недавно мы повысили целевую цену по акциям SLB до $ 55,2 на фоне высокой вероятности расширения деятельности компании в Венесуэле. Апсайд составляет 12,3%.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.