Сильные результаты и позитивный прогноз менеджмента сохраняют потенциал роста акций Micron Technology

Несмотря на риски, связанные с ограниченностью производственных мощностей, высокой капиталоемкостью и волатильностью цен на память, акции компании поддерживаются сильными финансовыми результатами за последний квартал и позитивный прогноз менеджмента, предполагающий дальнейшее существенное улучшение показателей. Дополнительными факторами роста выступают ожидаемое повышение цен на оперативную память (DRAM) и флеш-память (NAND), расширение производственной базы и стратегические партнерства с Ford и Anthropic. С учетом потенциала роста мы считаем акции компании привлекательными для долгосрочных покупок.
Выручка Micron по направлениям, 3К 2026 (ф. г. с окончанием в августе)

Мы присваиваем рейтинг «Покупать» акциям Micron Technology с целевой ценой $1 389,6. Потенциал роста равен 46,5%.
| MU | Покупать | ||||
| 12M целевая цена | $1 389,6 | ||||
| Текущая цена | $948,8 | ||||
| Потенциал роста | 46,5% | ||||
| ISIN | US5951121038 | ||||
| Капитализация, млрд $ | 1 071,6 | ||||
| EV, млрд $ | 1 051,3 | ||||
| Количество акций, млрд | 1,13 | ||||
| Free float | 99,9% | ||||
| Финансовые показатели, млрд $ (фингод с окончанием в августе) | |||||
| Показатель | 2024 | 2025 | 2026П | ||
| Выручка | 25,1 | 37,4 | 129,9 | ||
| EBITDA | 9,7 | 19,2 | 108,3 | ||
| EBIT | 1,9 | 10,8 | 98,0 | ||
| Чистая прибыль | 1,5 | 9,5 | 84,1 | ||
| EPS, $ | 1,30 | 8,29 | 73,29 | ||
| Дивиденд, $ | 0,46 | 0,46 | 0,53 | ||
| Показатели рентабельности (фингод с окончанием в августе) | |||||
| Показатель | 2024 | 2025 | 2026П | ||
| EBITDA-маржа | 38,7% | 51,4% | 83,4% | ||
| EBIT-маржа | 7,7% | 29,0% | 75,4% | ||
| Чистая маржа | 5,9% | 25,3% | 64,7% | ||
| ROE | 3,3% | 19,1% | 81,0% | ||
| Мультипликаторы | |||||
| Показатель | LTM | NTM | |||
| P/E | 21,2 | 6,3 | |||
| EV/EBITDA | 15,2 | 4,9 | |||
Micron Technology — американская компания, специализирующаяся на разработке и производстве решений в области памяти и хранения данных для дата-центров, персональных компьютеров, смартфонов, автомобилей и промышленной электроники.
Финансовые результаты за 3К 2026 ф. г. оказались сильными. Выручка выросла на 346% г/г, до рекордных $41,5 млрд, благодаря росту по всем ключевым направлениям. Выручка сегмента решений для облачной памяти увеличилась на 307% г/г, до $13,8 млрд, решений для дата-центров — на 653% г/г, до $11,5 млрд, мобильных и клиентских решений — на 254% г/г, до $11,5 млрд, автомобильных и встраиваемых решений на 311% г/г, до $4,6 млрд. Валовая маржа достигла рекордных 85,0%, а операционная прибыль составила $33,7 млрд при операционной марже 81,2%. Скорректированная чистая прибыль выросла до $28,9 млрд, скорректированная разводненная прибыль на акцию (EPS) — до рекордных $25,1, а свободный денежный поток составил $18,3 млрд.
Прогноз менеджмента Micron на 4К 2026 ф. г. предполагает дальнейшее существенное улучшение финансовых показателей. Выручка ожидается на уровне $50 млрд ± $1 млрд (+342% г/г), что станет новым рекордом компании. Валовая маржа прогнозируется на уровне 86%, а скорректированная прибыль на акцию — на уровне $31 ± $1 (+923% г/г).
Ожидается резкий рост цен на память в 2026 г. По оценке Gartner, среднегодовые цены на DRAM могут увеличиться примерно на 125%, а на NAND — на 234%. При этом существенного ослабления ценового давления до конца 2027 г. не ожидается. Это создает условия для дальнейшего улучшения финансовых показателей Micron.
Micron расширяет стратегические партнерства с Ford и Anthropic. Соглашение с Ford предусматривает поставки решений памяти и хранения данных для автомобилей следующего поколения. Партнерство с Anthropic включает совместную разработку архитектуры памяти для ИИ, внедрение Claude в бизнес-процессы Micron.
Micron ускоряет расширение производственной базы в сегментах DRAM и NAND. Компания развивает площадку Tongluo, где значимые поставки с существующей фабрики ожидаются с 2028 г., а к концу 2026 г. планируется начало строительства второй «чистой комнаты». Параллельно Micron готовит запуск завода в Айдахо в середине 2027 г. и расширение мощностей в Хиросиме. В сегменте NAND компания также строит новый завод в Сингапуре, запуск первых пластин ожидается во второй половине 2028 г.
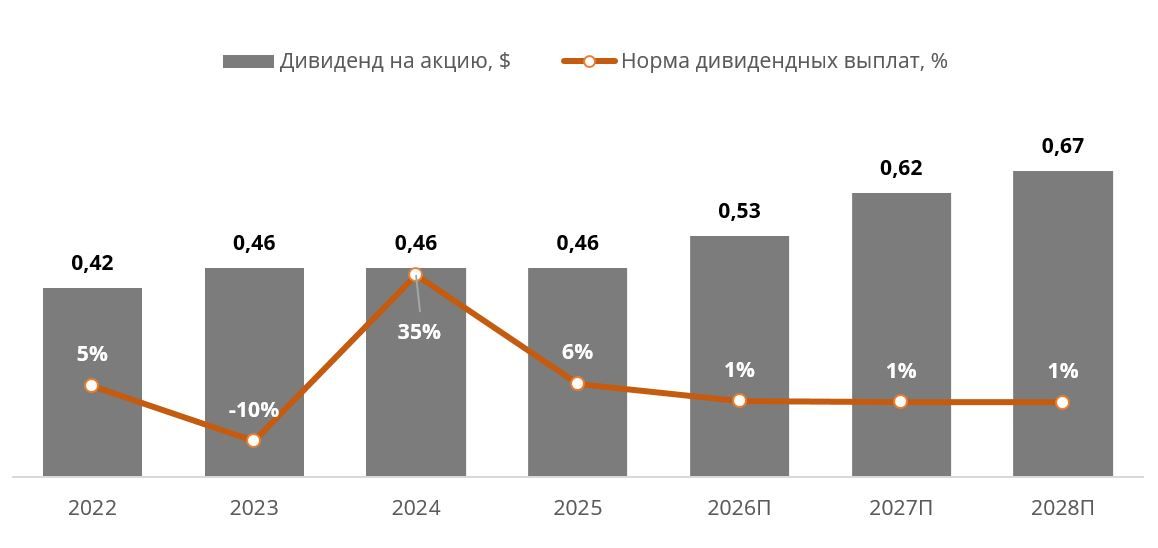
Стабильная дивидендная история. Micron с 2022 г. стабильно выплачивает дивиденды, хотя их размер пока небольшой. В 2026 г. ожидается дивиденд в размере $0,53 на акцию, что при текущей цене $948,8 соответствует низкой дивидендной доходности 0,06%.
Мы оценили акции Micron с помощью сравнительного метода по мультипликаторам P/E, EV/EBITDA и EV/Sales NTM. Потенциал роста составляет 46,5%.
Ключевые риски для Micron связаны с ограниченностью производственных мощностей, высокой капиталоемкостью и волатильностью цен на память. Рост предложения без сопоставимого увеличения спроса может привести к снижению цен на DRAM и NAND и ухудшению финансовых результатов компании.Описание эмитента
Micron Technology (далее — Micron) — американская компания, специализирующаяся на разработке решений в области памяти и хранения данных для дата-центров, ПК, смартфонов, автомобилей и промышленной электроники. Компания осуществляет деятельность в четырех направлениях:
- Решения для облачной памяти (CMBU) включают решения памяти для крупнейших облачных провайдеров, а также продукты HBM для всех клиентов центров обработки данных.
- Решения для дата-центров (CDBU) включают решения памяти для облачных провайдеров среднего масштаба, корпоративных заказчиков и OEM-производителей, а также решения для хранения данных всего сегмента дата-центров.
- Мобильные и клиентские решения (MCBU) включают решения памяти и хранения данных для мобильных устройств и ПК.
- Автомобильные и встраиваемые решения (AEBU) включают решения памяти и хранения данных для автомобильного, промышленного и потребительского сегментов.
Перспективы
Ожидается резкий рост цен на память в 2026 г. По оценке Gartner, среднегодовые цены на DRAM могут увеличиться примерно на 125%, а на NAND — на 234%. При этом существенного ослабления ценового давления до конца 2027 г. не ожидается. Это создает условия для дальнейшего улучшения финансовых показателей Micron.
Micron расширяет стратегические партнерства с Ford и Anthropic. Долгосрочное соглашение с Ford предусматривает поставки решений памяти и хранения данных для производства автомобилей следующего поколения. Партнерство с Anthropic охватывает совместную разработку архитектуры памяти и систем хранения для ИИ, внедрение Claude во внутренние бизнес-процессы Micron, а также инвестиции в Anthropic. Соглашения укрепляют позиции Micron в автомобильном и ИИ-сегменте и могут поддержать долгосрочный спрос на продукцию компании.
Micron ускоряет расширение глобальной производственной базы, стремясь сократить разрыв между спросом и предложением на рынке памяти. В сегменте оперативной памяти (DRAM) компания досрочно закрыла сделку по приобретению площадки Tongluo у Powerchip Semiconductor и рассчитывает начать значимые поставки с существующей фабрики с 2028 г. К концу 2026 г. Micron планирует начать строительство второй «чистой комнаты» на этой площадке. В США компания сохраняет ориентир по запуску первого завода в Айдахо в середине 2027 г.
Micron расширяет и мощности в сегменте флеш-памяти (NAND). На фоне более высокого ожидаемого спроса компания приняла решение начать строительство нового завода по выпуску NAND в Сингапуре. Дополнительным фактором стало решение разместить «чистые помещения» для исследований и разработок рядом с производственной площадкой. Выпуск первых пластин на новом предприятии ожидается во второй половине 2028 г.
Риски
Ограниченность производственных мощностей. Компания прогнозирует рост отраслевых поставок оперативной памяти (DRAM) и флеш-памяти (NAND) в битах в 2026 г. на уровне 20%, однако этого может быть недостаточно в условиях сохраняющегося дефицита предложения. В то же время возможности для наращивания выпуска остаются ограниченными из-за дефицита «чистых производственных помещений», длительных сроков строительства новых производственных объектов, роста доли высокопропускной памяти (HBM) в структуре выпуска и перераспределения части мощностей в пользу оперативной памяти (DRAM).
Micron существенно наращивает инвестиции для поддержки спроса на оперативную память (DRAM) и высокопропускную память (HBM). Компания ожидает инвестиционные затраты в 2026 ф. г. на уровне $27 млрд, причем основная часть связана с расходами на «чистые помещения» и строительную инфраструктуру. Это создает риск ухудшения финансовой гибкости компании в том случае, если расширение производственных мощностей будет происходить медленнее ожидаемого или спрос на память окажется ниже прогнозов.
Волатильность цен на DRAM и NAND. Средние цены реализации продукции Micron подвержены значительным колебаниям. За девять месяцев 2026 ф. г. они выросли на 140% г/г для оперативной памяти (DRAM) и на 130% для флеш-памяти (NAND). При этом увеличение мирового предложения памяти без сопоставимого роста спроса может привести к снижению цен, что окажет негативное влияние на финансовые результаты компании.
Выплаты акционерам
Micron с 2022 г. стабильно выплачивает дивиденды, однако размер выплат пока невысокий. В 2022 г. компания выплатила около $0,42 на акцию, а в 2023–2025 гг. — по $0,46 на акцию в год. Отрицательное значение нормы дивидендных выплат в 2023 г. объясняется не снижением самих дивидендов, а убытком на уровне прибыли на акцию. Основной причиной стало резкое ухудшение конъюнктуры на рынке памяти, компания прямо указывала на сложную ситуацию в отрасли, слабый спрос и меры по сокращению предложения и затрат, а во 2К 2023 дополнительно признала списание запасов на $1,43 млрд.
Micron: исторические и прогнозные дивидендные выплаты
Финансовые показатели (фингод с окончанием в августе)
Финансовые результаты Micron за 3К 2026 ф. г. оказались сильными. Выручка взлетела на 346% г/г, до рекордных $41,5 млрд. Рост был обеспечен всеми ключевыми направлениями бизнеса. Выручка сегмента решений для облачной памяти увеличилась на 307% г/г, до $13,8 млрд, сегмента решений для дата-центров — на 653% г/г, до $11,5 млрд, сегмента мобильных и клиентских решений — на 254% г/г, до $11,5 млрд, сегмента автомобильных и встраиваемых решений — на 311% г/г, до $4,6 млрд. При этом валовая маржа компании достигла рекордных 85%, а операционная прибыль составила $33,7 млрд при операционной марже 81,2%. Скорр. чистая прибыль выросла до $28,9 млрд, скорр. разводненная прибыль на акцию (EPS) — до рекордных $25,1, а свободный денежный поток составил $18,3 млрд.
Micron: данные отчетности, млрд $
| Показатель | 3К 2026 | 3К 2025 | Изм. |
| Выручка | 41,5 | 9,3 | +346% |
| Валовая маржа | 85% | 39% | +46 п. п. |
| EBIT | 33,7 | 2,5 | +1 253% |
| Скорр. чистая прибыль | 28,9 | 2,2 | +1 223% |
| Скорр. EPS | 25,1 | 1,9 | +1 215% |
Источник: данные компании, расчеты ФГ «Финам»
Прогноз менеджмента Micron на 4К 2026 ф. г. предполагает дальнейшее существенное улучшение финансовых показателей. Выручка ожидается на уровне $50 млрд ± $1 млрд (+342% г/г), что станет новым рекордом компании. Валовая маржа прогнозируется на уровне 86%, а скорректированная прибыль на акцию $31 ± $1 (+923% г/г).
Micron: историческая и прогнозная динамика ключевых финансовых показателей, млрд $
| Показатели | 2023 | 2024 | 2025 | 2026П | 2027П | 2028П |
| Отчет о прибылях и убытках | ||||||
| Выручка | 15,5 | 25,1 | 37,4 | 129,9 | 250,2 | 288,6 |
| Валовая прибыль | -1,2 | 5,9 | 15,3 | 104,5 | 213,7 | 243,6 |
| EBITDA | 2,9 | 9,7 | 19,2 | 108,3 | 223,2 | 246,6 |
| EBIT | -4,8 | 1,9 | 10,8 | 98,0 | 205,3 | 225,6 |
| Чистая прибыль | -4,9 | 1,5 | 9,5 | 84,1 | 177,7 | 195,6 |
| Рентабельность | ||||||
| Валовая маржа | -7,7% | 23,7% | 40,9% | 80,5% | 85,4% | 84,4% |
| EBITDA-маржа | 18,9% | 38,7% | 51,4% | 83,4% | 89,2% | 85,4% |
| EBIT-маржа | -31,0% | 7,7% | 29,0% | 75,4% | 82,0% | 78,2% |
| Чистая маржа | -31,3% | 5,9% | 25,3% | 64,7% | 71,0% | 67,8% |
| ROE | -10,3% | 3,3% | 19,1% | 81,0% | 77,9% | 52,8% |
| Показатели денежного потока, долга и дивидендов | ||||||
| CFO | 1,6 | 8,5 | 17,5 | 78,7 | 169,8 | 209,9 |
| CFO / Чистая прибыль | -0,32 | 5,78 | 1,85 | 0,94 | 0,96 | 1,07 |
| CFO/EBITDA | 0,53 | 0,88 | 0,91 | 0,73 | 0,76 | 0,85 |
| CAPEX | 7,7 | 8,4 | 15,9 | 28,2 | 47,0 | 52,1 |
| CAPEX, % от выручки | 49,4% | 33,4% | 42,4% | 21,7% | 18,8% | 18,1% |
| FCF | -6,1 | 0,1 | 1,7 | 50,5 | 122,8 | 157,8 |
| Чистый долг | 3,7 | 5,3 | 4,3 | -41,9 | -127,9 | -234,5 |
| Чистый долг / EBITDA | 1,27 | 0,54 | 0,22 | -0,39 | -0,57 | -0,95 |
| Скорр. EPS, $ | -4,45 | 1,30 | 8,29 | 73,29 | 155,47 | 175,70 |
Источник: данные компании, Reuters, расчеты ФГ «Финам»
Оценка
Для оценки справедливой стоимости акций Micron мы использовали сравнительный метод по мультипликаторам P/E, EV/EBITDA и EV/Sales (NTM) относительно компаний-аналогов, а также по историческим значениям этих коэффициентов самой компании.
Оценка по мультипликаторам P/E, EV/EBITDA и EV/Sales (NTM) относительно аналогов подразумевает целевую капитализацию в размере $1 910,3 млрд, что соответствует $1 691,4 на акцию. Потенциал роста равен 78,3%.
Оценка по медиане исторических значений мультипликаторов P/E, EV/EBITDA и EV/Sales (NTM) за последние 3 года подразумевает целевую капитализацию в размере $1 228,7 млрд, или $1 087,9 на акцию. Потенциал роста составляет 14,7%.
Micron: оценка по мультипликаторам аналогов
| Компания | P/E NTM | EV/EBITDA NTM | EV/Sales NTM |
| Micron Technology | 6,3 | 4,9 | 4,3 |
| Western Digital Corp | 27,6 | 18,5 | 9,69 |
| Kioxia Holdings Corp | 6,4 | 4,5 | 3,81 |
| SK Hynix Inc | 4,5 | 3,3 | 2,88 |
| Advanced Micro Devices Inc | 47,6 | 40,0 | 12,71 |
| Samsung Electronics Co Ltd | 4,7 | 3,1 | 1,90 |
| NVIDIA Corp | 18,0 | 14,3 | 9,8 |
| Медиана по аналогам | 12,2 | 9,4 | 6,7 |
| Медиана по историческим значениям | 9,9 | 5,6 | 3,1 |
| Показатели для оценки | Чистая прибыль NTM | EBITDA NTM | Выручка NTM |
| Micron Technology, млрд $ | 169,91 | 213,63 | 240,21 |
| Капитализация Micron Technology по аналогам, млрд $ | 2 073,0 | 2 028,4 | 1 629,7 |
| Капитализация Micron Technology по историческим значениям, млрд $ | 1 686,0 | 1 225,8 | 774,3 |
| Чистый долг, млрд $ | -20,3 | ||
| Доля меньшинства, млрд $ | − | ||
Источник: расчеты ФГ «Финам», Reuters
Для определения окончательной оценки по сравнительному методу мы использовали среднее арифметическое значений целевой капитализации. Таким образом, комбинированная целевая капитализация Micron составляет $1 569,5 млрд, или $1 389,6 на акцию, что соответствует потенциалу роста на 46,5%. Исходя из этой оценки, мы присваиваем акциям Micron рейтинг «Покупать».
Micron: расчет целевой стоимости акций
| Показатель | Значение |
| Целевая капитализация по аналогам, млрд $ (вес — 50%) | 1 910,3 |
| Целевая капитализация по историческим значениям, млрд $ (вес — 50%) | 1 228,7 |
| Комбинированная целевая капитализация, млрд $ | 1 569,5 |
| Количество акций в обращении, млрд | 1,13 |
| Целевая цена, $ | 1 389,6 |
| Текущая цена, $ | 948,8 |
| Потенциал роста | 46,5% |
Источник: расчеты ФГ «Финам», Reuters
Исходя из этой оценки, мы присваиваем бумагам компании рейтинг «Покупать». Средневзвешенная целевая цена акций Micron по выборке аналитиков с исторической точностью прогнозов не менее среднего составляет, по нашим расчетам, $1 594,6 (апсайд — 68%), а рейтинг акции равен 5 (где 1,0 соответствует Strong Sell, 3,0 — Hold, а 5,0 — Strong Buy).
В том числе оценка целевой цены акций аналитиками WELLS FARGO SECURITIES, LLC — $1 525 («Покупать»), HAITONG INTERNATIONAL RESEARCH — $1 647 («Покупать»), FOX ADVISORS LLC — $1 500,0 («Покупать»).
Технический анализ
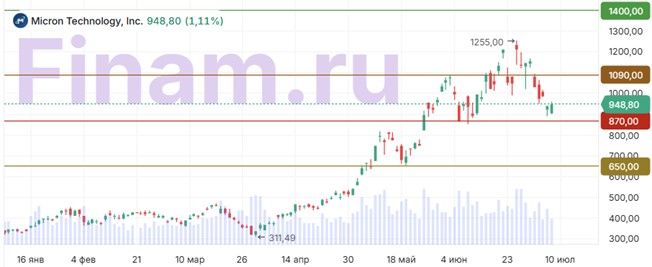
На графике видно, что после стремительного роста в апреле — июне котировки Micron достигли исторического максимума в районе $1 255, после чего перешли к коррекции. Сейчас акции торгуются на уровне $948,8 и приближаются к значимой зоне поддержки в районе $870. Удержание этого уровня может способствовать завершению коррекции и последующему восстановлению котировок к сопротивлению в районе $1 090. Закрепление выше этой отметки станет сигналом для продолжения восходящего движения с ориентиром в районе $1 400.
Узнайте, как самостоятельно определить и использовать ретесты пробитых уровней поддержек и сопротивлений. Посетите онлайн-курс «Практический трейдинг», старт новой группы каждую среду.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 09.07.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии