Сезонный пик "Аэрофлота" без рывка

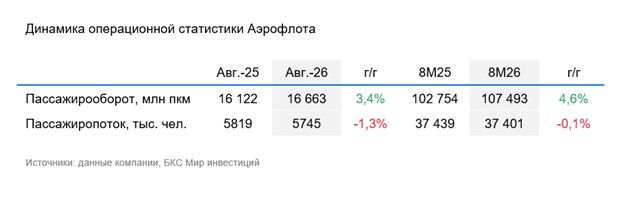
Аэрофлот опубликовал операционные результаты за август. Пассажиропоток снизился на 1,3% год к году (г/г) — внутренние перевозки упали, тогда как международные существенно выросли. Пассажирооборот (в пассажирокилометрах) показал небольшую положительную динамику, увеличившись на 3,4% г/г до 16,6 млрд пкм.
Влияние
Важен средний чек. Июль и август — сезонно пиковые месяцы для российских авиакомпаний. Как мы неоднократно говорили, главное — это средний чек (в этом году к опасениям прибавилось еще топливо), именно он отвечает за маржинальность полетов. Мы увидим цифры по средним ставкам лишь по прошествии III квартала.
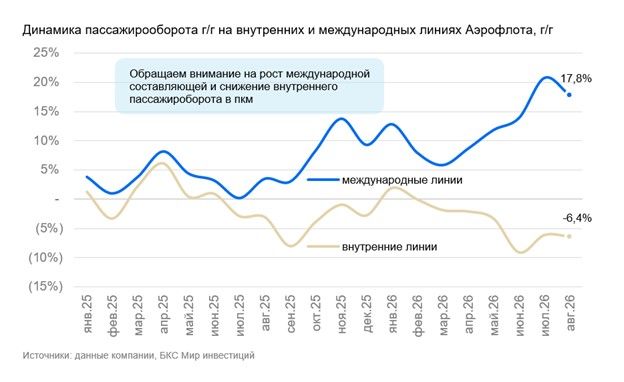
Публикация финансовых результатов Аэрофлота 30 октября (РСБУ) и 30 ноября (МСФО) позволит увидеть динамику текущих доходных ставок в III квартале 2026 г. Замена внутренних рейсов на международные, что мы видим по операционной статистике за последние несколько кварталов, скорее позитивна для доходных ставок. А вот крепкий рубль негативен для доходных ставок в международном сегменте.
Этим летом обнажился фактор внутреннего роста цены на авиакеросин (который, впрочем, не виден в операционных результатах). Ранее из-за кризиса вокруг Ирана цены на керосин в Европе выросли, что позволило Аэрофлоту заработать в первые месяцы конфликта благодаря демпферу. Сейчас фактор демпфера нивелирован ростом цены топлива.
Еще один фактор — возможное размещение государством части своего пакета в Аэрофлоте этой осенью. Но представители государства уже заявили, что цели продать Аэрофлот «любой ценой», то есть дешево, нет.
Оценка
Операционная статистика в отрыве от финансовых результатов нейтральна. Пока мы не наблюдаем каких-то ярких трендов в Аэрофлоте. Финансовые результаты за год могут быть сопоставимы с результатами за прошлый год или даже ниже (рывка от демпфера мы не видим). С учетом текущей оценки это дает «Негативный» взгляд на бумагу на горизонте 12 месяцев. Целевая цена — 32 руб./акц.
Комментарии