Два сценария долгового кризиса

Долговой кризис всегда заканчивается одним из двух способов.
Первый. Страна вовремя признаёт проблему, вносит болезненные, но необходимые коррективы и возвращает доверие инвесторов. Налоги растут, расходы сокращаются, рынок выдыхает.
Второй. Страна теряет доступ к рынку. Тогда долг списывают, и население спасают, но за чужой счёт: за счёт потерь в банковской системе и на пенсионных счетах самих людей.
Заметьте: в обоих сценариях платит один и тот же человек. Издержки неустойчивой политики всегда ложатся на местное население. Так было, так будет, и в этом есть своя жестокая справедливость. Разница лишь в форме счёта: упорядоченная коррекция или хаотичная потеря сбережений. Если же в обществе нет политического консенсуса о том, кто и сколько будет платить, списание долга приведёт в то же самое место, только по более дорогой дороге.
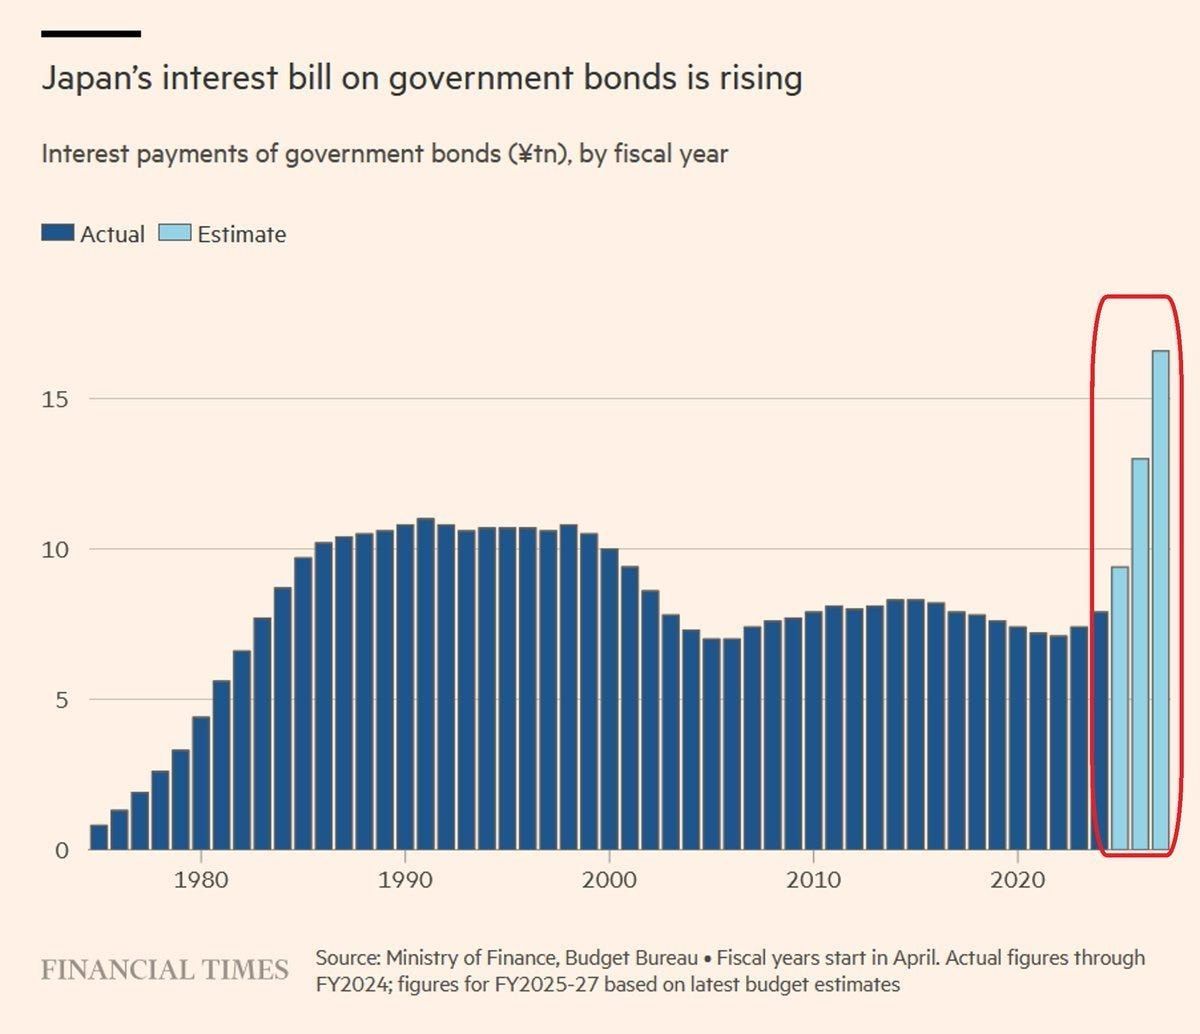
Теперь посмотрите на график Financial Times. Японии десятилетиями жила при ультранизких ставках. Почти 30 лет проценты по госдолгу не поднимались выше ¥10 трлн. Теперь ставки растут, и бюджетные оценки рисуют вертикаль:
- FY2024 (факт): ~¥7,9 трлн;
- FY2025: ~¥9,4 трлн;
- FY2026: ~¥13 трлн;
- FY2027: ~¥16,6 трлн.
Больше, чем вдвое за три года. Это в полтора раза выше рекорда начала 1990-х.
Япония пока не в кризисе: у неё внутренний рынок долга и огромная база сбережений. Но дешёвые деньги кончились, и вопрос из теоретического становится практическим: хватит ли у японской политики воли выбрать первый сценарий, пока выбор ещё есть?
Рынок уже задал этот вопрос. Ответа он ждать не будет.
Комментарии