"Сбер" продолжает уверенно смотреться в финансовом плане
Сбер, ведущий российский кредитор, представил результаты деятельности по РСБУ за первые 11 месяцев этого года. Чистая прибыль в ноябре составила 148,7 млрд руб., подскочив на 26,8% г/г, а за январь-ноябрь в целом достигла 1,57 трлн руб. (+8,5% г/г), при рентабельности капитала (ROE) на уровне 22,5%.
Чистый процентный доход банка в январе-ноябре поднялся на 17,3% г/г до 2,79 трлн руб. на фоне увеличения объема работающих активов, тогда как чистый комиссионный доход уменьшился на 2,7% г/г до 656,2 млрд руб. из-за высокой базы того же периода прошлого года. Операционные расходы выросли на 14,8% г/г до 996,2 млрд руб., при этом соотношение расходов к доходам (коэффициент Cost/Income) составило 28,7%. Расходы на резервирование уменьшились на 31,1% г/г до 491,3 млрд руб., при этом стоимость риска без учета влияния изменения валютных курсов за 11 месяцев составила 1,5%.
Корпоративный кредитный портфель Сбера в конце ноября равнялся 30,2 трлн руб., увеличившись на 0,4% за прошлый месяц и на 8,7% с начала года. Розничный портфель составил 18,8 трлн руб. – он повысился на 1,4% за ноябрь и на 6,1% с начала года. В том числе ипотечный портфель за прошлый месяц прибавил 2,1%, до 12,1 трлн руб., на фоне увеличения объема выдач до 366 млрд руб. с 353 млрд руб. в октябре, а портфель потребительских кредитов просел на 1,1% до 3,3 трлн руб. Качество кредитных портфелей остается стабильным: доля просроченной задолженности в конце ноября составила 2,6%, не изменившись за месяц.
Средства юрлиц в Сбере за январь-ноябрь снизились на 1,8% до 12,9 трлн руб., средства физлиц – выросли на 13,1% до 31,2 трлн руб. Нормативы достаточности капитала банка (11,7% для базового капитала и 13,2% для общего капитала) улучшились за месяц и заметно превышают минимальные регуляторные требования.
Финрезультаты Сбера мы оцениваем как позитивные, хотя в целом они соответствуют ожиданиям. Несмотря на сложную операционную среду, банк продолжает наращивать кредитные портфели и чистый процентный доход, что компенсирует сокращение комиссионного дохода из-за эффекта базы.
Операционные расходы тоже довольно быстро растут, но операционная эффективность Сбера сохраняется на достаточно высоком уровне. Заметную поддержку прибыли также оказывают стабильно высокое качество активов и снижение расходов на кредитный риск. Показатели достаточности капитала находятся на хорошем уровне, что позволяет рассчитывать на продолжение щедрых дивидендных выплат.
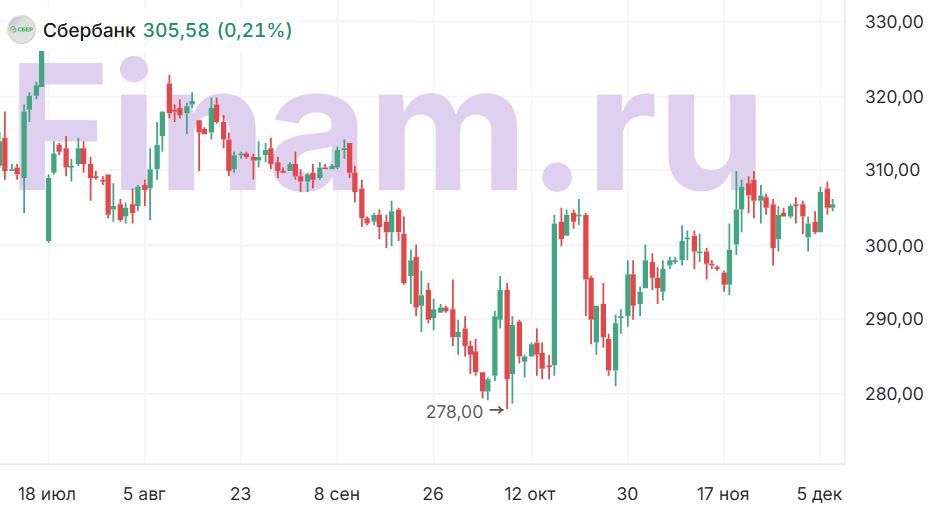
Инвесторы с некоторым энтузиазмом отреагировали на отчет Сбера – акции банка сегодня сдержанно укрепляются на фоне общего умеренного понижения «широкого» рынка. Мы подтверждаем целевую цену 384 руб. для АО и АП Сбера, а также рейтинги «Покупать» для данных бумаг.
Комментарии