"Сбер" продолжает показывать уверенные финансовые результаты
Сбер, ведущий российский кредитор, представил результаты деятельности по РСБУ за первые три месяца этого года. Чистая прибыль в марте составила 137,2 млрд руб., увеличившись на 6,8% г/г, а за январь-март в сумме достигла 404,5 млрд руб. (+11,1% г/г) при рентабельности капитала (ROE) на уровне 22,6%.
Чистый процентный доход банка в январе-марте поднялся на 15% г/г до 711,6 млрд руб. на фоне увеличения объема работающих активов, чистый комиссионный доход − на 1,9% г/г до 168,9 млрд руб. Операционные расходы выросли на 14,3% г/г до 237,8 млрд руб., при этом соотношение расходов к доходам (коэффициент Cost/Income) составило 29,2%. Расходы на резервирование упали на 68,5% г/г до 64,8 млрд руб., причем существенное влияние на них оказало укрепление рубля. Стоимость риска без учета влияния изменения валютных курсов составила 1,4%.
Корпоративный кредитный портфель Сбера в конце марта равнялся 27,2 трлн руб., увеличившись на 1,5% за прошлый месяц, но снизившись на 1,8% с начала года. Розничный портфель составил 17,5 трлн руб., повысившись на 0,3% за март, но снизившись на 0,3% с начала года. В том числе ипотечный портфель за прошлый месяц увеличился на 0,6% до более 11 трлн руб. на фоне роста объема выдач до 171 млрд руб. (против 124 млрд руб. в феврале), а портфель потребительских кредитов просел на 2,4% до 3,6 трлн руб. Качество кредитных портфелей остается относительно стабильным, хотя и находится под давлением высоких ставок в экономике: доля просроченной задолженности в конце марта равнялась 2,5%, увеличившись за месяц на 0,1 п.п.
Средства юрлиц в Сбере за январь-март снизились на 6,5% до 12,3 трлн руб., средства физлиц – выросли на 2,2% до 27,7 трлн руб. Нормативы достаточности капитала банка (12% для базового капитала и 13,4% для общего капитала) несколько улучшились за март и заметно превышают минимальные регуляторные уровни.
Представленная отчетность Сбера вновь выглядит достаточно позитивно. Розничный и корпоративный кредитные портфели банка показали рост в марте, хотя и остаются в минусе с начала года. При этом благодаря заметно выросшей за прошлый год базе работающих активов, сохраняющейся достаточно высокой операционной эффективности и снижению расходов на кредитный риск банк продолжает демонстрировать положительную динамику доходов по основным направлениям деятельности и прибыли. Отметим, что в конце апреля Сбер представит результаты за 1-й квартал 2025 г. по МСФО, которые, по всей видимости, также окажутся неплохими, и объявит дивиденды за прошлый год.
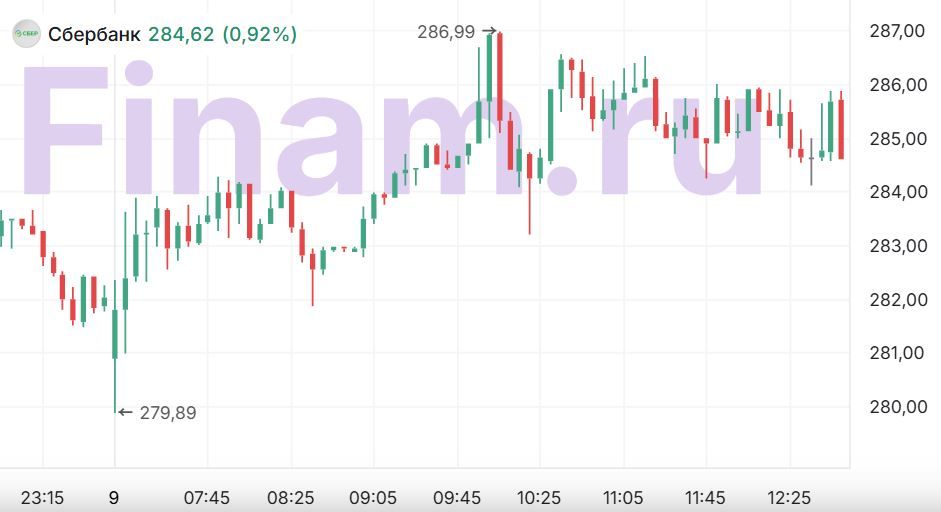
Инвесторы с энтузиазмом отреагировали на отчетность Сбера, акции банка сегодня прибавляют более 1% при общем заметном снижении рынка. Мы сохраняем среднесрочный позитивный взгляд на Сбер и подтверждаем целевую цену 376,7 руб. для АО и АП банка, а также рейтинги «Покупать» для данных бумаг.
* Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 09.04.2025.
Комментарии