Рынок не ждет, что данные по инфляции смягчат регулятора
- К 20.45 мск индекс МосБиржи снижается на 0,7% - до 2431,04 пункта. Рынок переключается с геополитики на заседание ЦБ
- Нефть растет более чем на 3% – СМИ пишут об очередной атаке хуситов на Саудовскую Аравию - в моменте Brent растет на 3,3% - до 112,41 рубля
- Рубль демонстрирует силу. По итогам дня курс юаня на Мосбирже снизился на 0,49% - до 12,165 рубля
Российский фондовый рынок в четверг, 22 октября, судя по торговым объемам, просто обезлюдел или просто застыл, инвесторы приняли позу наблюдателя, прокручивая в голове важные геополитические встречи первой половины недели и готовясь к следующему не менее серьезному моменту – опорному заседанию ЦБ.
По итогам основной сессии четверга индекс МосБиржи снизился на 0,69% - до 2430,09 пункта, РТС подрос на 0,35% - до 943,63 пункта.
Что касается геополитики, то, рынок не получил накануне каких-то «прорывных» заявлений от участников переговорного процесса, хотя и эскалационных выпадов, способных вызвать обвальные распродажи активов тоже не было, при этом российская сторона не передала с Уиткоффом новых предложений по урегулированию и не увидела от Европы готовности перейти от эскалации к диалогу (по словам Дмитрия Пескова). Тем не менее переговоры идут. Это хорошо. Следующий их этап состоится (если состоится) видимо уже в ноябре-декабре. Во всяком случае, по словам замглавы МИД Сергея Рябкова, встреча лидеров России, США и Украины остается в проработке, но окончательных договоренностей нет. Дональд Трамп же, судя по его сообщениям, верит в скорое урегулирование конфликта на Украине. Но инвесторам мало слов, они хотят реальных решений. Поэтому рынок корректируется.
Уже завтра состоится опорное заседание Банка России, на котором помимо решения о ключевой ставке регулятор может пересмотреть макроэкономические прогнозы. В преддверии этого события на рынке сложился небывалый консенсус – все эксперты ждут паузу в снижении ставки и повышения прогнозов по ней на ближайший год. Но ЦБ умеет удивлять, как он уже неоднократно это делал, так что некоторое напряжение на рынке присутствует.
Некоторую интригу вносит последняя макроэкономическая статистика, ставшая сюрпризом для многих. В среду Росстат и ЦБ опубликовали позитивные данные по инфляции и ожиданиям населения. По мнению управляющего эксперта Центра аналитики и экспертизы ПСБ Дениса Попова, снижение инфляционных ожиданий и торможение инфляции ограничивает риск жесткого сигнала от регулятора в эту пятницу. «Развитие тренда укрепляет шансы на снижение метрик базовой инфляции в конце года, что будет указывать на сужение проинфляционных рисков. Движение по такому сценарию может вернуть обсуждение целесообразности снижения ключевой ставки уже на декабрьском заседании совета директоров ЦБ», - отмечает он.
В свою очередь, эксперт по финансовым рынкам, автор канала "Разумный Инвестор" Андрей Ванин полагает, что рассчитывать на быстрое снижение нынешней ставки 14% не стоит, поскольку октябрьский рост цен уже превысил 1%, а продукты продолжают дорожать. По его словам, более весомым аргументом для снижения ставки станет замедление не только бензина, но и продовольствия. С ним во многом согласен начальник аналитического управления УК "РСХБ Управление Активами" Павел Паевский, который говорит о том, что спокойная неделя ещё не повод расслабляться. «Сейчас одни компоненты уравновешивают другие. Подорожание овощей и фруктов сглаживают дешевеющие непродовольственные товары и почти неподвижные цены на услуги. Скорее всего, такая картина долго не продержится. Многие компоненты, которые сейчас сдерживают инфляцию, в ближайшее время могут снова начать дорожать или заметно замедлить снижение. Вместе с окончанием сезона относительно дешёвых овощей и фруктов это легко может вернуть недельную инфляцию в диапазон 0,1–0,2%», - констатирует он.
Индекс гособлигаций RGBI отреагировал на данные по инфляции всего лишь скромным ростом на 0,2% - до 111,99 пункта. И это при том, что вчерашние аукционы Минфина оказались достаточно успешными, ведомство разместило бумаги на 177,1 млрд рублей, что стало лучшим результатом для гособлигаций с фиксированным купоном с апреля.
Рубль тем временем демонстрирует силу. По итогам дня курс юаня на Мосбирже снизился на 0,49% - до 12,165 рубля. Ближайший фьючерс на доллар в моменте опускается 0,84% до 81,815. На межбанке доллар дешевеет на 0,01% - до 81,894 рубля, евро дешевеет на 0,08% - до 91,95. Официальный курс доллара ЦБ на 23 октября составил 812,126 рубля за доллар, курс евро - 91,136.
Не пропустите важные движения на валютном рынке - получите доступ к онлайн-торговле иностранной валютой и совершайте привычные сделки с долларами США на внебиржевом рынке по выгодному курсу с минимальными рисками блокировки валютных активов зарубежными регуляторами.
Нефть растет более чем на 3% на фоне очередной эскалации на Ближнем Востоке – СМИ пишут об очередной атаке хуситов на Саудовскую Аравию. Кроме того, поддержку ценам оказало сокращение коммерческих запасов нефти в США на 3,06 млн баррелей за неделю.
В моменте Brent растет на 3,3% - до 112,41 рубля, «бочка» Light оценивается в $99,32 за баррель (+2,23%).
К 20.45 мск индекс МосБиржи снижается на 0,7% - до 2431,04 пункта.
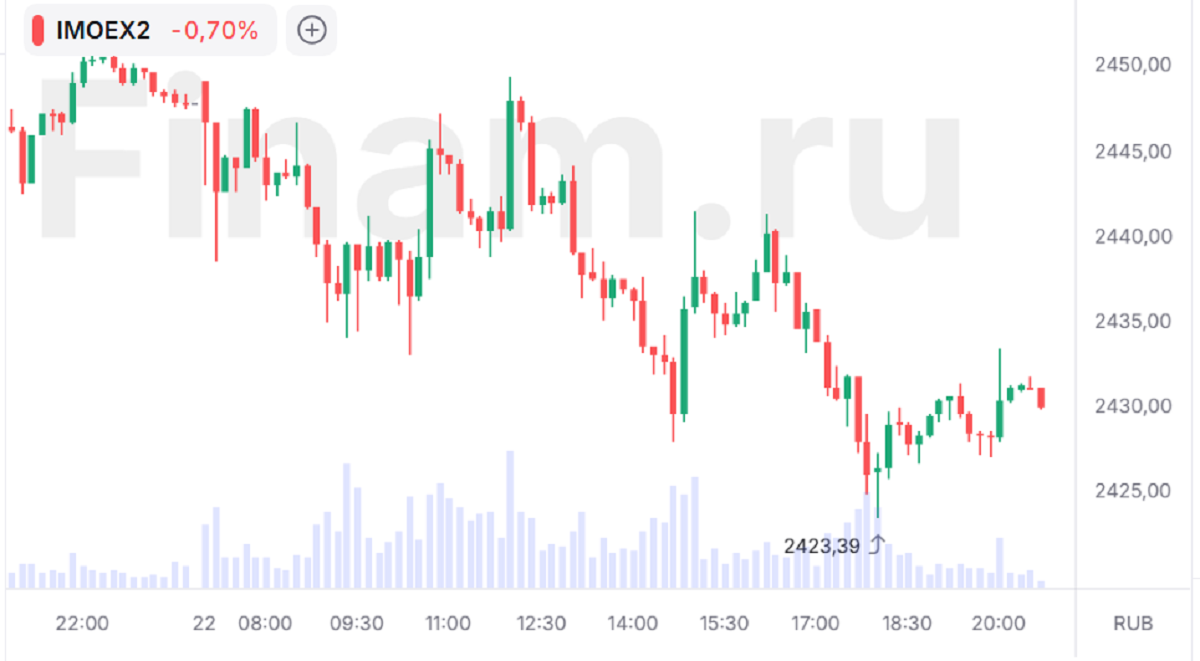
Практически все «фишки», входящие в состав индекса МосБиржи, багровеют, за исключением, пожалуй, «Роснефти» (+0,17%), «Газпром нефти» (+0,69%), «Татнефти» (ао +0,42%, ап +0,12%) бумаги которых поддерживает рост нефтяных цен.
Также после вчерашних заявлений Путина спросом пользуются бумаги «Акрона» (+2,3%) и «ФосАгро» (+0,59%). Кстати, завтра «ФосАгро» опубликует финансовые результаты по МСФО за 3 квартал 2026 года, что может добавить волатильности бумагам.
ММК растет на 0,61% - после публикации позитивной отчетности за 3 квартал 2026 года. Компания отчиталась об увеличении выплавки стали и продажи металлопродукции. Чистая прибыль повысилась на 40,7% и достигла 23,364 млрд рублей против 16,6 млрд рублей годом ранее.
Котировки ЛСР падают более чем на 3% после сообщений об утверждении новой дивполитики компании. Размер дивидендов будет теперь определяется советом директоров на основе финансовой отчетности по МСФО. К решению о невыплате дивидендов также могут привести: недостаток чистой прибыли и денежного потока за отчетный период, невыполнение показателей инвестпрограммы или превышение целевого уровня долга.
В топе лидеров снижения сегодня также акции ТМК (-4,5%), «Полюса» (-3,76%), «Аэрофлота» (-1,86%), «Норникеля» (-1,27%), «Мосэнерго» (-0,78%), «Ростелекома» (+0,72%), «Сургутнефтегаза» (ап -0,49%, ао -0,21%).
Глобальные фондовые биржи в четверг снижаются на фоне роста нефтяных цен. Европейские биржи завершили день в минусе. На рынке США в моменте наблюдаются продажи: Nasdaq падает на 2,43%, Dow Jones на 0,13%, S&P 500 - на 1,26%. Инвесторы распродают акции технологических компаний. При этом вышедшая статистика оказалась неплохой - число первичных заявок на пособие по безработице в США за неделю по 17 октября снизилось на 6 тыс., до 194 тыс., оказавшись ниже ожиданий, что говорит об устойчивости рынка труда.
Комментарии