Рынок акций США делает хорошую мину при плохой игре?
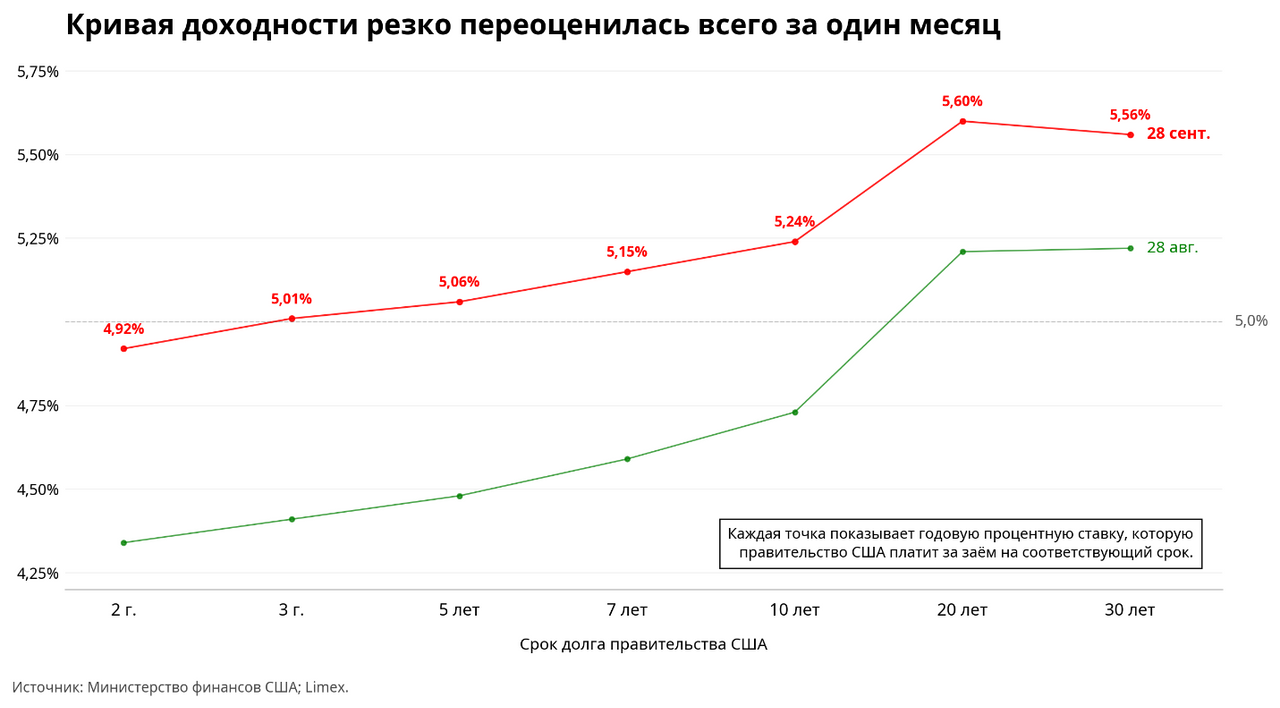
- Рынок казначейских облигаций США резко переоценил стоимость капитала: всего за месяц доходности выросли на 35–60 б.п. по всей кривой, и начиная с трехлетнего срока она уже выше 5%. Движение такого масштаба мы последний раз видели в 2022 году
- Рынок акций при этом остается на удивление спокойным. Это расхождение заслуживает внимания: при безрисковой ставке выше 5% меняется математика и корпоративного финансирования, и оценки акций
- Рынок акций может какое-то время игнорировать цену денег, но избежать ее влияния навсегда не сможет

Рынок казначейских облигаций США агрессивно переоценивает стоимость капитала, тогда как рынок акций остается на удивление невозмутимым. Мы выделяем три показателя, на которые инвесторам стоит обратить внимание: долговую нагрузку, свободный денежный поток и оценку.
Рынок облигаций посылает сигнал, который инвесторам в акции становится все сложнее игнорировать.
Доходность 2-летних казначейских облигаций приближается к 5%. Начиная с трехлетнего срока, вся кривая уже находится выше 5%. Доходность 10-летних облигаций превысила 5% и продолжает расти, а 30-летних вошла в верхнюю половину диапазона 5–6%. Причем эта переоценка произошла чрезвычайно быстро: всего за один месяц доходности выросли примерно на 35–60 базисных пунктов по всей кривой. Движения такого масштаба редки. Ближайший недавний аналог – инфляционный шок 2022 года, когда Федеральная резервная система повышала ставку шагами по 75 базисных пунктов. Это не локальная распродажа на одном участке кривой, а быстрая и широкая переоценка стоимости капитала по всему спектру сроков.
 Рынок акций тем временем выглядит на удивление беспечным.
Возможно, он прав. Корпоративные прибыли остаются высокими, номинальный экономический рост оказывает поддержку, а некоторые компании вполне способны генерировать доходность существенно выше сегодняшней возросшей стоимости капитала. Мы не прогнозируем неминуемый обвал рынка акций. Но считаем, что это расхождение заслуживает внимания. Откройте брокерский счет «Сегрегированный Global» и присоединяйтесь к США где кипят инвестиции.
Есть старое рыночное правило, которым мы уже пользовались: Рынок акций можно какое-то время обманывать. На сырьевых трейдеров можно надавить. Но рынок облигаций не запугаешь.
Сегодня это различие особенно уместно. Нефтяные фьючерсы реагируют на каждый геополитический заголовок. Акции продолжают торговаться на ожиданиях прибыли, роста и энтузиазме вокруг искусственного интеллекта. Но рынку казначейских облигаций в конечном счете приходится отвечать на гораздо более прозаичный вопрос: какую доходность требует инвестор, чтобы предоставить капитал на два, десять или тридцать лет?
Все чаще ответ – как минимум 5%.
И это меняет математику как корпоративного финансирования, так и оценки акций – независимо от того, признает это рынок акций немедленно или нет.
Три показателя, за которыми мы бы следили
Вместо того чтобы пытаться угадать, какой сектор пострадает первым, мы предлагаем обратить внимание на три достаточно простых показателя при отборе акций.
1. Чистый долг / EBITDA
Первый предупреждающий сигнал – долговая нагрузка.
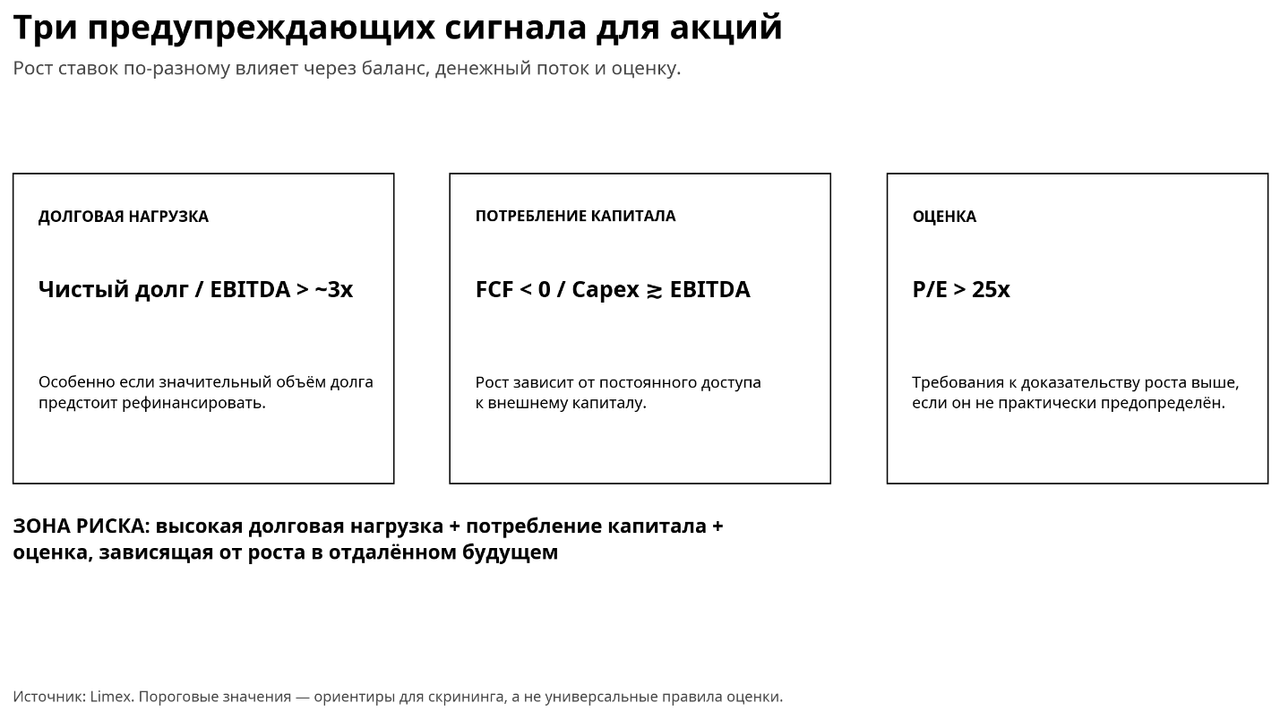
Мы начинаем испытывать все больший дискомфорт при уровне чистого долга выше примерно 3x EBITDA, особенно если в ближайшие несколько лет компании предстоит рефинансировать значительные объемы задолженности.
В уровне 3x нет ничего магического, а сам по себе долг не обязательно является проблемой. Стабильная компания, генерирующая значительный денежный поток, вполне может комфортно обслуживать задолженность.
Проблема возникает из-за сочетания долговой нагрузки и изменения цены денег. Долг, привлеченный в период, когда безрисковые ставки составляли 1–2%, не остается дешевым навсегда. По мере наступления сроков погашения сегодняшняя кривая доходности казначейских облигаций постепенно превращается в более высокие процентные расходы компаний.
Баланс, построенный под дешевые деньги, рано или поздно приходится рефинансировать в реальном мире.
2. Свободный денежный поток
Долговая нагрузка становится значительно более тревожной, если компания одновременно является чистым потребителем капитала.
У компании с долгом, генерирующей значительный свободный денежный поток, есть выбор. Она может сократить инвестиции, погашать задолженность, накапливать денежные средства или позволить долговой нагрузке снижаться по мере роста прибыли.
У компании, которая расходует денежные средства, такого выбора нет.
Поэтому мы бы особенно внимательно смотрели на компании, у которых капитальные расходы приближаются к EBITDA или превышают ее, свободный денежный поток отрицательный, а баланс уже существенно обременен долгом.
В долгосрочной перспективе это могут быть прекрасные компании. Именно быстрый рост может быть причиной столь высокой потребности в капитале. Но для реализации этого роста кто-то должен продолжать предоставлять им деньги.
При очень низких процентных ставках об этом требовании можно было почти не задумываться. При ставках 5%+ структура финансирования сама становится частью инвестиционного тезиса.
Рост должен обеспечивать доходность, достаточную не только для оправдания самих инвестиций, но и для компенсации все более дорогой структуры капитала и времени между моментом, когда деньги потрачены, и моментом, когда инвестиции начинают приносить денежный поток.
Денежный поток оплачивает счета. Баланс покупает время.
3. Оценка
Третий фильтр выявляет другой вид чувствительности к процентным ставкам.
У компании может не быть долга, могут быть огромные денежные резервы и великолепная операционная экономика, однако цена ее акций все равно может оказаться уязвимой к росту долгосрочных ставок, если сегодня инвесторы платят за денежные потоки, ожидаемые далеко в будущем.
Все дело в дюрации.
PEG ниже 1x остается привлекательным первичным индикатором того, что инвесторы не платят чрезмерную цену за рост. Но при безрисковой ставке около 5% мы бы относились к акциям с P/E выше 25x по принципу «виновны, пока не доказано обратное».
Это не означает, что P/E 25x обязательно является слишком высоким. Это означает, что изменилась планка доказательств.
При таких оценках нам нужен рост, который практически предопределен, а не просто заложен в прогнозы: законтрактованная выручка, подтвержденные обязательства клиентов, регулярная выручка с стабильно высоким уровнем удержания клиентов, устойчивая способность повышать цены, имеющиеся мощности под уже существующий спрос, структурное увеличение доли рынка или другой путь от сегодняшней прибыли к будущим денежным потокам, в котором можно быть необычно уверенным.
Прогноз в Excel с красивой «хоккейной клюшкой» не подходит.
При P/E 25x и безрисковой альтернативе с доходностью 5%+ фразы «мы ожидаем сильного роста» уже недостаточно. Инвестор должен быть способен объяснить, откуда возьмется этот рост, кто за него заплатит, как он будет профинансирован и почему доходность капитала, необходимого для его обеспечения, превысит все более высокую стоимость этого капитала.
Следите за деньгами
По отдельности каждый из этих показателей мало что говорит.
Компания с высокой оценкой, чистой денежной позицией, огромным свободным денежным потоком и исключительно хорошо просматриваемым ростом вполне может оправдывать свой мультипликатор. Компания с высокой долговой нагрузкой, генерирующая достаточно денежных средств для быстрого укрепления баланса, также может быть привлекательной.
Нас беспокоит другое сочетание: Высокая долговая нагрузка + потребление капитала + оценка, зависящая от роста в отдаленном будущем.
У таких компаний могут быть выдающиеся активы и огромные возможности для роста. В конечном счете они могут оправдать все ожидания инвесторов.
Но пространство для ошибки становится все меньше.
Чистый долг / EBITDA показывает, насколько ограничен баланс компании. Свободный денежный поток показывает, нужны ли ей чужие деньги. Оценка показывает, какая часть сегодняшней цены акций зависит от того, что завтра все пойдет по плану.
Рынок казначейских облигаций не знает, куда завтра пойдут акции. Но именно он устанавливает цену, с которой должны конкурировать корпоративное финансирование, инвестиционные проекты, поглощения, обратный выкуп акций и, в конечном счете, денежные потоки для акционеров.
Рынок акций может какое-то время игнорировать эту цену. Но избежать ее влияния навсегда он не сможет.
Рынок акций можно какое-то время обманывать. На сырьевых трейдеров можно надавить. Но рынок облигаций не запугаешь.
Возможно, до рынка акций это просто еще не дошло.
Комментарии