Рублёвые облигации: что дают ОФЗ и чем опасна погоня за доходностью
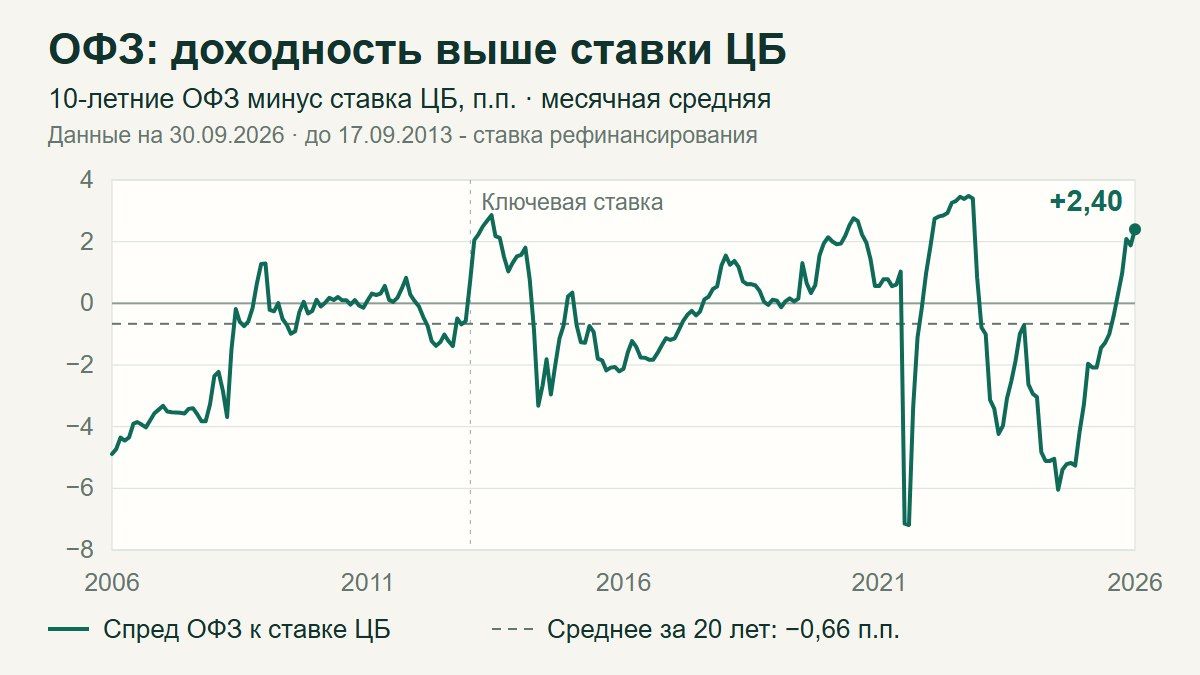
На 30 сентября расчётная доходность десятилетних ОФЗ - 16,88% при ставке ЦБ 14%. Разница заметно выше своей исторической средней. Для меня это повод внимательнее смотреть на ОФЗ: высокую рублёвую доходность уже можно получить без риска бизнеса отдельной компании.
В корпоративных бумагах дополнительный процент сейчас нередко означает совсем другой риск. Три примера.
«Самолёт» полностью погасил БО-П20, но часть денег пришла на день позже. Компания объяснила задержку технической причиной. Это не доказывает нехватку денег, однако распродажа других выпусков продолжилась. БО-П11 на закрытии 30 сентября стоила 65,39% номинала, доходность к оферте 12 февраля 2027 года - почти 286%. Это расчёт при полном исполнении выплат, а не обещанный заработок. Погашение одного выпуска не решает вопрос с остальным долгом.
У «Балтийского лизинга» доходность БО-П08 достигла 96,6%. На конец июня компания нарушала отдельные условия банковских кредитов на 86,5 млрд рублей. По её словам, платежи продолжались, банки ограничительных мер не применяли. Вопрос - сохранят ли банки финансирование. Вернувшуюся от клиентов технику ещё нужно продать: имущество не заменяет деньги к дате выплаты.
У «Полипласта» доходность П02-БО-16 выросла с 24,9% до 31,8% с 22 по 30 сентября. Чистый долг без аренды достиг 275,1 млрд рублей, 90% долга - с плавающей ставкой. Дорогие кредиты продолжают давить на расходы. Сообщения о сложностях с экспортом через южные порты компания пока не подтвердила. Но задержки отгрузок могли бы отложить поступление денег, необходимых для выплат.
Покупка второго и третьего эшелона сейчас похожа на ходьбу по минному полю. Бывает, сначала падает цена, а о проблемах узнаёшь позже. Инсайд это или нет - не берусь судить. Но стратегия «появится плохая новость - продам» может не сработать.
Проверять нужно до покупки: ближайшие выплаты и источники денег, расходы на проценты, состояние бизнеса. И продолжать следить, пока бумага в портфеле, не забывая о диверсификации.
Мой вывод
ОФЗ и качественные корпоративные облигации уже предлагают высокую рублёвую доходность. Для меня это аргумент не снижать требования к компаниям ради дополнительных процентов. Если не могу объяснить, откуда компания возьмёт деньги на выплаты, высокая доходность не делает её привлекательнее.
Комментарии