Рост выручки "Яндекса" в 3 квартале может показать замедление

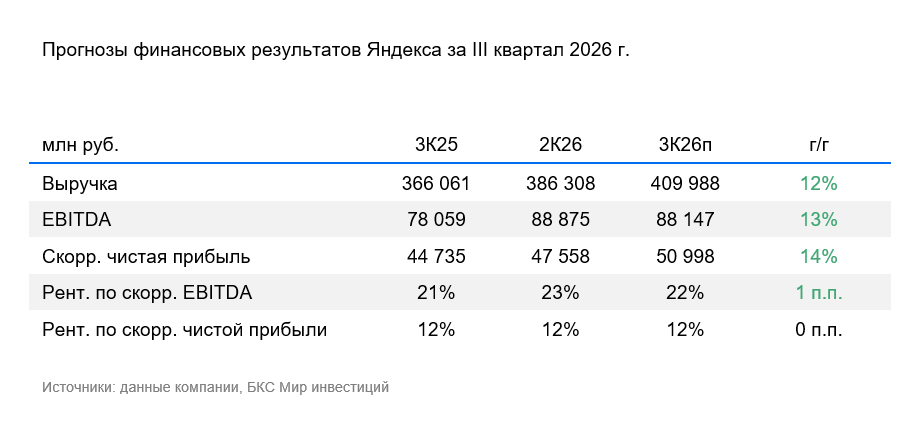
Яндекс планирует в четверг, 29 октября, опубликовать результаты за III квартал 2026 г. Мы считаем, что в III квартале рост выручки несколько замедлился — до 12% год к году (г/г). Допускаем, что прогноз роста выручки на 20% г/г может быть пересмотрен. Прогноз роста по EBITDA на 25% еще выполним, но важна динамика в IV квартале.
Влияние
Бизнес-модель устойчива в условиях сильных внешних негативных факторов. Отдельного внимания заслуживают последствия атак на дата-центры. Пока компания отчитывается о восстановлении сервисов и доступности услуг. Это дает основания полагать, что эффект будет умеренным и выразится не в падении выручки в IV квартале, а лишь в замедлении ее роста.
- Критически важными станут последствия атак не только для выручки, но и для издержек и капзатрат. Смягчающим фактором выступают внутренние резервы Яндекса по возможной оптимизации расходов, которые могут частично компенсировать дополнительную нагрузку.
- Наши прогнозы изначально консервативны — рост на 13% в 2027 г. и на 11% в 2028 г., поэтому даже негативное восприятие последствий ударов частью рынка пока не требует пересмотра наших оценок.
Оценка
Сохраняем «Позитивный» взгляд на Яндекс на горизонте 12 месяцев. Основная неопределенность связана с масштабом будущих инвестиций после атак и их потенциальным влиянием на способность компании продолжить выплачивать дивиденды. С учетом замедления темпов роста выручки реакция рынка на отчетность может быть сдержанной. Однако ключевым для оценки мы считаем не III квартал, а возможные эффекты на IV квартал: атаки изменили восприятие рисков и подняли новые вопросы.
Комментарии