Индекс МосБиржи может вернуться в диапазон 2100–2200 пунктов
- Американский рынок акций завершил торги во вторник разнонаправленно на фоне снижения цен на нефть после заявлений Дональда Трампа по Ирану.
- На азиатских рынках в среду не наблюдается единой динамики.
- Европейские рынки демонстрируют в основном положительную динамику.
- Российский рынок акций умеренно растет на фоне позитивных дипломатических сигналов, связанных с предстоящими контактами России и США и обсуждением возможного прекращения ударов по энергетической инфраструктуре.

Американские фондовые индексы завершили торги во вторник разнонаправленно. Внимание участников рынка было сосредоточено на заявлениях президента США Дональда Трампа по итогам встречи с иранской делегацией, а также комментариях представителей ФРС.
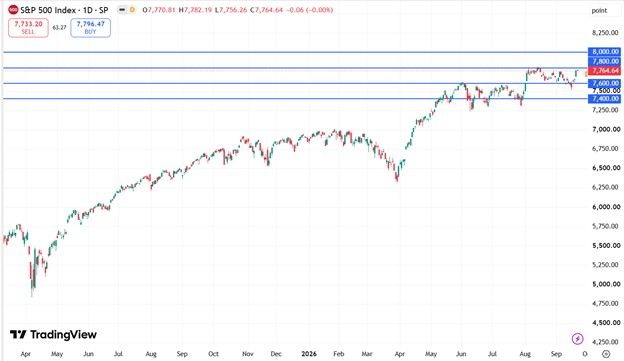
Трамп сообщил, что переговоры с Ираном прошли «очень хорошо», а новый раунд может состояться в ближайшее время. Его заявления, а также сообщения о готовности Ирана открыть Ормузский пролив при ослаблении военного давления со стороны США способствовали снижению цен на нефть. Представители ФРС при этом указали на сохраняющиеся риски устойчивого инфляционного давления. По итогам торгов индекс «голубых фишек» Dow Jones Industrial Average снизился на 0,36% и составил 51 863,7 пункта, индекс широкого рынка S&P 500 практически не изменился и завершил сессию на отметке 7 764,6 пункта, а высокотехнологичный Nasdaq Composite прибавил 0,45% и достиг рекордных 27 244,3 пункта.
В числе наиболее слабых бумаг оказались акции Cisco Systems (-4,5%), JPMorgan Chase (-3,4%) и American Express (-2,7%). В то же время акции Amgen прибавили 4,3% на фоне позитивных результатов клинических исследований препарата компании, бумаги Home Depot выросли на 2,7%, 3M и Honeywell на 2,6%. Акции Lennar подорожали на 6,4% после покупки Berkshire Hathaway более 2,7 млн бумаг компании, а капитализация Capri Holdings увеличилась на 6,2% на сообщениях о переговорах с потенциальными покупателями. Бумаги Royal Caribbean, напротив, снизились на 6,1% после сообщений о возможной покупке 50%-й доли в Sandals Resorts International за $3 млрд.
В среду на фондовых площадках Азиатско-Тихоокеанского региона не наблюдается единой динамики. Биржи Японии закрыты в связи с государственным праздником.
В Китае индекс Shanghai Composite снижается на 0,3%, гонконгский Hang Seng — на 0,9%. В числе аутсайдеров находятся Xiaomi (-3,6%), Alibaba Group Holding (-3,4%), Weichai Power (-3,0%), Laopu Gold (-2,9%) и Tencent (-2,8%). Также снижаются Sunny Optical Technology (-2,8%), Kuaishou Technology (-2,4%), China Unicom (-2,1%) и BYD Electronic (-2,0%). Лидерами роста выступают China Resources Land (+2,0%), China Overseas Land & Investment (+1,6%) и Li Auto (+1,6%), а также China Resources Mixc Lifestyle Services (+1,5%), Techtronic Industries (+1,1%), Wharf Real Estate (+1,0%) и Lenovo Group (+0,8%).
В Южной Корее индекс KOSPI прибавляет 0,5%. Наиболее заметный рост показывают Samsung Electronics (+2,7%), Korean Air Lines (+1,1%), Korea Zinc (+0,3%) и SK Hynix (+0,2%). В минусе торгуются акции POSCO (-2,1%) и Hyundai Motor (-2,0%).
Австралийский индекс S&P/ASX 200 повышается на 0,03%. Лидером роста являются акции Macquarie Technology Group (+7,5%). Бумаги Global Lithium Resources дорожают на 3,0%, BHP и Rio Tinto — на 1,1% и 0,6% соответственно. Наиболее заметно снижаются акции IDP Education (-11,3%) после отклонения советом директоров улучшенного предложения о покупке компании со стороны Blackstone Singapore.
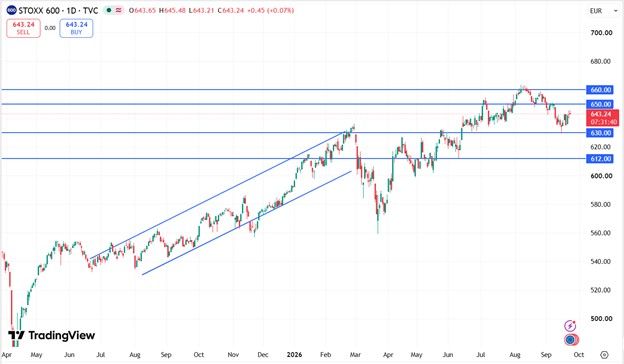
Европейские фондовые площадки в среду демонстрируют в основном положительную динамику. Сводный индекс Stoxx Europe 600 вырос на 0,2% до 643,2 пункта. Британский FTSE 100 увеличился на 0,3%, французский CAC 40 вырос на 0,21%, немецкий DAX упал на 0,29%.
Лидерами роста в ходе торгов стали акции Lloyds Banking (+1,02%), Intesa Sanpaolo (+0,62%) и Engie (+0,21%). В числе аутсайдеров торгов оказались бумаги Vodafone Group (-1,44%), Orange (-1,15%), Deutsche Telekom (-1,05%), Deutsche Bank (-0,67%) и Stellantis (-0,32%).
Российский рынок акций в среду, 23 сентября, умеренно растет. Поддержку котировкам продолжают оказывать ранее сделанные заявления о сохранении дипломатического диалога и готовности сторон к переговорам. Позитивным фактором также остаются ожидания обсуждения прекращения ударов по энергетической инфраструктуре. В то же время потенциал роста ограничивают сохраняющиеся санкционные риски и продолжающееся в ЕС обсуждение вариантов использования замороженных российских активов.
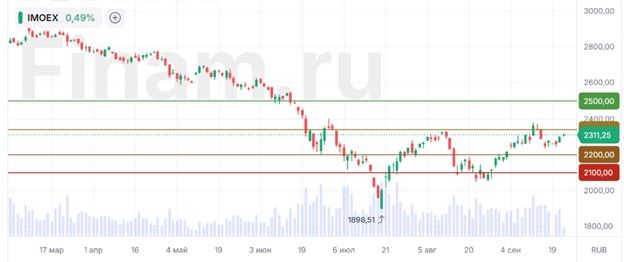
Индекс МосБиржи на 12:10 по мск вырос на 0,5% и составил 2 311,2 пункта, долларовый индекс РТС вырос на 0,4% до уровня 865,4 пункта.
Лидерами роста стали акции Ozon (+3,18%), ЛУКОЙЛа (+2,72%), «СОЛЛЕРСа» (+2,02%), «Роснефти» (+1,75%) и БСП (+1,37%), а также бумаги VK (+1,33%), «Газпрома» (+1,08%), «Ленты» (+1,07%), «Юнипро» (+0,95%) и «Газпром нефти» (+0,94%).
В красной зоне оказались акции «Самолета» (-2,41%), X5 (-1,77%), «Фармсинтеза» (-1,51%), En+ Group (-1,45%) и ММК (-1,30%), а также бумаги МКБ (-1,23%), «Северстали» (-1,07%), «Норникеля» (-1,04%), «ИНАРКТИКИ» (-1,00%) и «Татнефти» (-0,88%).
Техническая картина
Индекс МосБиржи. Индекс МосБиржи находится на уровне 2 311,2 пункта. В случае улучшения настроений на рынке индекс может достичь уровня сопротивления в районе 2 340 пунктов, пробой которого откроет дорогу к дальнейшему росту. При сохранении негативного новостного фона индекс может вернуться в диапазон 2 100 – 2 200 пунктов.
S&P 500. Индекс S&P 500 торгуется на уровне 7 764,6 пункта. При отсутствии ухудшения внешнего фона, индекс может достичь уровня сопротивления 7 600 пунктов и перейти в диапазон 7 600 – 7 800 пунктов. В случае ухудшения рыночных условий не исключена коррекция до уровня поддержки 7 400 пунктов.
Euro STOXX 600. Индекс STOXX 600 торгуется на уровне 643,2. При реализации позитивного сценария индекс может достичь уровня сопротивления в 650 пунктов. В случае ухудшения рыночных настроений возможна коррекция к уровню поддержки 630 пунктов, а затем в диапазон 612 - 630 пунктов.
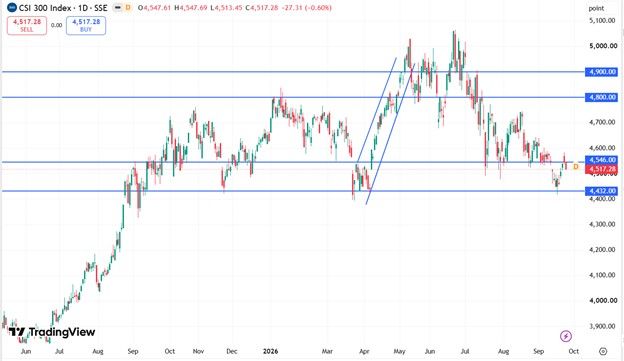
CSI 300. Индекс CSI 300 торгуется на уровне 4 517,3 пунктов. При ухудшении рыночных настроений индекс, напротив, может снизиться до 4 432 пунктов. При отсутствии ухудшения внешнего фона, индекс может перейти в диапазон 4 546 – 4 800 пунктов.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии