Российский рынок осторожен после разочарования в переговорах по Украине
- Для выхода выше 2500 по IMOEX нужны конкретные действия, а не заявления, иначе риски тестирования 2400 сохраняются
- В фокусе — пятничное заседание Банка России по ставке
- Позитивные данные по инфляции и ожиданиям пока не убедили рынок в скором смягчении ДКП
- Премия за геополитическое улучшение уходит, но нефтяные котировки поддерживают ряд бумаг и рубль
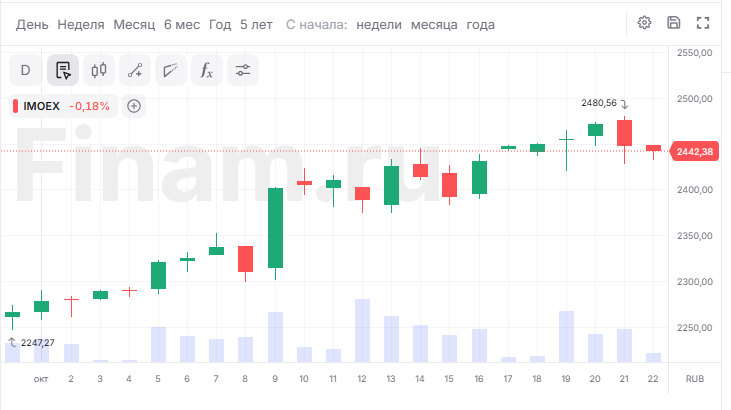
В ходе основной сессии в четверг, 22 октября, российский рынок сохраняет осторожность после вчерашних продаж по факту визита спецпосланника США Уиткоффа в Россию. Судя по озвученным СМИ комментариям официальных представителей Кремля, встреча прошла без видимых успехов. Также не появилось конкретики по возможной встрече Путина, Трампа и Си на саммите АТЭС и возобновления переговоров с Украиной в трехстороннем формате. Эффект от вербальных интервенций довольно быстро сошел на нет, для активных покупок нужны не слова, а действия.
«Премия за геополитическое улучшение с рынка частично уходит. В ближайшие дни индекс МосБиржи, скорее всего, останется волатильным в диапазоне 2400-2500 пунктов: устойчивый выход выше 2500 потребует уже не заявлений, а конкретного продвижения по переговорам. При отсутствии результата риски повторного тестирования 2400 и ниже сохраняются», - комментирует Ярослав Кабаков, директор по стратегии ИК «Финам». Эксперт добавляет, что стратегически рынок по-прежнему интереснее на просадках.
Внимание инвесторов смещается на предстоящее в пятницу заседание Банка России по денежно-кредитной политике. Накануне Росстат и ЦБ опубликовали позитивные данные по инфляции и ожиданиям населения, однако сама по себе эта статистика вряд ли побудит регулятора смягчить монетарную политику на ближайшем заседании, считает Виктор Григорьев, аналитик «Банка "Санкт-Петербург"». «В целом тенденции в опросах пока разнонаправленные, а риски роста инфляционных ожиданий в ноябре после получения квитанций ЖКХ с более высокими суммами остаются значимыми», - объясняет он.
На 12:45 мск индекс МосБиржи теряет на 0,17%, достигнув уровня 2442,6 пункта, индекс РТС — до 938,68 пункта. Объем торгов низкий и составляет — 21,39 млрд рублей.
Лидируют на дневных торгах акции «Позитива» (+1,6%), «Фосагро» (+0,77%), «Татнефти» (ао +1,12%, ап +0,79%), «Роснефти» (+1,09%). Котировки нефтяников поддерживают цены на нефть, достигшие $112 за баррель, а производителя минудобрений — надежды на сделку с США.
В числе аутсайдеров — вчерашние фавориты: «Полюс» (-3,26%), «ВК» (-2,01%), «РУСАЛ» (-1,6%), «Интер РАО» (-1,53%), «Русагро» (-1,43%).
Котировки «Магнитогорского МК» (+0,39%) растут после публикации операционной отчетности. ММК за 9 месяцев 2026 года нарастила выплавку чугуна на 8,2%, стали – на 7,4% г/г. Продажи металлопродукции по группе выросли на 6,5%. В 4 квартале компания ожидает, что объемы продаж и цены на российском рынке будут находится под давлением на фоне сезонного охлаждения спроса на металлопродукцию. Аналитики «Цифра Брокер» оценили результаты «Магнитки», как умеренно-позитивные. «Сезонное восстановление спроса позволило компании увеличить производство стали и продажи металлопродукции. Однако показатели в целом соответствуют ожиданиям, а отсутствие отчетности по МСФО пока не позволяет оценить влияние роста объемов на финансовые результаты», - комментируют аналитики.
Из корпоративных событий внимание привлекает также собрание акционеров «Акрона» (+1,42%), в повестку которого включен вопрос о выплате дивидендов из прибыли прошлых лет. Дополнительный импульс бумагам производителя минудобрений придали сообщения об обсуждении поставок российской продукции в США.
Когда на рынке преобладает высокая волатильность, инвесторы традиционно перенаправляют капитал в защитные инструменты с фиксированной доходностью. В качестве альтернативы классическим облигациям эксперты выделяют специальные программы от брокеров: например, «Финам» сейчас предлагает клиентам фиксированную ежедневную премию по ставке 36,6% годовых. Это позволяет формировать предсказуемый пассивный доход и защитить свободную ликвидность от рыночных колебаний.
Российский рубль на срочном рынке Московской биржи продолжает укрепляться корзине валют на фоне высоких цен на нефть и приближения налоговых выплат (28 октября). Юань на 12:45 мск подешевел на 0,79% до 12,13, доллар — на 1,02% до 81,67.
«Допускаем, что уже сегодня-завтра курс китайской валюты может опуститься к 12 руб., выступающей ближайшей технической целью текущего движения», - комментирует Евгений Локтюхов, руководитель направления Анализ отраслей и финансовых рынков ПСБ.
Цены на нефть растут на фоне эскалации конфликта на Ближнем Востоке. Фьючерс на сорт Brent поднялся на 3,23% до $112,33 за баррель, WTI — на 2,61% до $99,69. Хуситы продолжают атаки на инфраструктуру Саудовской Аравии, расширяя радиус ударов по месторождениям ключевого экспортера в регионе Персидского залива. Кроме того, Иран и США так и не пришли к мирному соглашению, нападения на суда в Ормузском проливе продолжаются, и эксперты не ждут улучшений в поставках энергоносителей до промежуточных выборов в США.
Уолл-стрит на пре-маркете снижается. Фьючерс на индекс S&P 500 в минусе на 1,12%, Dow Jones — на 0,71%, а Nasdaq 100 упал на 1,89%. Инвесторы оценивают перспективы Tesla и Meta (признана в России экстремистской организацией и запрещена). Компания Цукерберга в среду отчиталась о выручке за третий квартал, которая превзошла ожидания. Однако оптимизм быстро иссяк: компания заявила о планах выпустить неголосующие акции, что вновь вызвало опасения по поводу растущих капитальных вложений. Что касается Tesla, то она также показала результаты лучше ожиданий, но ее акции выглядят дорого.
Сегодня инвесторы будут оценивать отчетности Procter & Gamble, Lockheed Martin, Valero Energy и Honeywell.
Доллар США стабилен относительно компонентов корзины валют: индекс DXY теряет 0,17% до 101,61 пункта, пара евро-доллар снижается на 0,12% до 1,1218. Инвесторы начали готовиться к серии заседаний центральных банков на следующей неделе. Как ожидается, в Японии, США и Европе будут сохранены жесткие процентные ставки.
Комментарии