Российский рынок не растет, несмотря на повышение нефти
- На российском рынке коррекция на фоне отсутствия прогресса в переговорах
- Инвесторы ждут публикации полного бюджетного пакета, чтобы оценить окончательные параметры налоговых изменений и их влияние на прибыль отдельных компаний
- Распродажи на американских рынках на фоне очередного минимума по стратегическому нефтяному резерву и провалу переговоров с Ираном
Российский рынок завершает понедельник снижением: к вечеру индекс МосБиржи теряет около 1%, причем наиболее слабую динамику показывают металлурги, производители цветных металлов и золотодобывающие компании.
В частности, заметно снижаются ММК, Северсталь, Русал, АЛРОСА и Полюс. Давление на сектор сохраняется после предложений Минфина повысить налоговую нагрузку на сырьевые компании: для отдельных предприятий горно-металлургического комплекса обсуждается налог в размере 30% от дополнительного дохода, полученного за счет роста мировых цен, для золотодобытчиков — 20%. Дополнительным негативом сегодня выступает коррекция на сырьевых площадках: золото дешевеет более чем на 3%, снижаются также серебро, платина, медь, алюминий и никель.
Инвесторы при этом продолжают ждать внесения и публикации полного бюджетного пакета, чтобы оценить окончательные параметры налоговых изменений и их влияние на прибыль отдельных компаний. Геополитический трек также пока не принес ожидаемого рынком прорыва, что частично объясняет возврат индекса ниже 2300 пунктов. Вместе с тем причин для перехода к существенно более глубокой распродаже пока немного: поддержку рынку оказывает дорогая нефть, Brent остается выше $106 за баррель, а в котировках сохраняется определенная премия за возможность хотя бы частичной деэскалации. В последние дни появились сигналы о возможности отдельных договоренностей: Дональд Трамп сообщил, что просил Владимира Зеленского снизить интенсивность ударов по российским НПЗ, а российская сторона заявляла об обсуждении перемирия по отдельным направлениям. Поэтому рынок пока сохраняет в ценах вероятность ограниченных соглашений — например, взаимного отказа от ударов по энергетической или портовой инфраструктуре, договоренностей по Черному морю или других форм частичной деэскалации. Даже ограниченный прогресс на этом направлении способен быстро улучшить настроения инвесторов, поэтому при отсутствии нового негативного шока потенциал дальнейшего снижения рынка выглядит более ограниченным.
За сегодня котировки Brent выросли на 3,50% до 107,97$. Курс доллара к рублю вырос на 0,37% до 84,50 руб./дол.
По состоянию на 18:40 индекс Мосбиржи снижается на 0,80% до 2 255,71, индекс РТС снижается на 0,88% до 841,87.
Лидерами роста стали бумаги ВТБ (+3,23%), Сургутнефтегаз привилегированные (+1,58%), М.видео (+1,45%), БСП (+1,38%), ДВМП (+1,27%).
Лидерами снижения торгуются бумаги ММК (-4,21%), Полюс (-3,86%), Россети Центр и Приволжья (-2,99%), Распадская (-2,42%), Северсталь (-2,37%).
Новости
- США продолжают рекордными темпами расходовать свой стратегический резерв нефти (SPR). За неделю запасы сократились до 283.8 млн баррелей = новый минимум с 1982г — данные Минэнерго США
- Хуситы опять сообщили, что движение в Баб-эль-Мандебском проливе открыто для всех, кроме С.Аравии — ISNA
- Очередная партия нефти c «Восток Ойл» направляется на восток через море Лаптевых — RTRS.
- В РФ готовят документ о продлении запрета экспорта дизеля еще на месяц — ТАСС
- Владимир Путин продлил полномочия Кирилла Дмитриева на посту гендиректора РФПИ на 5 лет.
Инвесторам, интересующимся российским рынком акций, мы по традиции рекомендуем обратить внимание на стратегию «RU. Капитал и дивиденды».
Теханализ
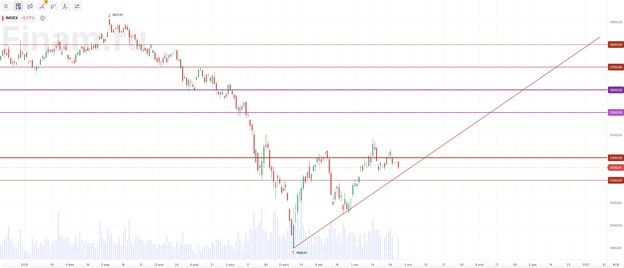
Индекс Московской Биржи. Технически индекс МосБиржи продолжает консолидироваться в диапазоне 2200–2300 пунктов после сильного восстановления от июльского минимума около 1900 пунктов. Последние попытки закрепиться выше 2300 оказались неудачными, однако восходящая структура пока сохраняется: индекс подошел к восходящей линии поддержки в районе 2230–2250 пунктов. Пробой 2200 вниз станет негативным сигналом, и мы можем увидеть очень быстрое падение к 2100.
Сильный откат на рынке США на фоне высокой нефти, очередной волны роста доходностей трежерис и провала переговоров с Ираном.
Американский рынок усиливает снижение. Наиболее слабую динамику продолжают показывать технологические компании: снижаются Salesforce, Qualcomm, ServiceNow, Intel, AMD, Oracle, Microsoft, Meta и другие крупные представители сектора. Главным фактором давления остается рост цен на нефть после отказа президента США Дональда Трампа принять иранский план по деэскалации, предусматривавший восстановление движения через Ормузский пролив в обмен на прекращение американской морской блокады. Brent и WTI прибавляют более 2%, усиливая опасения относительно устойчивости поставок и нового ускорения инфляции. Дорогая нефть оказывает давление сразу по нескольким каналам: повышает инфляционные ожидания, способствует росту доходностей казначейских облигаций и заставляет инвесторов закладывать более жесткую траекторию политики ФРС. Вероятность повышения ставки на октябрьском заседании оценивается рынком примерно в 68% против 58% неделей ранее. Наиболее чувствительными к росту ставок и доходностей остаются технологические компании и другие бумаги роста, тогда как нефтегазовый сектор выглядит одним из немногих бенефициаров текущей ситуации.
Дополнительным риском остается быстрое сокращение стратегического нефтяного резерва США, что постепенно уменьшает возможности властей продолжительное время сдерживать нефтяные цены в случае серьезных перебоев с поставками. При сохранении ограничений на движение через Ормузский пролив этот фактор может дополнительно усилить чувствительность американской экономики к росту стоимости энергоносителей, тогда как последующее восстановление резервов само по себе сформирует дополнительный спрос на нефть. Внимание инвесторов на этой неделе также будет направлено на статистику по доходам и расходам американцев, индексы PCE и Core PCE, а также данные по рынку труда. Пока сочетание дорогой нефти, устойчивой экономики и повышенной инфляции увеличивает риск дальнейшего ужесточения политики ФРС и создает неблагоприятный фон для рынка акций.
К 18:35 мск американские фондовые индексы уверенно снижаются: Dow Jones теряет 0,74%, до 51 446 пунктов, S&P 500 опускается на 0,84%, до 7 679 пунктов, а технологический Nasdaq снижается на 0,96%, до 26 808 пунктов.
Акции Apple, входящие в нашу стратегию «US. Сбалансированная» растет на 0,04%, несмотря на распродажи на рынках США.
Intel теряет 6,4% вслед за распродажей в полупроводниковом секторе и на фоне новых опасений относительно дальнейшего сокращения присутствия компании в компьютерах Apple.
Boeing снижается на 4,9% после сообщений о программной ошибке в 737 MAX, способной затрагивать автоматическую навигацию при отдельных процедурах посадки и вновь усилившей опасения вокруг сертификации самолетов семейства MAX.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 28.09.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии