Российский рынок корректируется на фоне санкционных рисков
- Российский рынок корректируется на фоне разочарования в отсутствии конкретных договорённостей по «энергетическому перемирию» и смещения внимания инвесторов к новым санкционным рискам
- Повышение ставки ФРС США до 3,75-4,00% и сигнал о возможном ещё одном повышении до конца года указывают на сохранение жёсткой денежно-кредитной политики
- Американский рынок восстанавливается после недавней волатильности, однако ситуация на Ближнем Востоке остаётся ключевым источником неопределённости для инвесторов

По состоянию на 17 сентября 2026 года российский рынок акций корректируется после снижения на 2,2% накануне. Рынок исчерпал часть позитивного импульса, сформированного ожиданиями прогресса в переговорах России и США, на фоне отсутствия конкретных договорённостей по «энергетическому перемирию».
Предыдущий рост во многом был поддержан ожиданиями новых договорённостей после визита Уиткоффа и Кушнера в Москву 5-6 сентября, однако существенного прогресса по итогам контактов не последовало. В результате внимание инвесторов вновь смещается к санкционным рискам: Палата представителей США одобрила новый пакет санкций против России, включающий меры против энергетического сектора и «теневого флота». Теперь рынок ожидает дальнейшего решения по законопроекту и позиции Дональда Трампа.
При этом высокая стоимость нефти не оказывает заметной поддержки российскому рынку: Brent торгуется около $103,5 за баррель, однако инвесторы по-прежнему сосредоточены на геополитических и санкционных рисках.
Под конец основной сессии индекс МосБиржи снижается на 1,7% до 2245,9 пункта, долларовый индекс РТС убавляет 2,1% до 837,1 пункта.
Лидерами роста стали бумаги «ГК Самолёт» (+5,3%), «Мечел» (+3,8%), «Мечел преф» (+2,4%), «ЭЛ5-Энерго» (+1,5%) и «Совкомфлот» (+1,3%).
В то же время снизились котировки акций «Лента» (-5,5%), «O`key Group» (-5,3%), «МТС» (-4,7%), «Диасофт» (-4,0%) и «Мосэнерго» (-3,8%).
Согласно данным Росстата, инфляция в России за период с 8 по 14 сентября 2026 года составила 0,02%. Неделей ранее с 1 по 7 сентября 2026 года инфляция была 0,05%.
С начала месяца потребительские цены в РФ выросли на 0,07%, а с начала года выросли на 4,74%. В годовом выражении инфляция в РФ, по данным на 14 сентября 2026 года, составила 6,27%. Повышение цен на бензин составило 0,36% после роста на 0,58% неделей ранее. Цены на дизельное топливо снизились на 0,33%.
«Сбербанк» может получить управление частью проектов «Самолета» в рамках реструктуризации накопившихся займов. Также обсуждается возможность вхождения банка в капитал дочерних структур девелопера. Условия сделки пока не согласованы. Акции девелопера отреагировали ростом на 5,3%.
По данным «Циана», в 3К26 спрос на новостройки в России вырос на 11% кв/кв при сокращении предложения на 2%, однако оставался на 15% ниже уровня годом ранее. Рост в квартале частично связан с отложенной регистрацией сделок после всплеска активности в июне на фоне ожиданий ужесточения условий семейной ипотеки. Выдача льготной ипотеки в конце августа - начале сентября выросла до 7,5–8,5 тыс. кредитов в неделю, но оставалась на 20% ниже уровня годом ранее.
Инвесторам, интересующимся российским рынком акций, мы по традиции рекомендуем обратить внимание на стратегию «RU. Капитал и дивиденды».
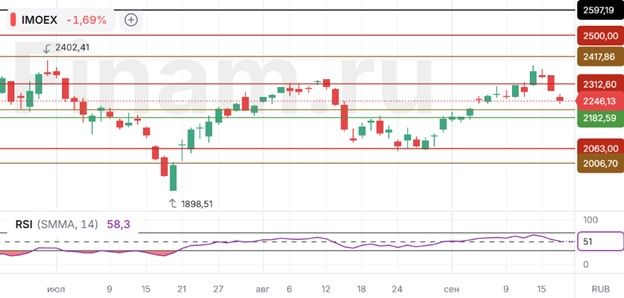
Индекс МосБиржи. На дневном графике индекс МосБиржи продолжает консолидацию в диапазоне 2213-2313 пунктов и торгуется около 2246 пунктов. RSI остаётся нейтральным, не указывая на формирование выраженного импульса. Пробой 2213 пунктов повысит риск снижения к 2182 пунктам, тогда как закрепление выше 2313 пунктов создаст предпосылки для движения к 2418 пунктам.
Американский рынок восстанавливается после решения ФРС
По состоянию на 17 сентября 2026 года американский фондовый рынок восстанавливается после недавней волатильности. В центре внимания остаются последствия конфликта на Ближнем Востоке и его влияние на цены на энергоносители и инфляционные ожидания. После повышения ставки ФРС на 25 б.п., до 3,75-4,00%, 16 сентября внимание инвесторов смещается на дальнейшую траекторию денежно-кредитной политики и сигналы регулятора относительно следующих решений.
Ситуация на Ближнем Востоке остаётся ключевым источником неопределённости. Конфликт США и Ирана продолжается, а движение судов через Ормузский пролив остаётся существенно ограниченным: 16 сентября пролив прошли только три коммерческих судна против 12 днём ранее. При этом появились признаки возможной дипломатической разрядки: Дональд Трамп заявил о продвижении контактов с Ираном и возможности завершения конфликта, а Китай призвал США и Иран возобновить переговоры и открыть Ормузский пролив.
Число американцев, впервые обратившихся за пособием по безработице, приблизилось к 60-летнему минимуму и на прошлой неделе снизилось на 10 тыс. до 196 тыс. Неделей ранее показатель составил 206 тыс. При этом экономисты в среднем ожидали роста числа заявок до 208 тыс. с ранее объявленного уровня предыдущей недели.
ФРС в среду ожидаемо повысила ставку на 25 б.п., до 3,75–4,00%. Одновременно регулятор повысил прогноз инфляции на 2026 год до 3,7% с 3,6% в июньском прогнозе. Оценка роста экономики США была улучшена до 2,3% в 2026 году и 2,4% в 2027 году против 2,2% и 2,3% соответственно ранее. Медианный прогноз руководителей ФРС предполагает ещё одно повышение ставки на 25 б.п. до конца 2026 года. Рынок оценивает вероятность повышения ставки на октябрьском заседании в 50,9%.
По состоянию на 18:30 МСК индекс «голубых фишек» Dow Jones Industrial Average подрос на 0,5% до 51 741,7 пункта. S&P 500 прибавляет 1,0% до 7 627,9 пункта, а индекс высокотехнологичных отраслей Nasdaq Composite растёт на 1,5% со значением в
26 378,4 пункта.
Акции Applied Materials прибавляют 0,1% после сообщений о планах компании инвестировать $5 млрд в расширение присутствия в Индии в течение ближайших десяти лет. Акции Salesforce снижаются на 2,3%, несмотря на прогноз компании увеличить выручку до более чем $63 млрд к 2030 финансовому году против консенсус-прогноза аналитиков в $60 млрд.
Котировки CoreWeave снижаются на 4,5% после объявления о планах привлечь $3 млрд за счёт размещения конвертируемых облигаций.
Акции Fluence Energy, специализирующейся на производстве систем хранения энергии и программного обеспечения для управления энергопотреблением, снижаются на 15,9% после ухудшения прогноза выручки на 2026 финансовый год.
Лидерами роста стали Intel (+8,6%), AMD (+6,4%), Sandisk (+5,8%), Oracle (+5,6%) и Micron (+5,6%).
В то же время снизились бумаги Lockheed Martin (-2,9%), T-Mobile US (-2,8%), Salesforce
(-2,3%), RTX Corp (-2,4%) и Berkshire Hathaway (-1,9%).
Цена акций Apple, входящих в состав стратегии «US. Сбалансированная», растут на 0,2%.
Настоящий материал отражает профессиональное мнение аналитиков ФГ «Финам». Любая информация и любые суждения, приведенные в данном материале, являются суждением на момент его публикации и могут быть изменены без предварительного уведомления. Ни ФГ «Финам», ни ее сотрудники не несут ответственности за действия третьих лиц, предпринятые ими на основе предоставленной информации. При использовании материала ссылка на первоисточник обязательна. Любые изменения материала со стороны третьих лиц должны быть согласованы с ФГ «Финам».
Комментарии