Российский рынок акций усилил снижение в среду
- Российский рынок акций заметно снизился в преддверии голосования по пакету «адских санкций» против России в США
- Фондовая Америка растет на фоне ослабления опасений по поводу поставок из Саудовской Аравии, рынок в ожидании публикации решения Федрезерва по ставке сегодня вечером

Российский рынок акций заметно скорректировался вниз в среду, 16 сентября, усилив снижение после предыдущей сессии. Давление на котировки оказывает сохраняющаяся неопределенность вокруг санкционной политики США в отношении России. Сегодня нижняя палата Конгресса США может проголосовать по законопроекту о расширении санкций против России. Если инициатива не будет принята сегодня, то ее рассмотрение отложится до конца года, так как завтра, 17 сентября, Палата представителей уходит на каникулы перед промежуточными выборами, запланированными на 3 ноября.
Тем временем сигналов о конкретных шагах по мирному урегулированию пока не поступало. Фактором поддержки выступают высокие цены на нефть на фоне усугубления напряженности на Ближнем Востоке. Вероятно, инвесторы предпочитают проявлять осторожность, ввиду рисков дальнейшего усиления санкционного давления, а также в ожидании новых сигналов по геополитическому урегулированию. При этом участники торгов ждали еженедельных данных по инфляции в РФ, чтобы уточнить свои ожидания в отношении динамики монетарной политики Банка России. Тем временем, по сообщения СМИ, советник председателя ЦБ Кирилл Тремасов заявил, что повышение тарифов ЖКУ с 1 октября может добавить 0,7 п.п. к текущему уровню инфляции, в результате чего темпы роста цен могут приблизиться к верхней границе диапазона прогноза ЦБ в 7%.
Котировки нефти марки Brent снизились с пиков на 3,1% до $105,4 за баррель. Фьючерс на сорт Urals укрепился на 1,4% до $109,0 за баррель.
По итогам основной сессии индекс Мосбиржи снизился на 2,18% до 2286,7 пункта, долларовый индекс РТС − опустился на 2,16% до 855,1 пункта.
Лидерами роста стали акции «М.видео» (+1,58%), «Озон» (+1,40%), «ОВК» (ао +0,40%), «БСП» (ао +0,23%). Между тем снижение продемонстрировали акции «МТС» (ао -6,93%), бумаги «ВК» (-5,89%), «Самолет» (ао -5,13%), «РусГидро» (-4,45%), «iВУШХолдинг» (ао -4,36%), «Распадская» (-4,27%), «Мечел» (ап -4,11%), «Роснефть» (-3,90%) и «Фармсинтез» (-3,76%).
МТС в среду объявила о новой дивидендной политике на 2027-2028 годы. Компания перешла от политики фиксированного дивиденда к выплатам привязанным к финрезультатам. Компания планирует распределять до 20% показателя годовой OIBDA в течение 2027–2028 годов, но не менее 70 млрд руб. в год. При этом часть этих средств может быть направлена на обратный выкуп акций. Акции отреагировали заметным снижением на 7,2% к концу дня.
Банк «Санкт-Петербург» опубликовал отчетность по РСБУ за 8М26. Чистая прибыль до уплаты налога на прибыль снизилась на 37,3% г/г и составила 25,9 млрд руб. Рентабельность капитала (ROE) за 8М26 составила 14,6%. Чистый процентный доход сократился на 8,9% г/г и составил 469 млрд руб. Котировки обыкновенных акций почти не изменились, тогда как привилегированных снизились на 1,1% к концу торгов.
Инвесторам, интересующимся российским рынком акций, мы по традиции рекомендуем обратить внимание на стратегию «RU. Капитал и дивиденды».
Индекс Мосбиржи
С точки зрения теханализа на дневном графике индекс Мосбиржи в ходе коррекции опустился ниже 2300 пунктов. В случае продолжения снижения поддержку может составить уровень 2250. В случае отскока сопротивление может составить зона 2380-2400 пунктов.
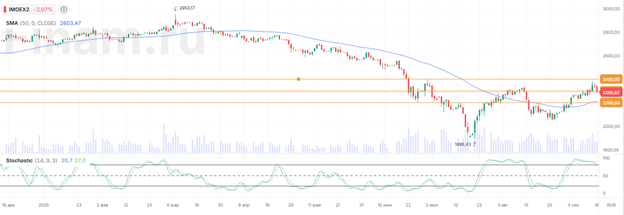
Сервис теханализа в «Финам Трейд» - это наборы классических инструментов, а также инструменты от известных авторов: Чайкина, Вильямса, Уайлдера, Элдера и др.
Фондовая Америка открыла торги среды в «зеленой зоне»
Американские фондовые индексы отскочили вверх в среду, после нескольких сессий снижения, на фоне небольшого отката цен на нефть после сообщений о том, что Саудовская Аравия начала предлагать поставку дополнительных объёмов сырой нефти через Оман, путем перевалки с судна на судно у порта Сохар. Это несколько снизило опасения по поводу возможного сокращения поставок из Саудовской Аравии после приостановки работы нефтепровода «Восток–Запад». Тем временем доходности 10-летних казначейских акций опустились на 0,7%, до 4,97%. Инвесторы находятся в ожидании итогов сегодняшнего заседания ФРС США по ключевой ставке, которые будут обнародованы в 21:00 по мск. Рынок в целом ожидает повышения ключевой ставки на 25 б.п. По данным CME FedWatch, вероятность такого повышения оценивается трейдерами в 92,8%, против 61,2% неделей ранее и 33,1% месяц назад. Ожидания повышения ставки связаны прежде всего с усугубившимся инфляционным давлением от растущих цен на нефть, которые превысили $100/б, в результате нарастающей эскалации на Ближнем Востоке, при стабильном рынке труда. Внимание будет сфокусировано на комментариях главы ФРС по направлению монетарной политики на грядущие месяцы, однако он неоднократно заявлял о намерении ограничить прогнозные заявления. Также сегодня ожидается публикация экономических прогнозов от руководства Федрезерва.
По состоянию на 19:00 МСК индекс «голубых фишек» Dow Jones Industrial Average повысился на 0,14% до 52 156,2 пунктов. При этом индекс широкого рынка S&P 500 укрепился на 0,51% до 7 623,5 пунктов, а индекс высокотехнологичных отраслей Nasdaq Composite вырос на 0,89% до 26 213,2 пунктов.
По сообщениям СМИ, южнокорейский производитель памяти SK Hynix ведет переговоры с Intel о производстве своих чипов в США. Однако SK Hynix заявила, что никаких планов официально пока не подтверждено. Акции Intel отреагировали ростом на 5,2%, тогда как бумаги SK Hynix повысились на 2,3%.
Котировки акций Apple, входящих в состав стратегии «US. Сбалансированная», понизились на 0,4%.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии