Российский нефтегазовый сектор на подъеме

В сентябре фундаментальный фон для российского нефтегаза значительно улучшился. Ситуация на мировом рынке нефти остается противоречивой, но для российских экспортеров пока складывается скорее позитивно. Физические поставки с Ближнего Востока продолжают восстанавливаться.
Кроме того, в сентябре около 40% нефти Персидского залива уже обходило пролив против лишь 17% до войны. Также сообщается, что Ирак на выходных организовал проход супертанкера с 2 млн баррелей через Ормуз и усиливает поиск новых супертанкеров.
Но восстановление остается крайне хрупким. За последнюю неделю произошло как минимум 7 атак на суда. Вчера около 12:00 мск. почти одновременно Саудовская Аравия сообщила, что нефтепровод "Восток-Запад" полностью восстановил работу, но почти в это же время издание AFP сообщило о новом ударе по ранее не атакованной насосной станции в Хурайсе и новой остановке прокачки. Это удерживает Brent выше $100.
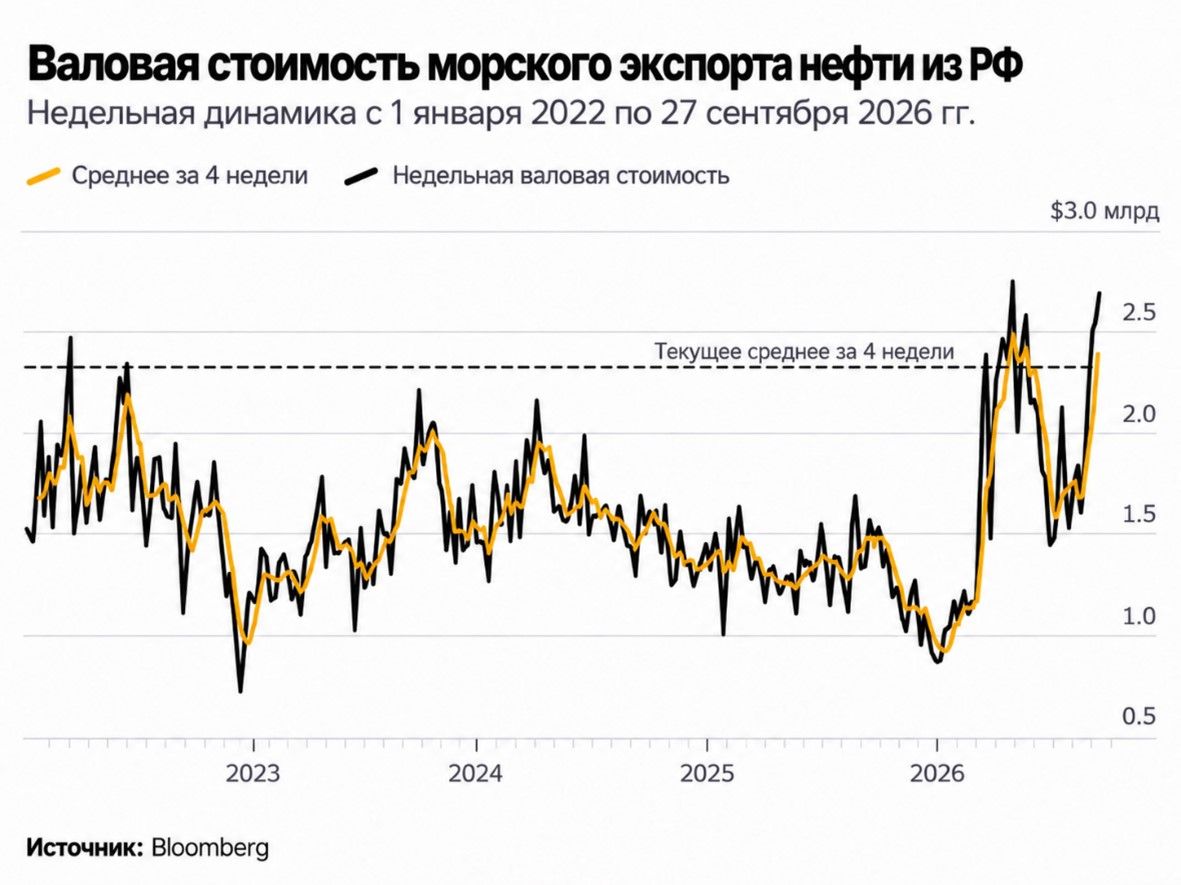
На этом фоне российский экспорт растет: по данным Bloomberg, отгрузки из портов РФ с начала до конца сентября увеличились примерно на 20%, а недельная валовая стоимость морского экспорта в конце сентября достигла $2.75 млрд — максимума с 2022 г.
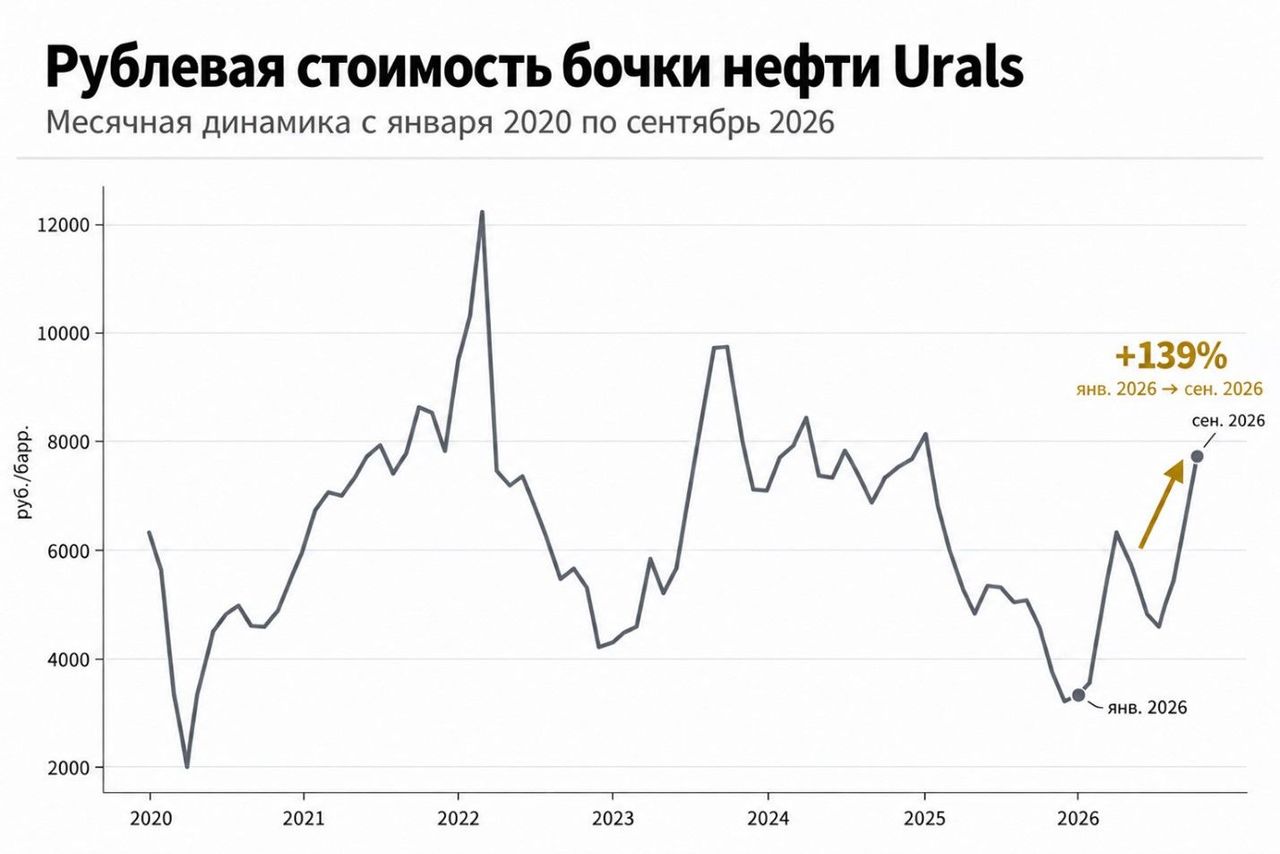
Средняя цена Urals в сентябре выросла на 37% м/м, до $92.08, а рублевая стоимость барреля вышла на максимум с января 2025 г.
Для Роснефти и ЛУКОЙЛа это прямой позитив через рост экспортной выручки.
На газовом рынке дефицит заметно сильнее. Война с Ираном фактически выбила часть СПГ из Катара и ОАЭ. При этом адаптировать СПГ-потоки значительно сложнее, чем нефтяные: СПГ-танкеры специализированы, их свободный флот ограничен, а перевалка ship-to-ship технически сложнее. Goldman Sachs считает, что восстановление СПГ-поставок будет происходить значительно медленнее, чем восстановление потоков сырой нефти.
Дополнительный фактор — Европа подходит к зиме с аномально низкими запасами: хранилища заполнены примерно на 67–72%, поэтому ЕС придется активнее конкурировать с Азией за американский СПГ, поддерживая высокие мировые цены на газ. Для российских газовых компаний это создает благоприятные условия, несмотря на постепенное закрытие европейского направления.
В сентябре Россия экспортировала 3.36 млн тонн СПГ — на 35% больше г/г. За девять месяцев азиатские поставки выросли на 16.9%, причем Китай увеличил закупки сразу на 60%. В сентябре поставки в ЕС, напротив, снизились на 22% г/г. Дефицит газа в Европе повышает конкуренцию, поэтому даже смещение российского экспорта на Восток происходит при высоких мировых ценах. Это позитив прежде всего для НОВАТЭКа, а в меньшей степени — для Газпрома.
Таким образом, пока фундаментальный фон для российских нефтегазовых компаний выглядит скорее позитивно. Высокие цены на нефть и газ, восстановление экспортных объемов поддерживают денежные потоки нефтяников, а дефицит СПГ укрепляет позиции российских газовых экспортеров в Азии. Главный риск остается связан с ударами по инфраструктуре.
Комментарии