"Россети Волга": стабильный рост и дивиденды
Последний обзор по «Россети Волга» делал 18 апреля, тогда акции стоили ~0,195 р., я ожидал коррекции в район 0,175 р., а оттуда рост в район 0,23 р. По факту акции снижались до 0,183, а оттуда росли до 0,223 р. Движение получилось в рамках моих ожиданий и двигалось по тому же сценарию, что я отобразил. После этого акции ушли в боковик 0,165-0,22 р. Сейчас акции торгуются по 0,218 р. Давайте посмотрим, как дела у компании и чего можно ждать дальше.
Основные метрики:
- Капитализация: $498M
- P/E — 2,92
- P/S — 0,29
- P/B — 0,71
- EPS — 0,07
- EBITDA — 26,45 млрд р.
- EV/EBITDA — 1,59
Прибыль выросла. По метрикам сейчас дешевле, чем в прошлом обзоре. Тут всё хорошо и только лучше стало. Разберу эту "конфетку" детальней.
Новостной фон:
- В ОЭЗ «Оренбуржье» запущена инновационная подстанция 110 кВ «Победа», построенная «Россети Волга» — объект мощностью 50 тыс. кВ обеспечит стабильное электроснабжение действующих и новых резидентов особой экономической зоны; большая часть расходов профинансирована из бюджета региона — 27.05.2026.
- «Россети» внедрили цифровые системы передачи информации на семи ключевых подстанциях 220–500 кВ в Поволжье — между питающими центрами в Самарской и Саратовской областях проложены волоконно-оптические линии связи общей протяжённостью около 800 км; инвестиции в проект составили 1,5 млрд руб. — 28.05.2026.
- НРА подтвердило кредитный рейтинг «Россети Волга» на максимальном уровне «AAA|ru|» со стабильным прогнозом — низкая долговая нагрузка (чистый долг/EBITDA на 30 июня 2026 г. — 0,03х) и высокая кредитоспособность подтверждены рейтинговым агентством — 06.10.2026.
- С 1 октября 2026 года проиндексированы тарифы на передачу электроэнергии — тариф на передачу по ЕНЭС вырос на 16%, тарифы распредсетей — на 15,2% для всех потребителей, включая население; конечные цены на электроэнергию для населения в среднем выросли на 11,3% — 01.10.2026.
Финансовое здоровье:
- Собственный капитал за 1П2026ТТМ +6%, в 2025 +21%
- Чистый долг за 1П2026ТТМ -58%, в 2025 -49%
- Net Debt / EBITDA — 0.03, околонулевая долговая нагрузка.
Отличное финансовое здоровье. Динамика положительная, но темпы роста СК сократились.
Выручка, прибыль:
- Выручка за 1П2026ТТМ +9%, в 2025 +55%
- Прибыль за 1П2026ТТМ +25%, в 2025 +212%
- Свободный денежный поток за 1П2026ТТМ -34%.
Будущее, оценки: Традиционно нет прогнозов.
Основные акционеры:
- 68,5% — Россети
- 11.4% — Energyo solutions Russia Limited.
Сравнение с конкурентами: Это средняя по капитализации компания в своем секторе. По метрикам оценивается дешевле сектора. По долговой нагрузке лучше сектора. По метрикам рентабельности лучше сектора. По росту выручки за 5 лет выше сектора.
Дивиденды: 2020 — 7,6%. 2021 — нет. 2022 — 1,04. 2023 — нет. 2024 — 9,09%. 2025 — 7,8%. 2026 — 9,98%.
Платит стабильно и довольно высокие дивиденды. Единственный момент в том, что есть компании, которые платят еще больше.
Технический анализ: Мысли по движению стоимости акций отобразил на графике.
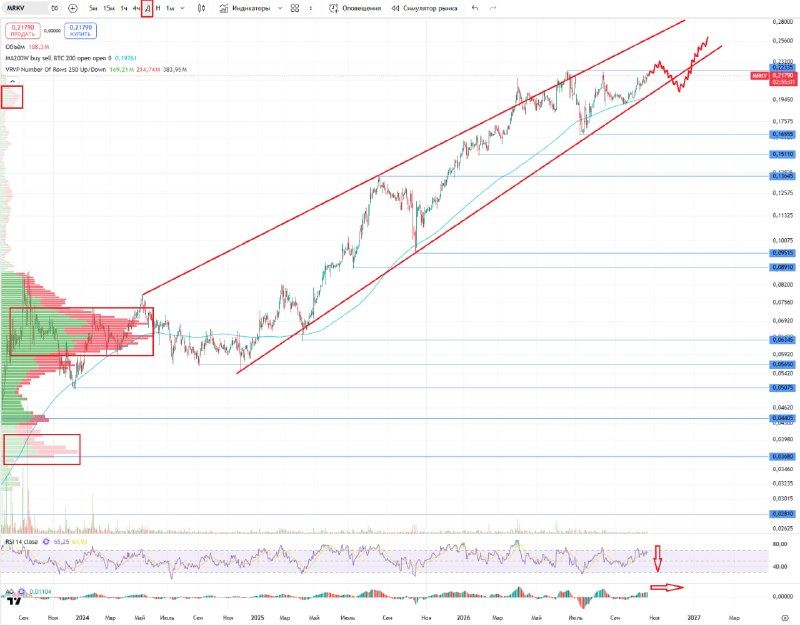
Выводы: Одна из немногих компаний, у которых всё хорошо, дешево стоит, платит хорошие дивиденды, потенциал роста выручки и прибыли. Небольшая разве что - это из минусов. Ну, и темпы роста немного снизились по сравнению с 2025 годом. А так - всё отлично.
Комментарии