Результаты "ИКС-5"за 3 квартал могут показать восстановление рентабельности

ИКС 5 в четверг, 29 октября, опубликует результаты за III квартал 2026 г. по МСФО. Компания уже сообщила, что выручка в III квартале достигла 1,31 трлн руб. Показатель вырос на 13% относительно аналогичного периода предыдущего года благодаря увеличению сопоставимых (LFL) продаж на 7,4% и расширению сети. Это быстрее, чем 9,9% во II квартале. Основной фактор — ускорение продовольственной инфляции до 4,8% против 3,4% в апреле–июне. При этом сопоставимый трафик вырос во всех форматах.
Ждем, что рентабельность по EBITDA улучшилась после просадки в I полугодии. Полагаем, поддержку мог оказать перенос повышения тарифов ЖКХ с июля на октябрь. В отличие от прошлого года, когда затраты в III квартале выросли из-за традиционной индексации в июле, в III квартале этого года расходы на коммунальные услуги, по нашим оценкам, увеличивались пропорционально расширению торговой сети, что не должно было оказать избыточного давления на рентабельность.
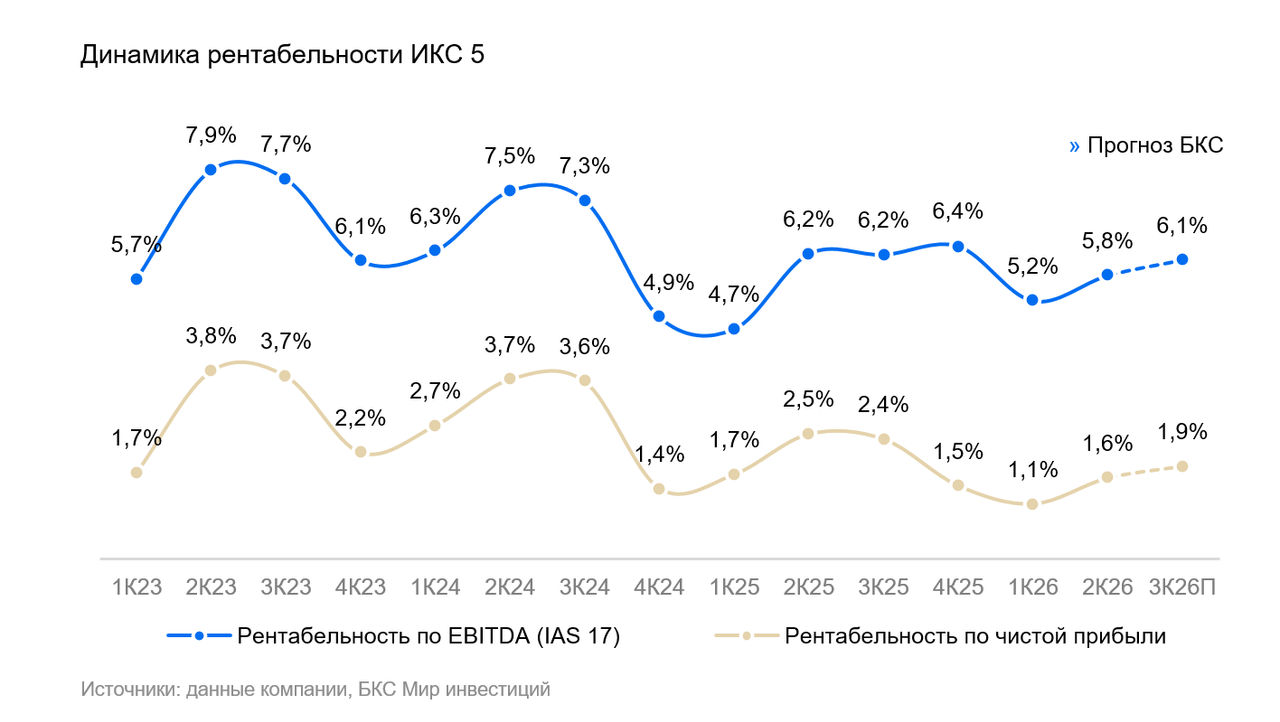
В то же время есть и сдерживающие факторы. Менее прибыльные сегменты «Чижик» и цифровой бизнес растут быстрее, чем основной бизнес. Кроме того, на фоне дефицита кадров увеличиваются расходы на персонал. В результате ждем EBITDA по стандартам IAS 17 в размере 79,6 млрд руб., на 11% выше, чем годом ранее. Рентабельность прогнозируем на уровне 6,1% против 6,2% годом ранее и 5,8% во II квартале.
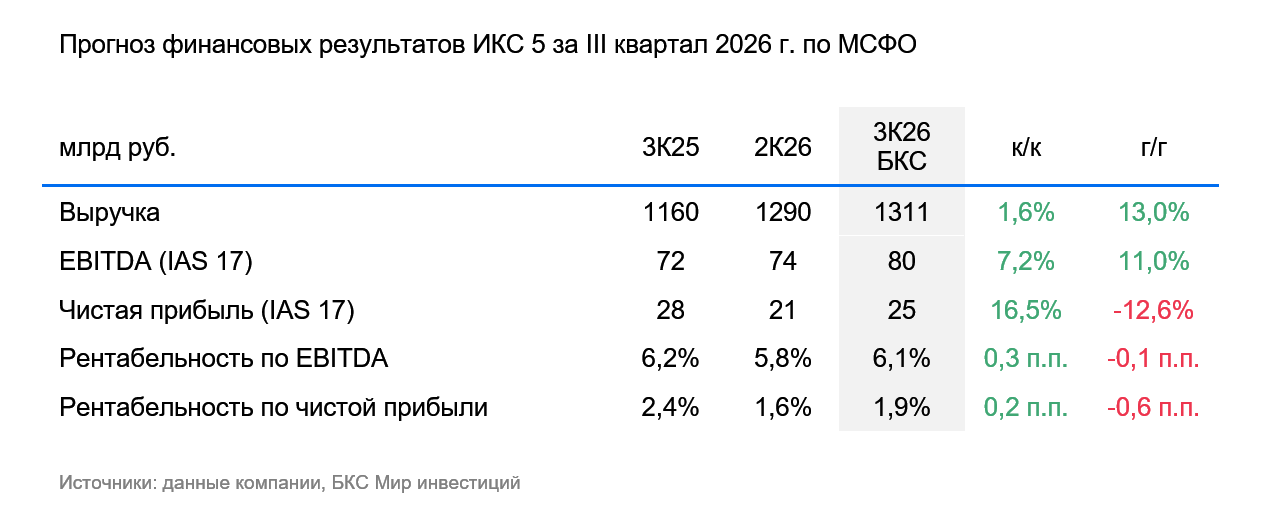
Чистая прибыль, по нашим оценкам, составила 24,7 млрд руб. — примерно на 13% ниже, чем годом ранее, но на 16% выше, чем в предыдущем квартале. Ждем, что чистые процентные расходы несколько увеличились по сравнению с прошлым кварталом: в июле компания выплатила дивиденды за 2025 г., что увеличило долг. Кроме того, годом ранее прибыль поддержала низкая эффективная ставка налога.
Влияние
Ждем от компании хорошего денежного потока и дивидендов. Помимо результатов III квартала, денежный поток может поддержать замедление капитальных затрат: ожидаем, что компания перенесет часть проектов на более поздний срок и капитальные расходы будут ниже ориентиров на 2026 г. (4,5–4,7% от выручки). Это повышает вероятность хороших дивидендов в течение 12 месяцев, а в декабре–январе ждем выплату 175 руб. на акцию. Рекомендацию ждем в первой половине ноября.
Оценка
У нас «Позитивный» взгляд на акции ИКС 5 на горизонте года. Бумаги торгуются с оценкой 7,2х по мультипликатору Р/Е на базе наших прогнозов прибыли на 2026 г. Это ниже исторического среднего 7,4х за 2023–2025 гг.
Комментарии