Результат "Татнефти" улучшили демпферные платежи и рост внутренних цен

Татнефть опубликовала финансовые результаты за 9 месяцев 2026 г. по Российским стандартам бухгалтерского учета (РСБУ). Чистая прибыль за III квартал выросла в III квартале 2026 г. на 34%, до 146,3 млрд руб. Ее размер почти сопоставим с цифрой I полугодие — 153 млрд руб. (I квартал был низким с 43,6 млрд руб.) и в 4 раза больше, чем в III квартале 2025 г. (37,8 млрд руб.)
Влияние
Нейтрально — рост прибыли обеспечили цены на нефтепродукты, но дивдоходность не назвать высокой. Мы считаем, что результат улучшили демпферные платежи, зависящие от мировых цен на нефтепродукты, а также рост внутренних цен. Рублевая стоимость нефти за квартал почти не изменилась — 6,0 тыс. руб./барр.
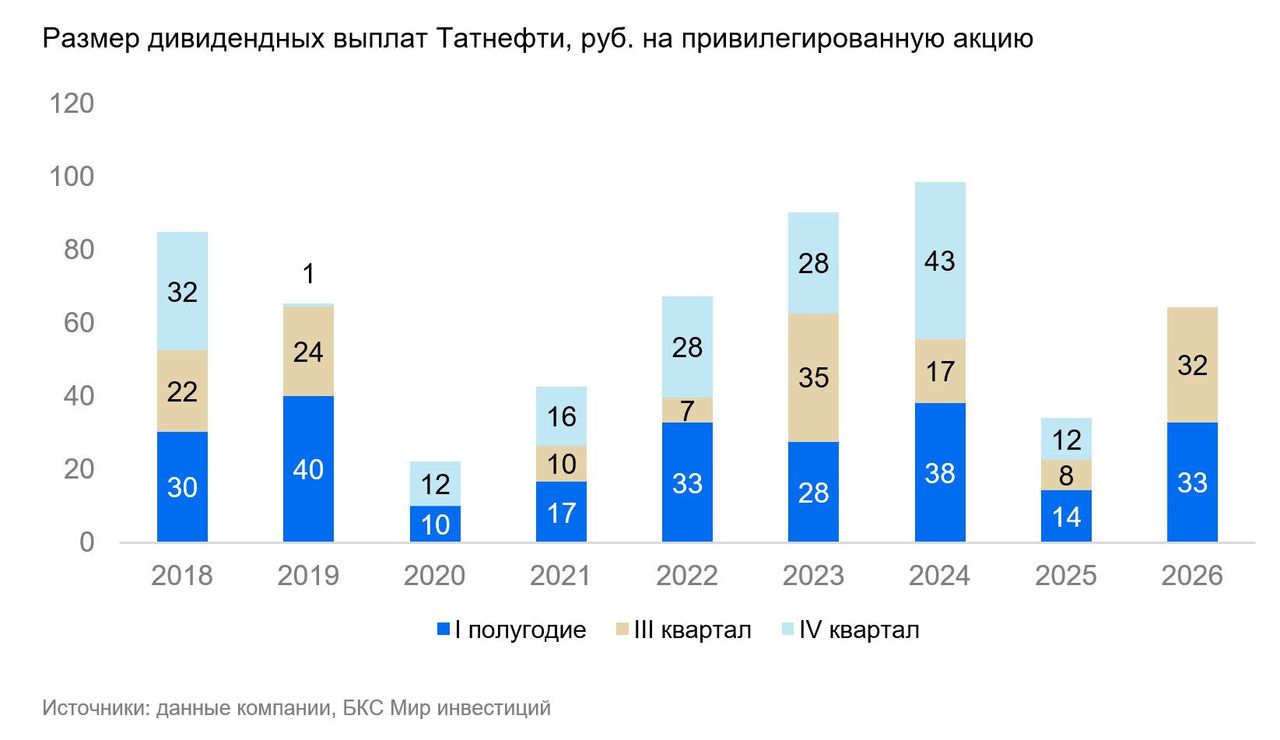
Татнефть выплачивает промежуточные дивиденды за I полугодие и III квартал на базе прибыли по РСБУ. При коэффициенте 50% выплаты за III квартал 2026 г. составят 31,5 руб. на привилегированную акцию, что предполагает доходность 5%. Вероятность улучшения коэффициента есть, но она не входит в базовый сценарий.
Оценка
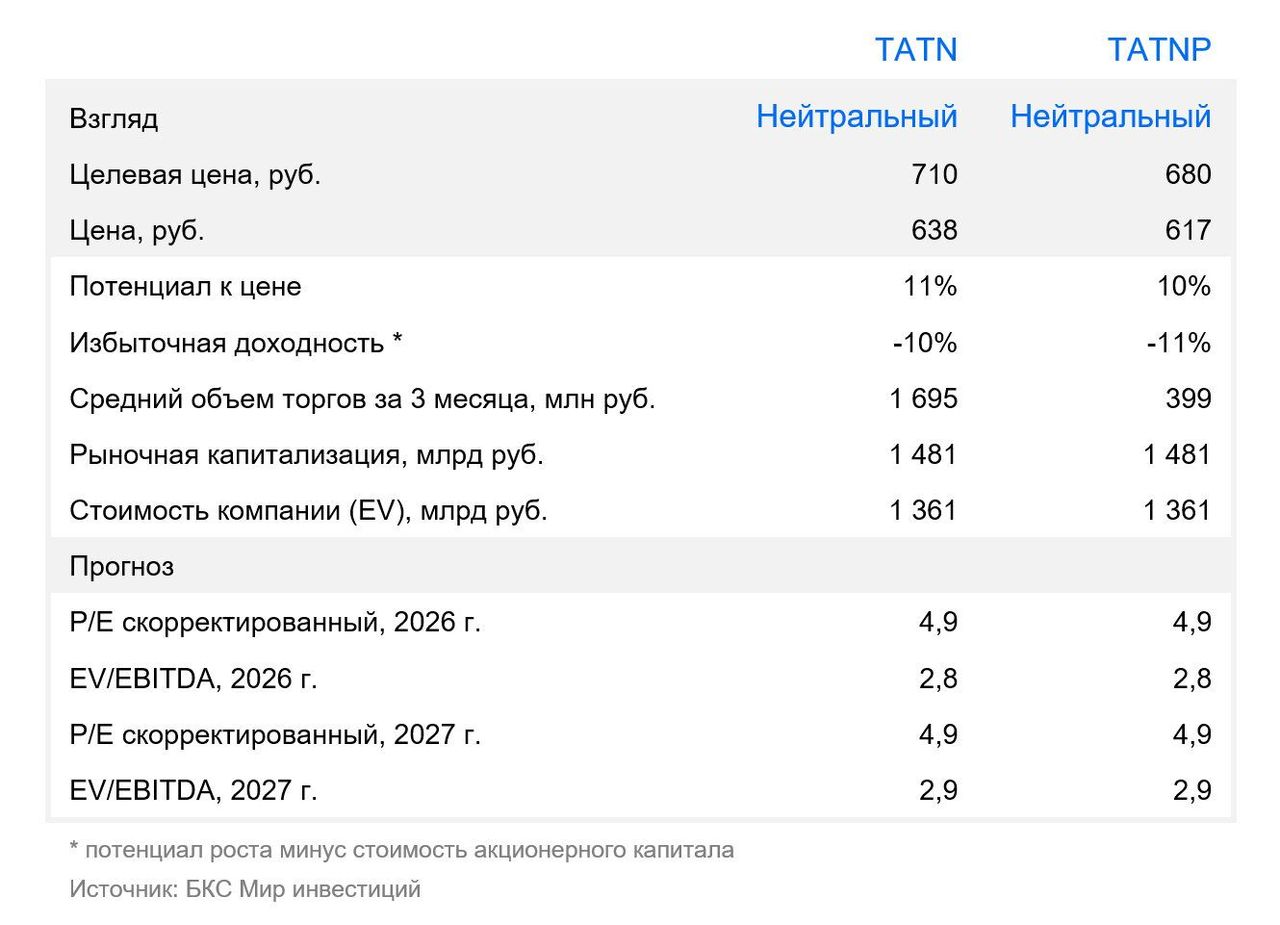
«Нейтральный» взгляд на оба класса акций. Сейчас мы предпочитаем осторожный подход к большинству акций российского нефтегазового сектора. Недавний рост котировок обеспечили позитивный внешний фон и высокие цены на энергоресурсы, а эти факторы могут и резко ухудшиться. Наши фавориты в секторе сейчас — акции НОВАТЭКа, ЛУКОЙЛа и Транснефти.
Комментарии