Рейтинг «Продавать» по привилегированным акциям «Башнефти» оправдал себя
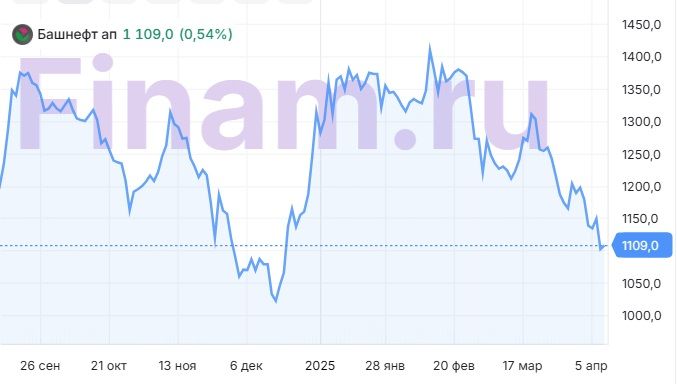
Мы повышаем рейтинг по привилегированным акциям «Башнефти» с «Продавать» до «Держать» и сохраняем целевую цену 1 122 руб. Потенциал роста составляет 3,1%. С момента понижения нами рейтинга по привилегированным акциям до «Продавать» от 28 января они упали на 20% и опустились ниже нашей целевой цены. Падение было вызвано ухудшением рыночной конъюнктуры и достаточно слабым отчетом по итогам 2024 года. При этом сейчас мы считаем, что данные факторы во многом учтены рынком, поэтому меняем взгляд на «префы» с негативного на нейтральный.
Также мы сохраняем рейтинг «Продавать» по обыкновенным акциям «Башнефти» с целевой ценой 1 537 руб. Потенциал снижения — 24,0%. Премия обыкновенных акций остается аномальной.
«Башнефть» — крупная башкирская вертикально интегрированная нефтяная компания. Деятельность охватывает добычу и переработку нефти, а также розничную реализацию.
«Башнефть» вместе с сектором страдает от значительного ухудшения рыночной конъюнктуры. Мировые цены на нефть из-за эскалации торговых войн и планов ОПЕК+ по наращиванию добычи упали до минимума за четыре года, а рубль продолжает показывать аномальную крепость. Эти факторы неизбежно окажут негативное влияние на финансовые результаты компании в первом полугодии.
«Башнефть» имеет нейтральную по меркам сектора дивидендную доходность, что связано с нормой выплат всего 25% прибыли по МСФО. По итогам 2024 года ждем снижения выплат до 147,3 руб. на акцию, что соответствует 7,3% доходности на а. о. и 13,5% на а. п.
Потенциал по увеличению пейаута ограничивает рост дебиторской задолженности. На данный момент дебиторская задолженность по РСБУ составляет 464 млрд руб., что больше капитализации «Башнефти» и примерно в 15 раз превышает дебиторскую задолженность 2015 года при близких объемах бизнеса.
Умеренным позитивом для «Башнефти» могут стать планы ОПЕК+ по постепенному восстановлению добычи. «Башнефть» исторически сильнее аналогов сокращала добычу в периоды ужесточения ограничений ОПЕК+, что делает ее одним из бенефициаров смягчения ограничений.
По итогам 2024 года «Башнефть» представила достаточно слабую отчетность по МСФО. Выручка нефтяника выросла на 10,8% г/г, до 1142,8 млрд руб., однако EBITDA упала на 22,6% г/г, до 188,6 млрд руб., а чистая прибыль акционеров — на 41,0% г/г, до 104,7 млрд руб. На фоне слабой рыночной конъюнктуры ожидаем умеренного снижения основных показателей и в 2025 году.
Для расчета целевой цены привилегированных акций «Башнефти» мы использовали модель дисконтированных дивидендов (DDM). Для обыкновенных акций взяли пятилетнюю среднюю премию 37%.
Среди ключевых рисков для акций «Башнефти» можно выделить возможность роста дебиторской задолженности, снижение рублевых цен на нефть, сокращение маржинальности нефтепереработки или ухудшение операционных результатов.
| BANE | Продавать |
| Целевая цена | 1 537 руб. |
| Текущая цена | 2 022 руб. |
| Потенциал | -24,0% |
| ISIN | RU0007976957 |
| BANEP | Держать |
| Целевая цена | 1 122 руб. |
| Текущая цена | 1 088 руб. |
| Потенциал | 3,1% |
| ISIN | RU0007976965 |
| Капитализация, млрд руб. | 331 |
| EV, млрд руб. | 378 |
| Финансовые показатели, млрд руб. | |||
| Показатель | 2023 | 2024 | 2025П |
| Выручка | 1 031,8 | 1 142,8 | 1 089,3 |
| EBITDA | 234,6 | 188,6 | 175,5 |
| Чистая прибыль | 177,4 | 104,7 | 98,1 |
| Дивиденд, руб. | 249,7 | 147,3 | 138,1 |
| Показатели рентабельности | |||
| Показатель | 2023 | 2024 | 2025П |
| Маржа EBITDA | 22,7% | 16,5% | 16,1% |
| Чистая маржа | 17,2% | 9,2% | 9,0% |
Аналитический обзор от 11 декабря 2024 г.
Brief Update от 28 января 2025 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
* Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 07.04.2025.
Комментарии