Рейтинг не гарантия: как оценить вероятность дефолта по облигациям
- Матрица дефолтов переводит кредитный рейтинг в понятную оценку исторического риска
- Чем ниже рейтинг, тем выше вероятность дефолта на горизонте одного-трех лет
- Рейтинг и матрица помогают оценить риск, но не предсказывают судьбу конкретного эмитента
- Сервис «Облигации-360» в AI-скринере помогает оценивать риски и сравнивать облигации

Высокая доходность облигации почти всегда означает, что рынок закладывает в нее повышенный риск. Но как понять, насколько велика вероятность того, что эмитент действительно не сможет выполнить обязательства? Один из ориентиров - кредитный рейтинг. Еще более полезный инструмент - матрица дефолтов, которая показывает, как часто эмитенты с тем или иным рейтингом в прошлом фактически приходили к дефолту.
При этом важно сразу сделать оговорку: ни рейтинг, ни рассчитанная по нему вероятность дефолта не дают гарантии будущего результата. Это инструменты оценки риска, а не прогноз судьбы конкретной облигации.
Что показывает кредитный рейтинг
Кредитный рейтинг характеризует способность компании исполнять финансовые обязательства. При его определении рейтинговые агентства анализируют долговую нагрузку, ликвидность, устойчивость денежных потоков, качество активов, положение компании на рынке и ряд других факторов.
Главное - рейтинг отражает прежде всего относительный кредитный риск. Компания с рейтингом А при прочих равных считается более надежным заемщиком, чем компания с рейтингом BB, однако сама буква рейтинга не означает, например, что вероятность дефолта составляет ровно 1% или 5%.
Как поясняет «Эксперт РА», абсолютную оценку можно приблизительно получить уже постфактум - на основе статистики того, как часто объекты каждого рейтингового уровня действительно допускали дефолт.
Именно так появляется матрица дефолтов.
Как строится матрица «Эксперт РА»
«Эксперт РА» собирает статистику собственных рейтингов более 20 лет. В описанном агентством примере выборка за 2001–2024 годы включала 7560 рейтинговых наблюдений. Каждое наблюдение содержит объект рейтинга, его рейтинг на начало года и информацию о том, произошел ли дефолт в последующие один, два или три года.
В актуальном обзоре «Эксперт РА» для отдельных рейтинговых уровней приводятся такие оценки:
| Рейтинг | 1 год | 2 года | 3 года |
| ruAAA | 0,12% | 0,50% | 0,90% |
| ruA | 0,58% | 1,81% | 2,97% |
| ruBBB | 1,30% | 3,55% | 5,58% |
| ruBB | 2,93% | 6,88% | 10,23% |
| ruB | 6,47% | 12,89% | 18,01% |
| ruCCC | 13,65% | 22,88% | 29,75% |
| ruCC | 26,56% | 37,29% | 44,96% |
Источник: «Эксперт РА»
Механика достаточно наглядна. Если, например, на определенном рейтинговом уровне было 613 наблюдений, а в течение года 31 из них завершилось дефолтом, историческая годовая частота составляет 31 / 613, или 5,06%.
Однако фактическая статистика может быть неровной: выборки для отдельных рейтингов невелики, меняются экономическая ситуация и структура рейтингового портфеля. Поэтому наряду с наблюдаемой дефолтностью агентство рассчитывает теоретические вероятности дефолта, используя математическую модель.
Разрыв существенный. Для AAA расчетный годовой риск измеряется десятыми долями процента, а для B - уже несколькими процентами. На горизонте трех лет различия становятся еще заметнее.
Отсюда практический вывод: лишние несколько процентных пунктов доходности по низкорейтинговой облигации - не бесплатная премия. Инвестор получает их в том числе за принятие большей вероятности потери части капитала.
Что матрица не умеет предсказывать
Воспринимать таблицу как прогноз для каждой конкретной компании было бы ошибкой.
Вероятность 6,47% для B не означает, что именно у выбранного эмитента шанс дефолта равен 6,47%. Это усредненная оценка для множества исторических наблюдений. Конкретная компания может как благополучно погасить долг, так и столкнуться с проблемами гораздо раньше.
Кроме того, матрица «Эксперт РА» построена на рейтингах самого «Эксперт РА». Механически брать, например, рейтинг другого агентства с похожим буквенным обозначением и подставлять его в эту таблицу некорректно. Российские РА имеют собственные методологии и статистику.
Банк России отдельно публикует сопоставление национальных рейтинговых шкал различных агентств, учитывая в том числе их оценки вероятностей дефолта.
То есть рейтинг другого агентства - тоже полезный сигнал, но он не превращается автоматически в вероятность из матрицы «Эксперт РА».
Что показывают реальные дефолты
Последние события хорошо демонстрируют и пользу рейтингов, и их ограничения.
Например, у «Нэппи Клаб» перед первым техническим дефолтом в январе 2026 года действовал рейтинг B- с развивающимся прогнозом. После задержки купона рейтинг снизили до C. Последовали новые технические дефолты, а после неисполнения обязательства более 10 рабочих дней - уже полноценный дефолт и D. Риск, таким образом, был заметен в рейтинге еще до финальной стадии.
Другой пример - «Мосрегионлифт». До первого технического дефолта летом 2025 года рейтинг составлял B с развивающимся прогнозом. Затем он был снижен до C, а в октябре после неисполнения купонных обязательств компания получила D.
Но существует и обратная сторона. У «ЕвроТранса» перед техническим дефолтом в марте 2026 года был сравнительно высокий A-. Причиной стало нарушение срока исполнения обязательства при выкупе облигаций, которое компания связывала с техническим сбоем.
Такой случай особенно показателен: высокий рейтинг означает низкую, но не нулевую вероятность неблагоприятного события. Кроме того, технический дефолт не всегда означает финансовую несостоятельность эмитента - причиной может быть операционный или платежный сбой.
В целом статистика подтверждает связь между рейтингом и риском. В первом полугодии 2026 года «Эксперт РА» зафиксировал дефолты восьми компаний - эмитентов облигаций, причем большинство относилось к рейтинговым категориям BB/B.
Как применять это при выборе облигаций
Матрицу дефолтов имеет смысл использовать как первый фильтр, но не как единственный критерий. Помимо рейтинга стоит смотреть на долговую нагрузку компании, способность обслуживать проценты, сроки крупных погашений, денежный поток, ликвидность, динамику рейтинга и его прогноз. Особенно важны понижение рейтинга, негативный прогноз или статус «под наблюдением».
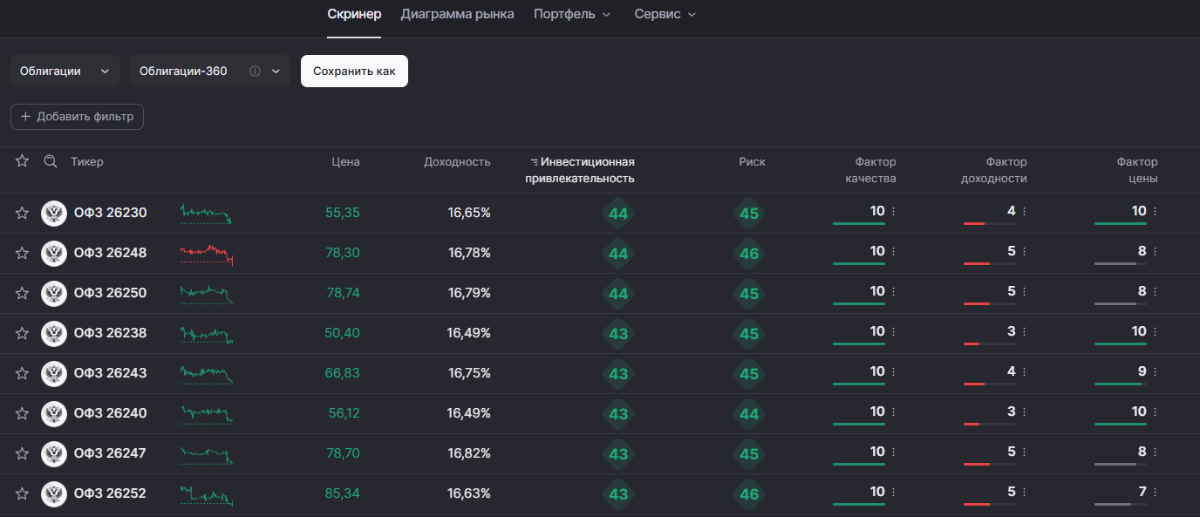
В итоге логика выбора выглядит так: сервис «Облигации-360» в AI-скринере помогает оценить риски и сократить круг бумаг, кредитный рейтинг - оценить относительное качество эмитента, а матрица дефолтов - перевести абстрактную букву рейтинга в более понятный масштаб исторического риска. Но окончательное решение требует анализа конкретной компании: даже самый высокий рейтинг снижает вероятность дефолта, а не отменяет ее.
Комментарии