Разворот в оценке "РусГидро" произойдет только тогда, когда инвестиции пойдут вниз

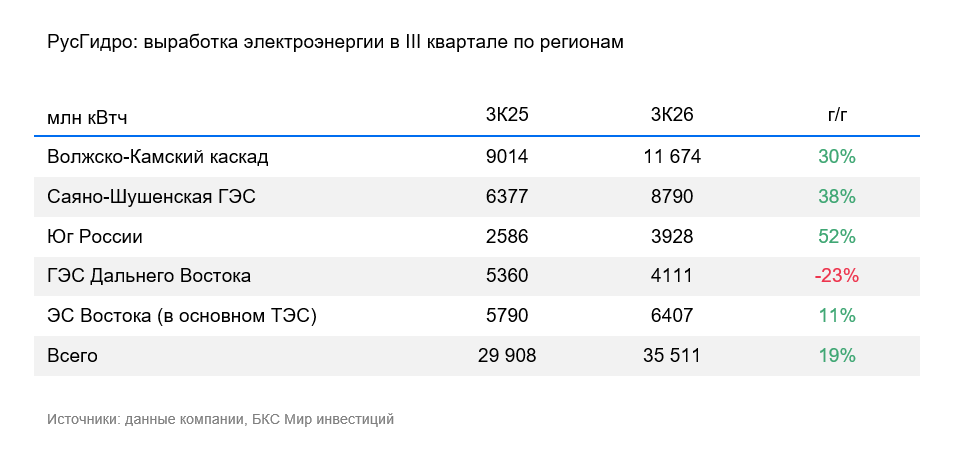
РусГидро опубликовала сильные операционные результаты за III квартал. Производство электроэнергии выросло на 19% год к году (г/г) в основном благодаря высокой водности Волжско-Камского каскада и Саяно-Шушенской ГЭС. По итогам 9 месяцев 2026 г. выработка увеличилась не так сильно — на 10% г/г. Публикация результатов ожидается 30 октября (РСБУ) и 27 ноября (МСФО). Также напоминаем, что компания ранее публично заявляла о моратории на выплату дивидендов до 2030 г.
Влияние
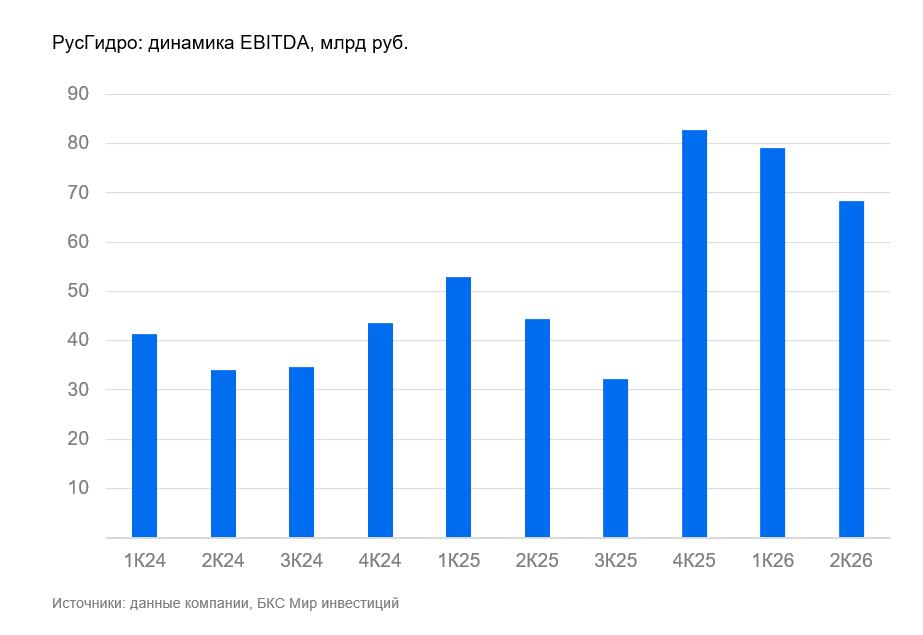
Единовременный фактор — нейтральное влияние. После высокой водности в июле–августе водность и выработка электроэнергии на гидростанциях в сентябре пошли на убыль. Поэтому высокие результаты рассматриваем скорее как единовременный фактор, связанный с погодными условиями. Увеличение выработки поддержит финансовые результаты III квартала, однако из-за падения спотовых цен в европейской части России и Сибири рост финансовых показателей будет не таким сильным. Например, падение цен в Сибири в III квартале г/г было двухзначным.
Оценка
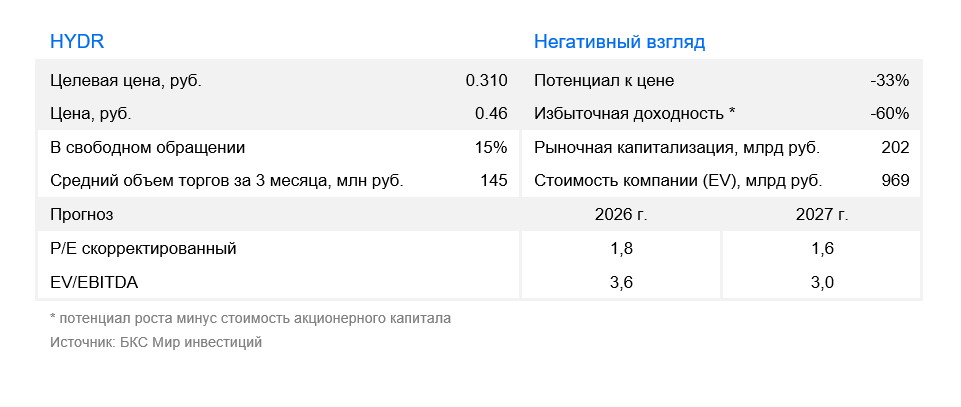
«Негативный» взгляд на РусГидро на горизонте 12 месяцев. Основной фокус компании остается на капитальных затратах — достройке ряда крупных станций на Дальнем Востоке. Есть вероятность появления и новых проектов. Мы допускаем снижение капзатрат в ближайшие годы. Если этого не произойдет, наши оценки могут быть скорректированы. Разворот в оценке произойдет только тогда, когда инвестиции пойдут вниз. Хотя рост прибыли создает хорошую базу для дальнейшего погашения долга — потенциально позитивный фактор.
Комментарии