Разбор нового портфеля и драйверов его роста

Российский рынок акций остается спекулятивным: факторы влияния все те же, и основной из них — это геополитика, при этом волатильность останется повышенной. В нашей корзине краткосрочных аутсайдеров заменили Газпром на Самолет.
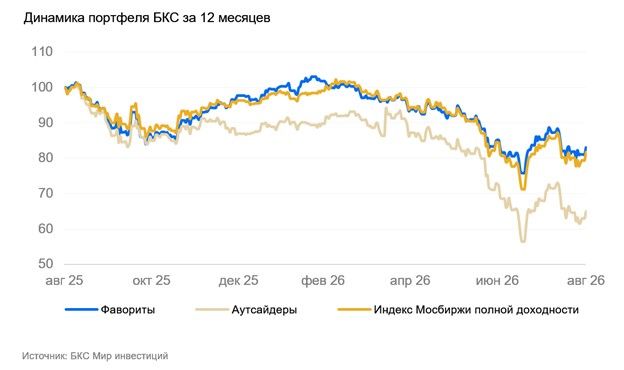
Динамика портфеля
За последние три месяца наша корзина фаворитов снизилась на 4%, в то время как Индекс МосБиржи потерял 2%, а аутсайдеры упали на 15%.
Актуальный состав портфеля
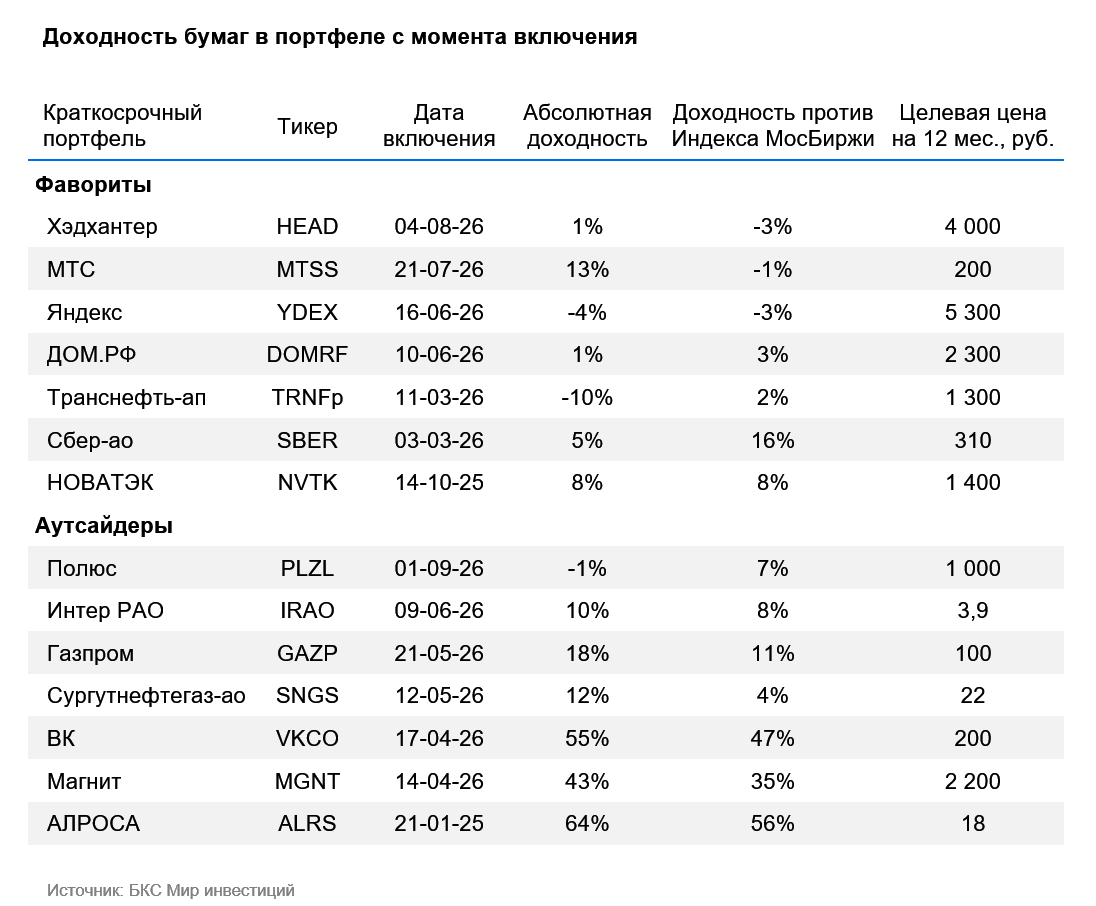
Фавориты: Хэдхантер, МТС, Яндекс, ДОМ.РФ, Транснефть-ап, Сбер-ао, НОВАТЭК.
Аутсайдеры: Самолет, Полюс, Интер РАО, Сургутнефтегаз-ао, Магнит, ВК, АЛРОСА.
Краткосрочные фавориты: ключевые драйверы
Хэдхантер. Наш краткосрочный фаворит. По итогам II квартал 2026 г. совет директоров рекомендовал дивиденды в размере 200 руб./акц. Дивидендная доходность за 6 месяцев может составить порядка 7% (ранее компания платила 233 руб./акц.). Дата закрытия реестра придется на конец сентября.
Мы ожидаем, что по итогам II полугодия 2026 г. Хэдхантер также сможет выплатить сопоставимую сумму дивидендов, хотя это случится уже в начале 2027 г., а конкретный размер будет зависеть от макроэкономической ситуации до конца года.
МТС. Полагаем, что уже на этой неделе МТС утвердит обновленную дивидендную политику. Исходя из сложившейся тенденции к росту дивидендных выплат, мы прогнозируем, что их размер, скорее всего, будет не ниже 35 руб./акц. С учетом текущих цен на бумаги это дает дивидендную доходность порядка 19%.
Уровень закредитованности компании остается умеренным: соотношение Чистый долг/OIBDA равно 1,6х — компания платила хорошие дивиденды и с более высокой долговой нагрузкой. Позитивным сигналом может послужить и возможный переход к выплатам раз в полгода или в квартал.
Ключевой акционер, АФК Система (контролирует 42% акций), заинтересована в регулярном денежном потоке от МТС, что тоже подкрепляет наши ожидания хороших будущих дивидендов.
Яндекс. По прогнозам самой компании, выручка в 2026 г. может вырасти на 20% в годовом выражении (г/г), а скорректированная EBITDA — на 25% (г/г), до 350 млрд руб., что говорит о стремлении держать издержки под контролем. Квартальные результаты также оказались сильными: операционные расходы увеличились на 11% г/г при повышении выручки на 16% г/г.
Значимым достижением стал выход сегмента электронной коммерции на безубыточность по EBITDA — вероятно, разовый эффект, но компания намерена удерживать эту динамику.
Стоит отметить, что фоне общего замедления экономики диверсифицированный бизнес компании продолжает расти двузначными темпами. Дивиденды за I квартал 2026 г. составят 110 руб./акц., что соответствует доходности 2,8%, дата отсечки — 19 сентября.
Транснефть ап. Жесткая денежно-кредитная политика в 2026 г. играет на руку прибыли и дивидендам компании: благодаря крупной чистой денежной позиции она получает значительные процентные доходы. Ожидаемая дивидендная выплата на следующие 12 месяцев — около 180 руб./акц. (доходность 18%), что согласуется с практикой направлять на дивиденды не менее 50% скорректированной чистой прибыли по МСФО, как это было в 2025 г., а также с положительным свободным денежным потоком по итогам I квартала 2026 г.
Годом ранее за тот же период он был отрицательным. Дополнительный плюс — квоты ОПЕК+, позволяющие России наращивать экспорт сырой нефти и тем самым компенсировать недозагрузку НПЗ, что поддерживает стабильность выручки и укрепляет финансовое положение компании.
НОВАТЭК. Низкий уровень газовых запасов в Евросоюзе формирует предпосылки для роста мировых цен, что позитивно для фундаментальных показателей НОВАТЭКа. Компания продолжает наращивать отгрузки с ключевого проекта «Арктик СПГ — 2», который сохраняет потенциал переоценки, а стабильные летние поставки при загрузке мощностей на 100% станут краткосрочным драйвером роста котировок.
Интерес к бумаге дополнительно подогревает нарастающая неопределенность на мировом рынке в преддверии отопительного сезона.
Сбербанк. По итогам II квартала группа показала рост чистой прибыли более чем на 20%. По нашим ожиданиям, чистая прибыль по итогам текущего года превысит 2 трлн руб., а дивидендная доходность в следующем году поднимется выше 15%. Сбербанк сохраняет статус одной из самых предсказуемых компаний по темпам роста финансовых результатов и стабильности дивидендов.
На прошлой неделе Сбер опубликовал умеренно позитивную отчетность по РСБУ за 8 месяцев: чистая процентная маржа сохраняется на очень высоких уровнях, что поддерживает чистый процентный доход. Операционные расходы растут умеренно, а средняя стоимость риска находится внутри прогнозов менеджмента. Чистый комиссионный доход находится под давлением, но мы учитываем это в наших долгосрочных прогнозах финансовых результатов Сбера.
ДОМ.РФ. Сохраняем акции ДОМ.РФ в корзине фаворитов. Компания представила сильные финансовые результаты за II квартал и, как мы и ожидали, повысил прогноз чистой прибыли на текущий год до 117 млрд руб. — на 5% выше наших собственных, ранее уже пересмотренных вверх оценок.
Успех ДОМ.РФ в значительной степени объясняется более плавным снижением ключевых ставок, что дало возможность удержать чистую процентную маржу группы на уровне 4,3% в I полугодии — на 0,3 п.п. выше долгосрочного ориентира руководства в 4%.
Помимо этого, стабильно высокими темпами растут и непроцентные доходы компании. Как и Сбербанк, ДОМ.РФ можно назвать компанией, которая сочетает устойчивый рост финансовых показателей с регулярными дивидендными выплатами. Результаты по МСФО за 8 месяцев компания планирует опубликовать в 20-х числах сентября.
Краткосрочные аутсайдеры: ключевые драйверы
Самолет. Мы добавляем акции Группы «Самолет» в нашу корзину аутсайдеров. Результаты компании за I полугодие оказались слабыми, и мы ожидаем, что они останутся таковыми в обозримой перспективе. В условиях медленного снижения процентных ставок давление финансовых расходов сохраняется — мы ожидаем, что группа останется убыточной вплоть до 2028 г.
Не добавляет оптимизма и слабость главного для компании рынка новостроек — Московского региона, продажи в котором могут снизиться на 30–40% в натуральном выражении в этом году.
Полюс. Вероятно, что на краткосрочном горизонте акции золотодобытчика будут отставать от рынка на фоне негативных корпоративных новостей. 8 июля менеджмент рекомендовал отмену дивидендов до 2030 г. из-за высоких процентных ставок и масштабной программы капзатрат.
31 августа компания опубликовала урезанную отчетность за I полугодие: несмотря на рост выручки в годовом выражении, прибыль упала на 59% — расходы превысили наши ожидания на $1,5 млрд, а раскрытие не дает полной картины, объясняющей такое падение и его характер (разовый или устойчивый). Полагаем, что такой рост расходов при резком ограничении прозрачности отчетности будет негативно воспринят рынком краткосрочно.
Интер РАО. На наш взгляд, после прохождения дивидендной отсечки бумага лишилась краткосрочной поддержки, поэтому котировки Интер РАО, скорее всего, будут хуже рынка. У компании сохраняются как сильные стороны (крепкий баланс), так и слабые (инвестиционный цикл). При этом на долгосрочном горизонте Интер РАО вполне может оставаться одним из наиболее привлекательных имен в электроэнергетике.
Сургутнефтегаз. По нашему мнению, в краткосрочной перспективе обыкновенные акции Сургутнефтегаза, скорее всего, будут отставать от рынка. Катализаторов нет, а дивиденды за 2025 г. (85 коп./акц.) оказались ниже прогнозов и уровня прошлого года.
Вместе с тем нехватка новостей и даже публикация промежуточной отчетности усилят давление на котировки в краткосрочном периоде. С точки зрения дивидендов обыкновенные акции не получают существенной выгоды даже при улучшении ценовой конъюнктуры.
Магнит. Магнит — наш аутсайдер. Чистый убыток ритейлера в I полугодии составил 9,3 млрд руб. против прибыли 0,6 млрд руб. годом ранее. Финансовые расходы выросли на 45% г/г, а чистый долг без аренды повысился на 20% г/г, до 518 млрд руб. В ближайшие периоды результаты останутся под давлением: процентные расходы слишком высокие, а операционный рост будет ограничен на фоне слабого спроса.
Дивиденды в ближайшее время не ожидаем. При убытке и нагрузке 2,9х по показателю Чистый долг/EBITDA приоритетом останется обслуживание и погашение долга.
АЛРОСА. Компания опубликовала слабые финансовые результаты по МСФО за I полугодие 2026 г. На фоне падения цен на алмазы и сокращения производства у АЛРОСА падают выручка и EBITDA. Кроме того, компания показала убыток на операционном уровне. Чистый долг вырос до 112 млрд руб., а коэффициент долговой нагрузки составил 3,2х. Мы не видим предпосылок для разворота в отрасли на краткосрочном горизонте
ВК. ВК зарабатывает в основном на онлайн-рекламе, а этот бизнес заметно зависит от макроэкономической ситуации. В целом итоги за II квартал оказались неплохими — компания даже вышла в прибыль во II квартале, однако мы полагаем, что во II полугодии 2026 г. убыток вернется. Он фиксировался в 2025 г. и ожидается вновь в 2026 г.
В августе ВК раскрыла достойные результаты за II квартал 2026 г. — темпы роста выручки ускорились. Из заметных последних событий — удаление из App Store ряда приложений российского холдинга VK.
Комментарии