Прибыль "Интер РАО" под давлением операционных расходов

«Интер РАО» — российский электроэнергетический холдинг, занимающийся производством и продажей электрической и тепловой энергии, а также выпуском энергетического оборудования.
Мы подтверждаем рейтинг «Покупать» для акций «Интер РАО» и сохраняем целевую цену на уровне 4,81 руб. c потенциалом роста на 34%.
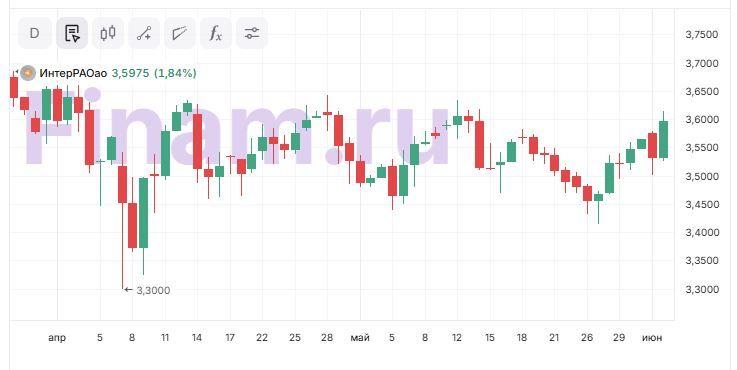
Финансовые результаты «Интер РАО» за 1-й квартал 2025 года не впечатлили инвесторов: рост операционных расходов нивелировал увеличение выручки и привел к снижению операционной и чистой прибыли. Тем не менее, по нашим оценкам, акции компании остаются существенно недооцененными, поэтому мы сохраняем позитивный взгляд на их перспективы.
| IRAO.MM | Покупать | |||
| Целевая цена, руб. | 4,81 | |||
| Текущая цена, руб. | 3,59 | |||
| Потенциал | 34% | |||
| ISIN | RU000A0JPNM1 | |||
| Капитализация, млрд руб. | 374,6 | |||
| Количество акций, млрд | 104,4 | |||
| Доля государства | 65,80% | |||
| Финансовые показатели, млрд руб. | ||||
| Показатель | 2023 | 2024 | 2025П | |
| Выручка | 1 359,8 | 1 548,5 | 1 633,3 | |
| EBITDA | 182,4 | 173,3 | 187,8 | |
| Чистая прибыль | 135,9 | 147,5 | 161,7 | |
| DPS, руб. | 0,28 | 0,35 | 0,39 | |
| Показатели рентабельности | ||||
| Показатель | 2023 | 2024 | 2025П | |
| EBITDA маржа | 13,4% | 11,2% | 11,5% | |
| Чистая маржа | 10,0% | 9,5% | 9,9% | |
| ROE | 14,8% | 14,9% | 14,8% | |
Отчет «Интер РАО» за 1-й квартал 2025 года вышел смешанным. Выручка в целом выросла на 12,6% г/г, до 441,3 млрд руб., благодаря неплохой динамике в сегментах сбыта и генерации, где выручка возросла на 15,0% г/г и на 17,2% г/г соответственно. При этом опережающий рост операционных расходов на 14,6% г/г, до 405,4 млрд руб., обусловил снижение операционной прибыли на 1,5% г/г, до 39,9 млрд руб., а чистая прибыль сократилась на 1,6% г/г, до 47,2 млрд руб.
«Кубышка» сокращается. На конец 1-го квартала 2025 года чистая денежная позиция «Интер РАО» составила 486,6 млрд руб., что на 5,0% ниже показателя на конец 2024 года. Сокращение денежных резервов в совокупности с ожидаемым снижением ключевой ставки Банка России во 2-й половине 2025 года может ограничить потенциал роста процентных доходов в грядущих кварталах, что окажет дополнительное давление на чистую прибыль.
Сегмент энергомашиностроения сохраняет хорошую динамику доходов. За 1-й квартал его выручка выросла на 22,4% г/г, до 7,3 млрд руб., а EBITDA подскочила на 90,1% г/г, до 1,3 млрд руб. «Интер РАО» завершила консолидацию энергомашиностроительных активов и создала управляющую компанию «Интер РАО — Машиностроение». Новое подразделение будет поддерживать как реализацию собственной инвестпрограммы «Интер РАО», так и обслуживать внешних клиентов.
Дивиденды за 2024 год составят 0,3538 руб. на акцию, что соответствует дивидендной доходности 9,9%. Для получения выплат инвесторам необходимо приобрести бумаги компании до 6 июня. Менеджмент компании подтвердил, что в ближайшие годы не намерен менять коэффициент выплат, который на данный момент составляет 25% от чистой прибыли по МСФО.
Акции «Интер РАО» остаются существенно недооцененными. Оценка бумаг по модели дисконтирования дивидендов (DDM) предполагает потенциал роста на 34% от текущих уровней.
Среди факторов риска отмечаем высокие капитальные расходы в ближайшие годы. «Интер РАО» ожидает потратить около 314,9 млрд руб. на инвестпрограмму в 2025 году и 205,9 млрд руб. в 2026 году. За 1-й квартал 2025 года капзатраты компании выросли на 69,3% г/г, до 33,5 млрд руб. Масштабные инвестиции будут оказывать давление на свободный денежный поток и способствовать сокращению денежной «кубышки». Строительство новых энергетических объектов и модернизация существующих в долгосрочной перспективе станут драйверами роста компании, однако в ближайшие годы это будет означать для инвесторов сохранение относительно невысоких дивидендов.
Во внешнеэкономическом сегменте у «Интер РАО» сохраняются проблемы. По итогам 1-го квартала экспорт электроэнергии сократился на 2,9% г/г, до 2,0 млрд кВт⋅ч. Проблемным направлением остается Китай: поставки электроэнергии в страну ограничены, в том числе из-за проблемы энергодефицита на Дальнем Востоке РФ. Без ее решения существенного роста экспорта в ближайшие годы ожидать затруднительно.
Аналитический обзор от 6 декабря 2024 г.
Аналитическая записка от 4 марта 2025 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
* Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 02.06.2025.
** Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.