Полюс: 68% потенциала роста при консервативных допущениях
Мы обновляем покрытие акций «Полюса» с рекомендацией «Покупать». Рынок негативно реагирует на приостановку дивидендов и слабые результаты 1П 2026, что привело к существенному расширению дисконта акции к нашей оценке активов. Мы считаем эту реакцию избыточной: компания находится в активной фазе инвестиционного цикла по Сухому Логу, и именно это, а не ухудшение бизнеса, объясняет снижение прибыли и рост долга. Операционно «Полюс» остается тем же низкозатратным производителем — TCC близок к обновленному годовому прогнозу компании, коэффициент долговой нагрузки не изменился. Наша целевая цена 1660 руб. построена на консервативной цене золота $4000/унц. против рыночных $4400–4700) и все равно дает апсайд около 69%, то есть даже без оптимизма по золоту акция недооценена сильнее, чем оправдывают реальные риски по срокам Сухого Лога.
| PLZL | ПОКУПАТЬ | ||
| 12М целевая цена, руб. | 1660 | ||
| Текущая цена, руб. | 990 | ||
| Потенциал роста | 67,7% | ||
| ISIN | RU0009084396 | ||
| Капитализация, млрд руб. | 1347 | ||
| Количество акций, млн шт. | 1361 | ||
| Free float | 22% | ||
| Финансовые показатели, млн $ | |||
| Показатель | 2025 | 2026Е | 2027Е |
| Выручка | 8723 | 9744 | 10 140 |
| EBITDA | 6347 | 7025 | 7334 |
| EBITDA-маржа | 72,8% | 72,1% | 72,3% |
| Чистая прибыль | 3789 | 2043 | 3812 |
| FCF | 4167 | 4947 | 5217 |
| Дивиденды, руб./акц. | 56,8 | - | - |
| Мультипликаторы | |||
| Показатель | 2025 | 2026Е | 2027Е |
| EV/EBITDA | 3,7х | 3,3 | 2,8х |
| Чистый долг / EBITDA | 1,1х | 1,0х | 0,5х |
Подключите тариф «Долгосрочный портфель» — и сделайте шаг навстречу выгодным инвестициям вместе с «Финамом». 0% брокерская комиссия за покупку ценных бумаг на фондовых рынках Московской и СПБ биржи при любом обороте.
Мы оцениваем акции ПАО «Полюс» в 1660 руб./акц., что предполагает потенциал роста около 68% и соответствует рекомендации «Покупать».
ПАО «Полюс» — крупнейший производитель золота в России, ведущий добычу на пяти основных производственных активах в Красноярском крае, Иркутской и Магаданской областях, а также Якутии. Компания имеет одну из самых низких себестоимостей добычи в мировой золотодобыче и торгуется на Московской бирже.
По итогам 1П 2026 финансовые результаты были неоднозначными. Выручка выросла на 27% г/г, до $4674 млн, на фоне роста цены реализации золота на 60%, до $4809/унц. При этом прибыль снизилась на 59%, до $829 млн, а базовая прибыль на акцию сократилась с $2,13 до $0,87. Эффективная ставка налога выросла до 34,7% против 24,9% годом ранее, однако повышенная ставка носит преимущественно промежуточный характер и связана с особенностями расчета по МСФО за полугодие.
Главным фактором давления на прибыль стал рост операционных и прочих расходов, до $3405 млн против $1001 млн годом ранее. Причины такого увеличения пока требуют дополнительной детализации. Дополнительное давление на себестоимость оказал рост доли НДПИ в TCC до 53% против 45% годом ранее, в результате чего общие денежные затраты на унцию выросли на 64% г/г.
Финансовое положение остается устойчивым, хотя абсолютный долг растет. Показатель «Чистый долг / скорр. EBITDA» составил 1,1x, сохранившись на уровне конца 2025 года. Валовый долг увеличился с $10,1 млрд до $11,7 млрд, а средняя ставка по долгу выросла до 8,6% с 7,5% годом ранее. CAPEX за 1П 2026 составил $946 млн (+2% г/г), при этом около $700 млн годового бюджета может приходиться на «Сухой Лог». Годовой прогноз CAPEX группы сохранен на уровне $2,2–2,5 млрд.
Основными драйверами роста могут стать цена золота выше консервативной базы модели в $4000/унц., ослабление рубля, а также дополнительный эффект от расширения действующих активов. Ключевые риски связаны с дальнейшим переносом сроков «Сухого Лога», укреплением рубля, снижением цены золота и ростом долговой нагрузки на фоне приостановленных дивидендов.
Наша оценка акций «Полюса» методом NAV предполагает целевую цену 1660 руб./акц. и потенциал роста 68%, что соответствует рекомендации «Покупать». Поддержку оценке оказывает разрыв между консервативной ценой золота в модели и рыночными уровнями, а давление — риски по срокам «Сухого Лога».
Описание эмитента
ПАО «Полюс» — крупнейший производитель золота в России и один из мировых лидеров по запасам и себестоимости производства. Компания добывает золото на действующих активах в Красноярском крае, Иркутской области, Якутии и на Дальнем Востоке. Ключевой долгосрочный драйвер — «Сухой Лог» в Иркутской области, одно из крупнейших неосвоенных золотых месторождений мира с запасами золота 43,3 млн унций.
Акционерный капитал
Полюс не раскрывает текущую структуру акционерного капитала. Доля акций в свободном обращении, по данным Московской биржи, составляет 22%.
Бизнес-модель компании
«Полюс» представляет собой вертикально интегрированного золотодобытчика полного цикла: компания самостоятельно добывает руду, перерабатывает ее на собственных золотоизвлекательных фабриках и площадке кучного выщелачивания, аффинирует и реализует золото. «Полюс» не зависит от покупного сырья, поэтому основная часть себестоимости находится под контролем компании.
Производственный профиль различается по активам. На месторождениях «Олимпиада», «Благодатное», «Куранах» и «Наталка» используются ЗИФ с извлечением около 88–90%, тогда как для более бедных и удаленных руд применяется кучное выщелачивание с извлечением 72–77%. Среднесрочный рост производства в значительной степени обеспечивается расширением действующих мощностей. Компания расширяет площадку кучного выщелачивания на «Куранахе» (вторая площадка на этом же руднике пока в стадии строительства), строит ЗИФ-5 на «Благодатном» (мощность вырастет с 9 до 17 млн т руды в год), а флотация на «Наталке» запущена в 2024 году. Это позволяет наращивать производство без сопоставимых рисков, характерных для запуска новых крупных месторождений.
Экономика бизнеса также характеризуется выраженной валютной асимметрией. Цена золота формируется в долларах, тогда как основная часть затрат, включая расходы на персонал, топливо и услуги, номинирована в рублях. Поэтому ослабление рубля напрямую поддерживает маржу «Полюса», а курс USD/RUB является одним из ключевых факторов финансового результата. Основные показатели эффективности — денежные затраты на производство одной унции золота (TCC) и совокупные затраты на поддержание текущего уровня добычи (AISC).
Компания ведет продажи на российском рынке. По нашей оценке, внутренний рынок свободно абсорбирует весь объем производимого золота, поэтому рисков концентрации каналов сбыта мы не видим.
Отдельным элементом бизнес-модели становится «Сухой Лог». Горные работы уже ведутся в режиме опытно-промышленной разработки, а собственно ЗИФ «Сухого Лога» и инфраструктура проекта пока в стадии строительства и, по имеющимся оценкам, останутся в ней еще несколько лет. Исходя из этого, его влияние на текущие результаты ограничено, а основной эффект приходится на долгосрочный период.
Структура выручки и затрат
Выручка «Полюса» практически полностью зависит от золота. В 1П 2026 она выросла на 27% г/г, до $4 674 млн, благодаря росту средней цены реализации, который частично компенсировал снижение объемов продаж. Прочая продукция, включая сурьмяный концентрат, формирует лишь несколько процентов выручки. Флотоконцентрат не присутствует в структуре продаж постоянно — появляется только в периоды отработки очередей «богатой» руды на «Олимпиаде». С 2025 года по текущий момент компания его не производит.
Рост TCC в 1П 2026 до $1069/унц. (+64% г/г) связан прежде всего с увеличением НДПИ, а не с резким ухудшением операционной эффективности. Доля НДПИ в себестоимости выросла до 53% против 45% в 2025 году на фоне высокой цены золота. Дополнительное давление оказали укрепление рубля, рост затрат на персонал, тарифов и ремонтных расходов, снижение содержания руды.
Налоговая нагрузка частично смягчается льготами для ключевых активов. С 2025 года базовая ставка налога на прибыль в России выросла с 20% до 25%. Для «Благодатного» действуют пониженные ставки НДПИ и налога на прибыль в рамках статуса регионального инвестиционного проекта (РИП). «Наталка» перешла на стандартную ставку налога на прибыль (25%) с 2026 года, льготный период по ней завершен. «Сухой Лог» формально включен в периметр РИП, однако пониженная ставка начнет применяться к нему только с 2028–2029 годов.
Инвестиционная программа остается масштабной. CAPEX в 1П 2026 составил $946 млн (+2% г/г), прогноз на год подтвержден на уровне $2,2–2,5 млрд, а капитализированная вскрыша выросла на 24%, до $397 млн. Финансирование инвестиций сопровождается ростом долговой нагрузки: показатель «Чистый долг / EBITDA» составил 1,1x на конец 1П 2026, что не изменилось с 2025 года.
Проекты и потенциал развития
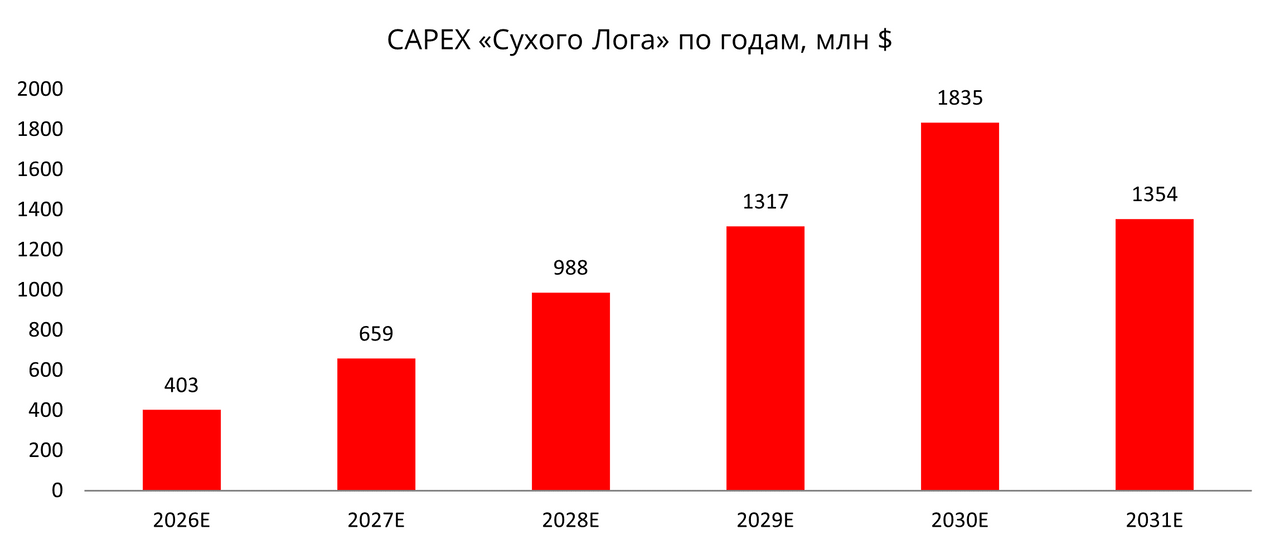
«Сухой Лог» остается главным долгосрочным драйвером «Полюса», но сроки запуска пока не определены. Месторождение имеет 43,3 млн унций запасов, проектную мощность переработки 34 млн т руды в год и ожидаемое производство около 2,6 млн унций золота в год на полной мощности. В настоящий момент горные работы ведутся в режиме опытно-промышленной разработки с переработкой руды на Вернинской ЗИФ. В 1П 2026 компания продолжила проработку технических решений, включая хвостохранилище. Критический путь проекта сейчас связан с завершением проектирования, закупкой оборудования, строительством ЗИФ и логистикой через поселок Таксимо. Энергоинфраструктура, включая подстанцию «Витим» и ВЛ 220 кВ, завершена в конце 2025 года — этот риск для сроков снят.
Текущий темп инвестиций не подтверждает ранний запуск проекта. По нашим оценкам, в 2026 году на «Сухой Лог» может приходиться около $700 млн инвестиций, что соответствует примерно 30% группового CAPEX при гайденсе $2,2–2,5 млрд. При сохранении сопоставимого темпа финансирования запуск проекта в 2030 году потребовал бы направлять на него около 54% годового CAPEX группы в течение четырех лет, для запуска в 2031 году — около 43%, а в 2032 году — около 36%. Это указывает на высокую капиталоемкость проекта и делает более ранний запуск менее вероятным. В базовой модели мы закладываем первое золото в 2031 году, при этом считаем сценарий 2032 года более консервативной оценкой. Дополнительным фактором, указывающим на продолжительный инвестиционный цикл, остается решение приостановить дивидендные выплаты до 2030 года на фоне крупных инвестиций в развитие компании, включая «Сухой Лог».
«Чульбаткан» и «Чертово Корыто» формируют следующий уровень долгосрочного роста. Их совокупные запасы составляют 6,1 млн унций P&P, однако FID по обоим проектам пока не принят. На Чульбаткане завершается инженерная подготовка и проработка логистики, на «Чертовом Корыте» продолжаются геометаллургические исследования и оптимизация логистики. В нашей модели оба проекта запускаются в 2032 году.
Основной источник более предсказуемого роста на ближайшие годы мы видим в расширении действующих активов. ЗИФ-5 на «Благодатном» увеличит переработку с 9 до 17 млн т руды в год, а проекты ЮКВ и НКВ на «Куранахе» расширяют мощности кучного выщелачивания и могут добавить около 250 тыс. унций золота. Эти проекты уже одобрены и находятся в реализации, поэтому являются наиболее предсказуемой частью инвестиционной программы на 2026–2028 годы.
Финансовое положение
По итогам 1П 2026 финансовые результаты «Полюса» были неоднозначными. Выручка выросла на 27% г/г, до $4674 млн, благодаря росту цены реализации золота на 60%, до $4809/унц. При этом объем продаж снизился на 20% из-за переноса части продаж на более поздний срок, а прибыль сократилась на 59%, до $829 млн. Базовая прибыль на акцию снизилась с $2,13 до $0,87.
| Показатель (млн $) | 1П 2026 | 1П 2025 | Изм. г/г |
| Выручка | 4 674 | 3 688 | ▲26,7% |
| в т. ч. реализация золота | 4 569 | 3 581 | ▲27,6% |
| Реализация золота, тыс. унц. | 950 | 1 189 | ▼20,1% |
| TCC на унцию, $/унц. | 1 069 | 653 | ▲63,7% |
| доля НДПИ в структуре TCC | 53% | 45% | ▲8 п.п. |
| Чистая прибыль | 829 | 2 018 | ▼58,9% |
| Базовая EPS, $/акц. | 0,87 | 2,13 | ▼59,2% |
| CAPEX | 946 | 932 | ▲1,5% |
| в т. ч. капитализированная вскрыша | 397 | 320 | ▲24,1% |
| Чистый долг / EBITDA, x | 1,1 | 1,0 | ▲0,1х |
Источник: отчетность компании
Часть разрыва между выручкой и прибылью связана с ростом эффективной ставки налога на прибыль до 34,7% против 24,9% годом ранее. Повышенная ставка носит преимущественно промежуточный характер из-за особенностей расчета по МСФО за полугодие и не рассматривается нами как новый устойчивый уровень налоговой нагрузки.
Долговая нагрузка относительно EBITDA остается стабильной, хотя абсолютный долг растет. Показатель «Чистый долг / скорр. EBITDA» составил 1,1x против 1,1x на конец 2025 года и 1,0x годом ранее. Валовый долг увеличился с $10,1 млрд до $11,7 млрд, преимущественно за счет долгосрочных заимствований. Средняя ставка по долгу выросла до 8,6% с 7,5%, при этом кредитный рейтинг остается на максимальном национальном уровне. Рост операционных и прочих расходов до $3405 млн против $1001 млн годом ранее остается главным вопросом в структуре прибыли. Налоговый эффект объясняет только часть снижения, а без дополнительной детализации причины роста расходов определить однозначно нельзя.
CAPEX в 1П 2026 составил $946 млн (+2% г/г), годовой прогноз сохранен на уровне $2,2–2,5 млрд. Капитализированная вскрыша выросла на 24%, до $397 млн. Около $700 млн годового CAPEX, по нашей оценке, может приходиться на «Сухой Лог», или около 30% группового бюджета против 18% в 2025 году. При этом компания одновременно финансирует «Сухой Лог», «Чульбаткан», «Чертово Корыто» и расширение действующих активов. Это ограничивает возможный темп вложений в «Сухой Лог» и остается одним из аргументов в пользу более позднего запуска проекта.
ПАО «Полюс»: историческая и прогнозная динамика ключевых финансовых показателей (млн $)
| Показатель, млн $ | 2023 | 2024 | 2025 | 2026E | 2027Е | 2028Е | 2029Е | |
| Выручка | 5237 | 7343 | 8723 | 9744 | 10 140 | 10 140 | 10 140 | |
| EBITDA (скорр.) | 3889 | 5677 | 6347 | 7025 | 7334 | 7334 | 7334 | |
| Рентабельность EBITDA, % | 74,3% | 77,3% | 72,8% | 72,1% | 72,3% | 72,3% | 72,3% | |
| Чистая прибыль акционерам | 1729 | 3214 | 3789 | 2043 | 3812 | 3820 | 3777 | |
| Показатели CAPEX (FCF и дивиденды) | ||||||||
| CAPEX | 1355 | 1257 | 2180 | 2078 | 2117 | 2446 | 2776 | |
| CAPEX/Выручка, % | 25,9% | 17,1% | 25,0% | 21,3% | 20,9% | 24,1% | 27,4% | |
| Реализация золота, тыс. унц. | 2908 | 3107 | 2535 | 2218 | 2535 | 2535 | 2535 | |
| TCC, $/унц. | $389 | $383 | $739 | н/д | н/д | н/д | н/д | |
| Долговая нагрузка и денежный поток | ||||||||
| Чистый долг / EBITDA, x | н/д | н/д | 1,00x | 0,95x | 0,47x | 0,06x | -0,34x | |
| FCF (оценка), млрд руб. | н/д | н/д | 4167 | 4947 | 5217 | 4887 | 4558 | |
Источник: отчетность компании, расчеты и прогнозы ФГ «Финам»
Оценка
Мы оценили справедливую стоимость акций «Полюса» методом NAV, суммируя приведенную стоимость денежных потоков по ключевым активам и вычитая чистый долг и корпоративный дисконт. В оценку входят «Олимпиада», «Благодатное», «Наталка», «Вернинское», «Куранах», «Сухой Лог», а также «Чульбаткан» и «Чертово Корыто». Ставка дисконтирования рассчитана по CAPM и постепенно снижается с 15,8% до 12,2% по мере ожидаемого снижения ключевой ставки ЦБ, вместо фиксированной ставки в предыдущей версии модели.
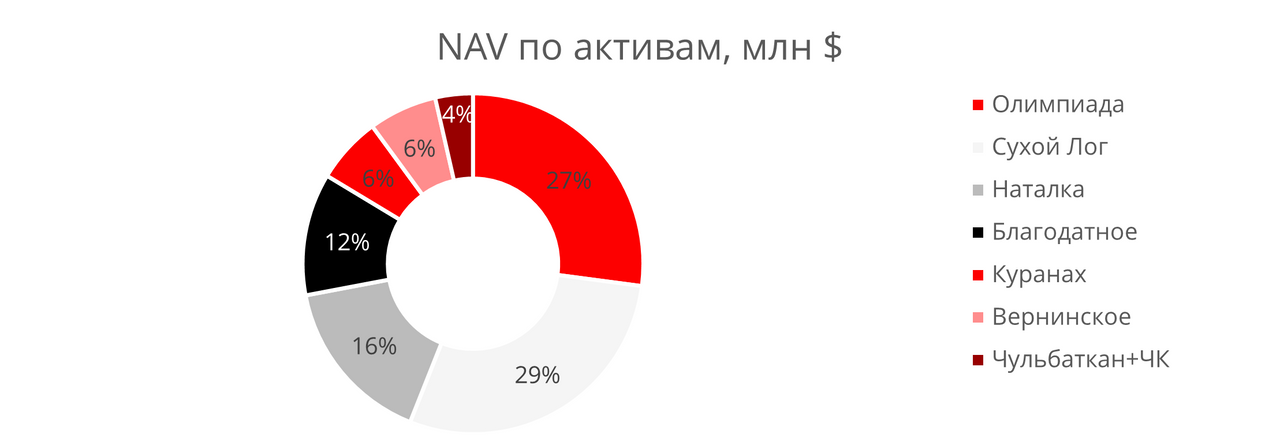
NAV, на наш взгляд, лучше отражает стоимость «Полюса», чем мультипликаторы сопоставимых компаний. У крупнейших международных золотодобытчиков нет актива, сопоставимого с «Сухим Логом», который формирует почти четверть стоимости «Полюса» еще до начала промышленной добычи. В NAV его стоимость можно оценить отдельно, исходя из собственной экономики проекта и повышенной ставки дисконтирования, учитывающей проектные риски.
В базовом сценарии используем цену золота $4000/унц. и курс 80 руб./долл. как постоянные допущения на весь прогнозный горизонт (2026–2050), а не только на ближайший год, то есть модель не возвращает их к спотовым или форвардным уровням в последующие годы. Цена золота ниже текущего спота (~$4400), ориентиров аналитиков «Финама» в $4500 на конец 2026 года, а также ниже консенсусных ожиданий банков на 2027 год ($5000–5600), и это сознательно консервативный выбор постоянной долгосрочной базы, а не прогноз динамики цены г/г. Срок эксплуатации действующих активов оцениваем в 25 лет. Для «Сухого Лога» закладываем первое золото в 2031 году.
Страновой дисконт, примененный к расчетной стоимости акций, составляет 21,9%. Мы разделяем его на структурную часть (14,0%) и событийную (7,9%). Первая отражает устойчивый разрыв между рыночной ценой и фундаментальной стоимостью, наблюдавшийся до объявления паузы по дивидендам. Вторая учитывает часть дополнительного дисконта, сформировавшегося после объявления о приостановке дивидендов и публикации слабой отчетности за 1П 2026. Таким образом, рынок закладывает дисконт около 53% к стоимости активов против 22% в нашей оценке. Снижение этого дисконта остается одним из основных источников потенциала роста акции.
Главный риск для оценки связан с дальнейшим переносом сроков или ростом стоимости «Сухого Лога». Технические решения по хвостохранилищу пока не закрыты. Сама компания в пресс-релизах прямо указывает на риски пересмотра графиков реализации инвестиционных проектов. Основной позитивный сценарий связан с ценой золота: при сохранении котировок ближе к текущим уровням целевая цена может вырасти примерно до 1965 руб. за акцию.
Таким образом, мы оцениваем акции «Полюса» рекомендацией «Покупать» с целевой ценой 1660 руб. за акцию, что предполагает потенциал роста около 68%.
| Оценка справедливой стоимости по активам | ||||
| Актив | Запасы, млн унц. | Ставка дисконт. (2026–2030+) | Приведенная стоимость, млн $ | Доля в оценке |
| Олимпиада | 29,5 | 15,8–12,2% | 11 890,0 | 27,1% |
| Благодатное | 15,1 | 15,8–12,2% | 5095,4 | 11,6% |
| Наталка | 9,0 | 15,8–12,2% | 7025,9 | 16,0% |
| Вернинское (Иркутск) | 3,1 | 15,8–12,2% | 2849,6 | 6,5% |
| Куранах | 6,9 | 15,8–12,2% | 2766,4 | 6,3% |
| Сухой Лог | 43,3 | 16,8–13,2% | 12 694,4 | 28,9% |
| Чульбаткан + Чертово Корыто | 6,1 | 16,8–13,2% | 1566,7 | 3,6% |
| Итого стоимость активов | 113,0 | - | 43 888,4 | 100% |
| Мост к целевой цене | ||||
| Стоимость всех активов, млн $ | 43 888,4 | |||
| (−) Чистый долг, млн $ | (7730,0) | |||
| Акционерная стоимость до дисконта, млн $ | 36 158,4 | |||
| Страновой дисконт | 21,9% | |||
| Стоимость акционерного капитала, млн $ | 28 239,7 | |||
| Число акций, млн шт. | 1360,7 | |||
| Целевая цена, $/акц. | 20,75 | |||
| Курс USD/RUB 12М (прогнозный, предпосылка компании) | 80,0 | |||
| Итоговая оценка | ||||
| Целевая цена, руб./акц. | 1660 | |||
| Текущая цена, руб./акц. | 990 | |||
| Потенциал | +68% | |||
| Рейтинг | ПОКУПАТЬ | |||
Источник: отчеты компании, расчеты и прогнозы ФГ «Финам»
Факторы роста компании
Цена золота выше консервативной базы модели. В базовом сценарии используем цену золота $4000/унц., что существенно ниже текущего спотового уровня около $4400/унц. Если золото закрепится ближе к текущим уровням, целевая цена вырастет примерно до 1965 руб./акц. В полном бычьем сценарии, предполагающем золото $4800/унц., курс 85 руб./долл., более ранний запуск «Сухого Лога» и снижение странового дисконта до 14,6%, целевая цена достигает 2855 руб., что предполагает почти 190% роста от текущего уровня.
Ослабление рубля. Выручка «Полюса» преимущественно номинирована в долларах, тогда как основная часть затрат приходится на рубли. Поэтому ослабление рубля поддерживает маржу и повышает стоимость компании. При курсе 85 руб./долл. против 80 руб./долл. в базовом сценарии целевая цена вырастает примерно до 1799 руб., при 90 руб./долл. — до 1939 руб.
Дополнительный эффект от расширения действующих активов. В базовом сценарии мы консервативно сохраняем производство пяти действующих месторождений на уровне 2025 года, около 2,535 млн унций в год. Потенциальный прирост от ЗИФ-5 на «Благодатном» и расширения мощностей кучного выщелачивания на «Куранахе», включая ЮКВ и НКВ, в расчет не включены. Эти проекты уже одобрены и находятся в реализации, поэтому их успешный запуск может стать дополнительным источником роста относительно текущей оценки. Потенциальный прирост добычи оценивается примерно в 250 тыс. унций.
Риски
Дальнейший сдвиг сроков или перерасход CAPEX «Сухого Лога». Официально сроки запуска проекта относительно последних публично озвученных сроков 2028–2029 годов пока не пересматривались, однако сама компания в своих релизах указывает на риски пересмотра графиков инвестиционных проектов. В базовой модели первое золото заложено на 2031 год. При переносе запуска на 2033 год целевая цена снижается примерно до 1504 руб./акц. Дополнительным фактором риска остается хвостохранилище, технические решения по которому на 1П 2026 еще находились в проработке.
Укрепление рубля. Значительная часть затрат «Полюса» номинирована в рублях при долларовой выручке, поэтому укрепление рубля оказывает давление на маржу. Базовый сценарий предполагает курс 80 руб./долл. При этом в 1П 2026 средний курс уже составил 76,3 руб./долл. против 86,6 руб./долл. годом ранее, что стало одним из факторов роста TCC.
Падение цены золота. Это главный риск для оценки «Полюса». При цене около $3000/унц. целевая цена снижается примерно до 899 руб., то есть оказывается ниже текущей рыночной. В комбинированном медвежьем сценарии, при золоте $3200/унц., запуске «Сухого Лога» в 2033 году, перерасходе CAPEX на 30% и дисконте 29,2%, целевая цена снижается до 834 руб.
Рост долговой нагрузки и длительный период без дивидендов. Валовый долг вырос с $10,1 млрд до $11,7 млрд за полгода на фоне продолжающегося инвестиционного цикла, при этом дивидендные выплаты приостановлены минимум до 2030 года. Одновременное финансирование «Сухого Лога», «Чульбаткана», «Чертова Корыта» и расширения действующих активов повышает потребность в капитале. Если инвестиционные расходы будут расти быстрее денежного потока, долговая нагрузка может увеличиться, а восстановление дивидендов отложиться.
Акции на фондовом рынке
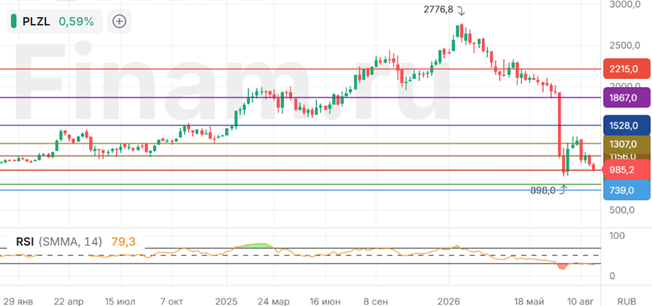
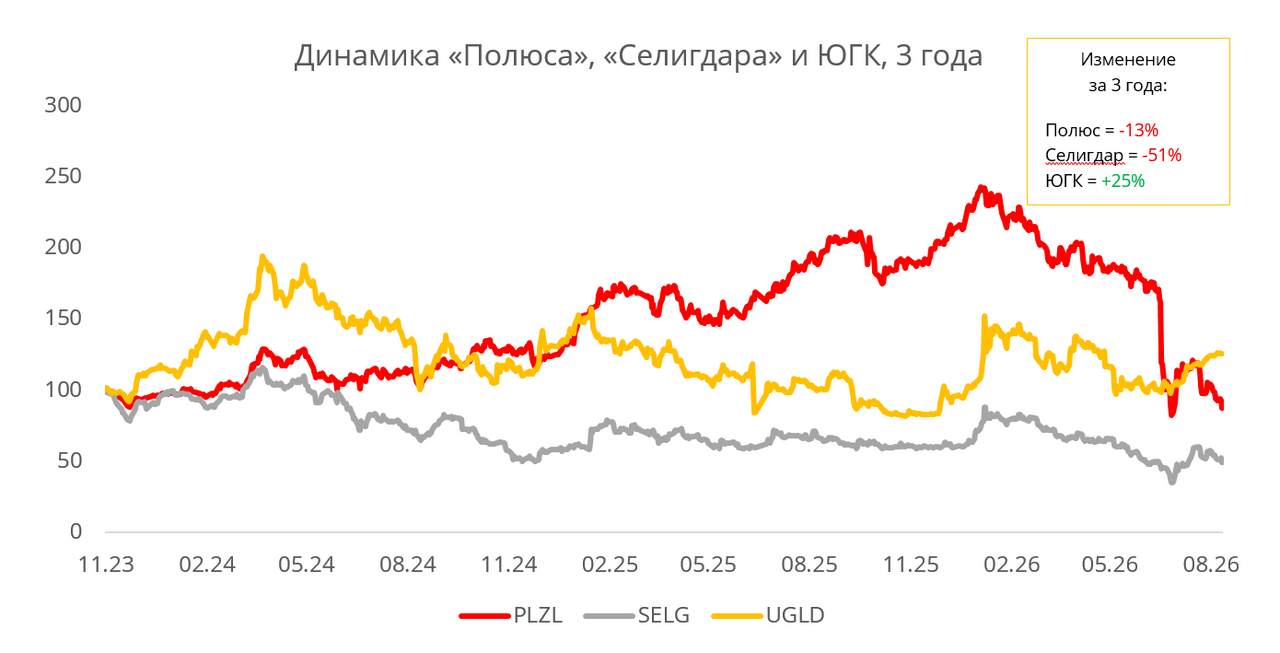
С начала 2026 года акции золотодобытчика снизились на 59,2%, в то время как индекс МосБиржи упал на 20,7% (по состоянию на 2 сентября 2026 года).
На историческом недельном графике устойчивый восходящий тренд, сформировавшийся с конца 2022 года, был сломлен в начале 2026 года, после чего акция перешла в нисходящее движение.
Техническая картина по «Полюсу» является нейтральной. На недельном графике акции торгуются у поддержки 981 руб., при этом RSI находится в зоне перепроданности. Удержание поддержки создает потенциал для отскока к 1156 руб. (+17,7%) и 1307 руб. (+33,0%). При пробое 981 руб. следующими целями снижения станут 810 руб. (-17,6%) и 739 руб. (-24,8%).
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 03.09.2026.
Комментарии