По акциям CLP Group сохраняем нейтральный взгляд

Стабильные результаты гонконгского бизнеса и растущий спрос на электроэнергию со стороны дата-центров будут поддерживать финансовые показатели компании, а развитие сетевой инфраструктуры и расширение портфеля ВИЭ в Китае и Индии создают основу для дальнейшего роста. При этом потенциал акций ограничивают сохраняющееся давление на австралийский бизнес из-за снижения оптовых цен на электроэнергию и высокой конкуренции в розничном сегменте, а также ухудшение условий работы в Китае на фоне роста ограничений выработки и снижения тарифов. Мы придерживаемся нейтрального взгляда на акции компании, хотя в случае существенной коррекции бумаги могут стать интересными для покупки.
| 0002.HK | Держать | ||||
| 12M целевая цена | HKD 84,1 | ||||
| Текущая цена | HKD 79,5 | ||||
| Потенциал роста | 5,7% | ||||
| ISIN | HK0002007356 | ||||
| Капитализация, млрд HKD | 201,6 | ||||
| EV, млрд HKD | 270,8 | ||||
| Количество акций, млрд | 2,53 | ||||
| Free float | 71,5% | ||||
| Финансовые показатели, млрд HKD | |||||
| Показатель | 2024 | 2025 | 2026П | ||
| Выручка | 91,0 | 88,0 | 89,1 | ||
| EBITDA | 24,5 | 25,3 | 25,9 | ||
| Чистая прибыль | 11,6 | 10,9 | 11,4 | ||
| EPS, HKD | 4,46 | 4,32 | 4,54 | ||
| Дивиденд, HKD | 3,15 | 3,20 | 3,26 | ||
| Показатели рентабельности | |||||
| Показатель | 2024 | 2025 | 2026П | ||
| Маржа EBITDA | 27,0% | 28,7% | 29,1% | ||
| Маржа EBIT | 16,3% | 17,7% | 17,7% | ||
| Чистая маржа | 12,8% | 12,4% | 12,8% | ||
| ROE | 11,3% | 10,3% | 10,2% | ||
| Мультипликаторы | |||||
| Показатель | LTM | NTM | |||
| P/E | 18,6 | 17,3 | |||
| EV/EBITDA | 10,7 | 10,2 | |||
Мы присваиваем рейтинг «Держать» акциям CLP Group с целевой ценой HKD 84,1 на ближайшие 12 месяцев. Апсайд составляет 5,7%.
CLP Group — гонконгская вертикально интегрированная электроэнергетическая компания, осуществляющая генерацию, передачу, распределение и сбыт электроэнергии и газа в Гонконге, Китае, Австралии и Индии.
Отчет CLP Group за 1П 2026 вышел нейтральным: выручка компании практически не изменилась и составила HKD 42,9 млрд, при этом EBITDA выросла на 9,3% г/г, до HKD 12,5 млрд, а скорректированная операционная прибыль — на 9,7% г/г, до HKD 5,7 млрд. Чистая прибыль CLP Group увеличилась на 6,6% г/г, до HKD 6,0 млрд. Гонконгский бизнес сохранил стабильную динамику благодаря росту спроса со стороны дата-центров, результаты в Австралии улучшились за счет розничного сегмента, тогда как результаты китайского бизнеса поддержал ввод новых ветровых мощностей.
Развитие инфраструктуры в Гонконге поддержит рост бизнеса. CLP продолжает расширять электроэнергетическую инфраструктуру в рамках плана развития на 2024–2028 гг. и растущего спроса со стороны дата-центров. В 1П 2026 продажи электроэнергии в Гонконге выросли на 3,6% г/г, а дата-центрам — на 11,8% г/г. Во 2П компания планирует завершить строительство новой подстанции для дата-центров и продолжить развитие сетевой инфраструктуры.
Расширение низкоуглеродного портфеля в Азии. В Китае компания продолжает наращивать мощности ВИЭ. В 1П 2026 введены ветровые электростанции общей мощностью 150 МВт, еще 425 МВт новых ветровых мощностей готовятся ко вводу в эксплуатацию. В Индии ведется строительство ветроэлектростанции мощностью 300 МВт, а ввод двух новых СЭС запланирован на 2027 г.
Стабильные дивидендные выплаты. Компания выплачивает стабильные дивиденды. По наши оценкам, на горизонте следующих 12 месяцев дивиденды могут достичь HKD 3,3, а дивдоходность составит 4,2%.
Оценка акций CLP Group по модели дисконтирования дивидендов (DDM) предполагает потенциал роста на 5,7% от текущих уровней.
Снижение цен на электроэнергию в Австралии. Менеджмент ожидает сохранения давления на форвардные цены в ближайшие месяцы и в 2027 г., что может негативно сказаться на прибыли австралийского подразделения. Дополнительное давление оказывает высокая конкуренция в розничном сегменте. Активные скидки со стороны других поставщиков привели к сокращению клиентской базы на 4,3% г/г, до 2,23 млн счетов.
Рост ограничений выработки и снижение тарифов в Китае. В 1П 2026 ограничения на передачу электроэнергии от возобновляемых источников компании в сеть выросли примерно до 15% с 9% годом ранее. Основной причиной стали ограничения пропускной способности электросетей на фоне быстрого роста мощностей ВИЭ. Более низкие тарифы также оказали давление на результаты ветровых, солнечных и угольных активов компании в Китае.
Описание эмитента
CLP Group — гонконгская вертикально интегрированная электроэнергетическая компания, занимающаяся генерацией, передачей, распределением и сбытом электроэнергии и газа. В управлении компании находятся электростанции с общей мощностью 22,7 ГВт. Более половины установленных мощностей составляют угольные (33%) и газовые ТЭС (27%). Атомные электростанции составляют 12% мощностей, а на возобновляемые источники энергии (ветровые, солнечные и гидроэлектростанции, а также системы накопления энергии) приходится 28%. Компания работает в шести регионах: Гонконг, Китай, Австралия, Индия, Тайвань и Таиланд. Основные источники выручки — бизнес в Гонконге (58%) и Австралии (39%).
Счет «Сегрегированный Global» в «Финаме» предоставляет квалифицированным инвесторам доступ к бумагам крупнейших компаний КНР и диверсификации портфеля за счёт ведущих компаний Японии.
Перспективы компании
Развитие инфраструктурных проектов в Гонконге поддержит рост бизнеса в ближайшие годы. В рамках плана развития на 2024–2028 гг. компания продолжает расширять электроэнергетическую инфраструктуру, в том числе для поддержки проекта Northern Metropolis и растущего спроса со стороны дата-центров. В 1П 2026 продажи электроэнергии в Гонконге выросли на 3,6% г/г, при этом спрос со стороны дата-центров увеличился на 11,8% г/г и достиг 7,1% от общего потребления. Компания инвестировала HKD 4,5 млрд в электроэнергетическую инфраструктуру Гонконга. Во 2П 2026 компания планирует завершить строительство еще одной подстанции для дата-центров.
Расширение портфеля ВИЭ-проектов в Китае обеспечит рост в ключевом регионе. В 1П 2026 компания ввела в эксплуатацию ветровые электростанции Sandu II и Xundian III совокупной мощностью 150 МВт, еще 425 МВт новых ветровых мощностей готовятся ко вводу. В дальнейшем компания планирует расширять портфель ВИЭ преимущественно в регионах присутствия, включая провинции Цзянсу, Шаньдун и Юньнань, а также рассматривает проекты в провинциях Хэбэе и Чжэцзяне, отдавая приоритет активам с долгосрочными контрактами на продажу электроэнергии.
Развитие систем накопления энергии в Австралии. Подразделение EnergyAustralia продолжает расширять портфель аккумуляторных систем хранения энергии. В 2026 г. компания ввела в эксплуатацию аккумуляторную систему Orana мощностью 200 МВт. Также в стадии строительства находятся аккумуляторные системы Hallett мощностью 50 МВт и Wooreen мощностью 350 МВт. Кроме того, компания продолжает реализацию проекта по строительству ГЭС Lake Lyell мощностью 385 МВт.
В Индии CLP Group продолжает расширение портфеля низкоуглеродной энергетики за счет реализации новых проектов. Подразделение Apraava Energy строит ветропарк мощностью 300 МВт в штате Карнатака, а также реализует два солнечных проекта, завершение которых ожидается в 2027 г. Кроме того, во 2П планируется ввод трех проектов, предусматривающих строительство в общей сложности 470 км линий электропередачи, а в июле индийское подразделение выиграло аукцион на реализацию двух проектов по строительству электросетевой инфраструктуры в штатах Андхра-Прадеш и Махараштра.
Риски компании
Снижение цен на электроэнергию в Австралии. За последние шесть месяцев оптовые цены на австралийском рынке заметно снизились на фоне ввода новых мощностей ВИЭ и систем накопления энергии, более мягкой погоды и сокращения числа перебоев генерации. Менеджмент ожидает сохранения давления на форвардные цены в ближайшие месяцы и, возможно, в 2027 г., что может негативно сказаться на прибыли подразделения EnergyAustralia. При этом число клиентских счетов австралийского подразделения сократилось на 99 тыс., или на 4,3%, до 2,23 млн, на фоне высокой конкуренции и более активных скидок со стороны других поставщиков.
Рост ограничений выработки и снижение тарифов в Китае. В 1П 2026 ограничения на передачу электроэнергии от возобновляемых источников компании в сеть выросли примерно до 15% с 9% годом ранее. Основная причина — ограничения пропускной способности электросетей на фоне быстрого роста мощностей ВИЭ. Более низкие тарифы также оказали давление на результаты ветровых, солнечных и угольных активов компании в Китае.
Выплаты акционерам
Стабильные дивиденды. Компания сохраняет стабильную дивидендную политику. По итогам 2025 г. выплаты составили HKD 3,2 на акцию. На горизонте следующих 12 месяцев дивиденды составят HKD 3,3 на акцию, что будет соответствовать дивидендной доходности в размере 4,2%.
CLP Group: историческая и прогнозная динамика дивидендов

Финансовые показатели
Отчет CLP Group за 6м 2026 вышел нейтральным. Выручка практически не изменилась и составила HKD 42,9 млрд, при этом EBITDA выросла на 9,3% г/г, до HKD 12,5 млрд, а скорректированная операционная прибыль — на 9,7% г/г, до HKD 5,7 млрд. Чистая прибыль увеличилась на 6,6% г/г, до HKD 6,0 млрд. Гонконгский бизнес продолжил выступать стабильной основой результатов компании: прибыль стала больше на 6% г/г, продажи электроэнергии — на 3,6% г/г, при этом объем продаж электроэнергии дата-центрам увеличился на 11,8% г/г. Прибыль австралийского бизнеса подскочила на 33,5% г/г благодаря улучшению результатов розничного сегмента, тогда как более слабые оптовые цены на электроэнергию и рост затрат на топливо сдерживали показатели генерации. Прибыль китайского бизнеса увеличилась на 3,3% г/г благодаря вводу новых ветровых проектов, однако положительный эффект был частично нивелирован снижением тарифов, усилением конкуренции и ростом ограничений на выдачу мощности ВИЭ в сеть.
CLP Group: ключевые данные отчетности, млрд HKD
| Показатели | 1П26 | 1П25 | Изм. |
| Выручка | 42,9 | 42,9 | 0,0% |
| Операционная прибыль | 5,7 | 5,2 | +9,7% |
| Операционная маржа | 13,4% | 12,2% | +1,2 п. п. |
| Чистая прибыль | 6,0 | 5,6 | +6,6% |
| Чистая маржа | 14,0% | 13,1% | +0,9 п. п. |
Источник: данные компании, расчеты ФГ «Финам»
CLP Group: историческая и прогнозная динамика ключевых финпоказателей, млрд HKD
| Показатели | 2023 | 2024 | 2025 | 2026П | 2027П | 2028П |
| Отчет о прибылях и убытках | ||||||
| Выручка | 87,2 | 91,0 | 88,0 | 89,1 | 90,7 | 91,8 |
| EBITDA | 23,5 | 24,5 | 25,3 | 25,9 | 26,7 | 27,5 |
| EBIT | 14,9 | 14,8 | 15,5 | 15,8 | 16,4 | 16,6 |
| Скорр. чистая прибыль | 12,3 | 11,6 | 10,9 | 11,4 | 11,7 | 12,1 |
| Рентабельность | ||||||
| EBITDA-маржа | 27,0% | 27,0% | 28,7% | 29,1% | 29,5% | 30,0% |
| EBIT-маржа | 17,1% | 16,3% | 17,7% | 17,7% | 18,1% | 18,1% |
| Чистая маржа | 14,1% | 12,8% | 12,4% | 12,8% | 12,9% | 13,2% |
| ROE | 11,8% | 11,3% | 10,3% | 10,2% | 10,3% | 10,2% |
| Показатели денежного потока, долга и дивидендов | ||||||
| CFO | 23,6 | 20,7 | 24,4 | 19,7 | 23,2 | 21,7 |
| CFO / Чистая прибыль | 1,92 | 1,78 | 2,23 | 1,72 | 1,98 | 1,79 |
| CFO/EBITDA | 1,00 | 0,84 | 0,96 | 0,76 | 0,87 | 0,79 |
| CAPEX | 11,8 | 15,1 | 15,5 | 15,0 | 14,7 | 15,1 |
| CAPEX, % от выручки | 13,5% | 16,6% | 17,7% | 16,8% | 16,3% | 16,5% |
| FCF | 11,8 | 5,6 | 8,8 | 4,7 | 8,5 | 6,6 |
| Чистый долг | 52,3 | 60,2 | 58,1 | 58,2 | 57,4 | 57,8 |
| Чистый долг / EBITDA | 2,23 | 2,45 | 2,30 | 2,24 | 2,15 | 2,10 |
| EPS, HKD | 4,85 | 4,46 | 4,32 | 4,54 | 4,65 | 4,74 |
| DPS, HKD | 3,10 | 3,15 | 3,20 | 3,26 | 3,32 | 3,41 |
| Норма выплат | 63,9% | 70,6% | 74,1% | 71,7% | 71,4% | 71,9% |
Источник: Reuters, расчеты ФГ «Финам»
Оценка
Для оценки стоимости акций CLP Group мы использовали модель дисконтирования дивидендов (DDM). Для построения модели дисконтирования дивидендов — консенсус-прогнозы на 2026–2028 гг., а в долгосрочном периоде предполагается рост дивидендов вслед за прибылью при сохранении нормы выплат на стабильном уровне. С учетом данных допущений целевая цена акций CLP Group по модели DDM составляет HKD 84,1, что предполагает потенциал роста 5,7%. Рейтинг «Держать».
CLP Group: оценка по модели дисконтирования дивидендов
| Показатель | 2026П | 2027П | 2028П | 2029П | 2030П | 2031П | 2032П | … | 2036П |
| DPS, HKD | 2,630 | 3,320 | 3,411 | 3,507 | 3,618 | 3,732 | 3,850 | … | 4,361 |
| Дисконтированныe DPS, HKD | 2,590 | 3,075 | 2,971 | 2,873 | 2,787 | 2,704 | 2,623 | … | 2,324 |
| Ставка дисконтирования | 6,3% | 6,3% | 6,3% | 6,3% | 6,3% | 6,3% | 6,3% | … | 6,3% |
| Бета | 0,6 | 0,6 | 0,6 | 0,6 | 0,6 | 0,6 | 0,6 | … | 0,6 |
| Премия за риск акций | 4,9% | 4,9% | 4,9% | 4,9% | 4,9% | 4,9% | 4,9% | … | 4,9% |
| Безрисковая ставка | 3,6% | 3,6% | 3,6% | 3,6% | 3,6% | 3,6% | 3,6% | … | 3,6% |
| Рост дивидендов после 2036 г. (TGR) | 2,0% | ||||||||
| Сумма дисконтированных дивидендов в прогнозном периоде, HKD | 29,4 | ||||||||
| Сумма постпрогнозных DPS, HKD | 102,6 | ||||||||
| Сумма дисконтированных постпрогнозных DPS, HKD | 54,7 | ||||||||
| Целевая цена акции CLP Group, HKD | 84,1 | ||||||||
| Текущая цена, HKD | 79,5 | ||||||||
| Потенциал | 5,7% | ||||||||
Источник: Reuters, расчеты ФГ «Финам»
Технический анализ
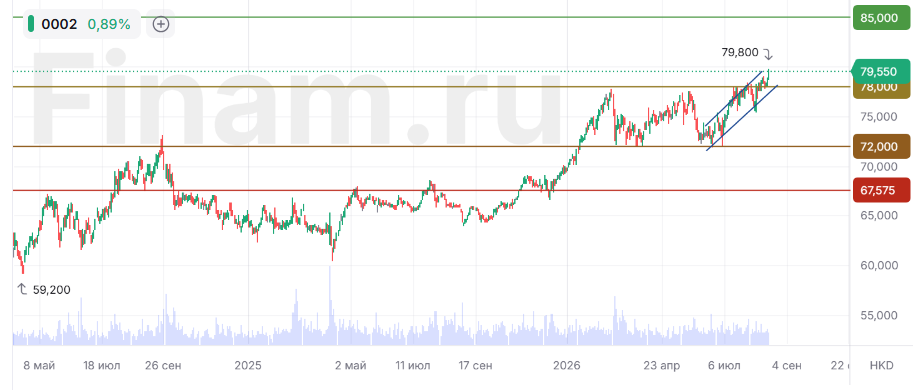
С точки зрения технического анализа котировки CLP Group сохраняют движение в рамках краткосрочного восходящего канала и в настоящее время торгуются в районе HKD 79,5. В ближайшей перспективе бумаги могут консолидироваться в диапазоне HKD 78,0–80,0. Выход выше его верхней границы может привести к движению в район HKD 85,0, тогда как падение ниже HKD 78,0 повысит вероятность коррекции к следующему уровню поддержки около HKD 72,0.
Научитесь самостоятельно находить и анализировать фигуры технического анализа. Посетите онлайн-курс «Практический трейдинг», старт новый группы каждую неделю.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 21.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии