«Пила» в ценах на медь. 3 фактора роста и 5 причин падения
- Цена на медь после текущей коррекции все еще остается в плюсе примерно на 10% с начала года
- Снижение цен наблюдается на фоне укрепления доллара, завершения забастовки на Centinela и роста запасов
- На российском рынке основной ставкой на дальнейший рост меди являются акции «НорНикеля», но есть нюансы
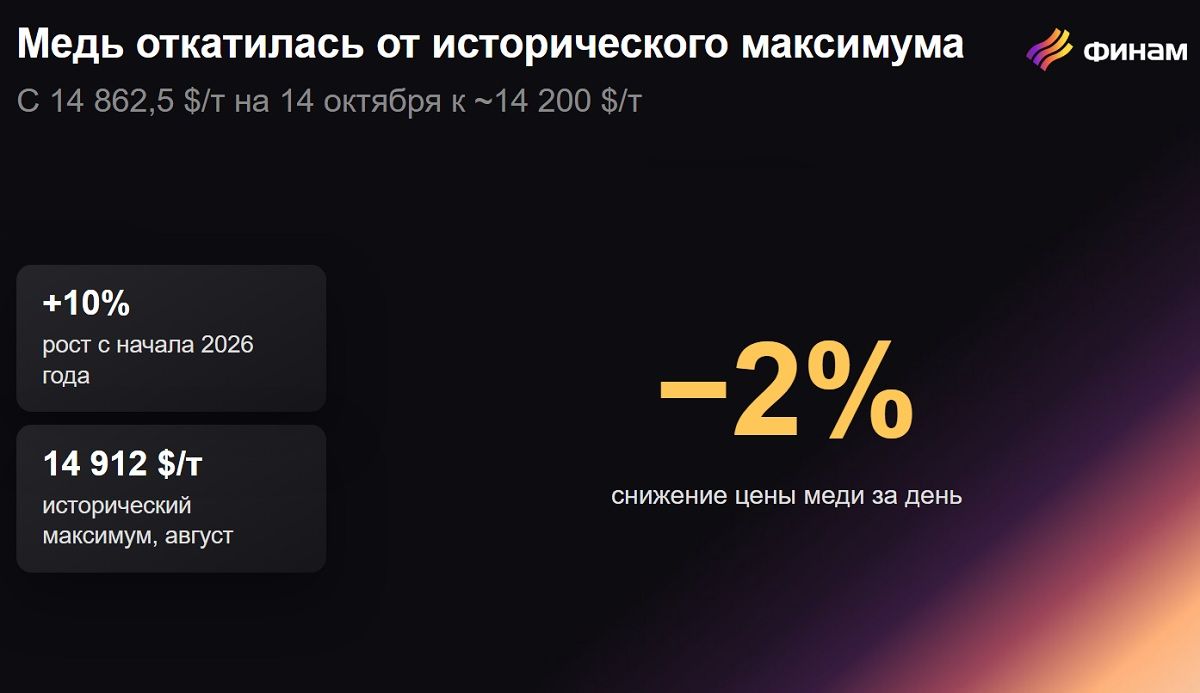
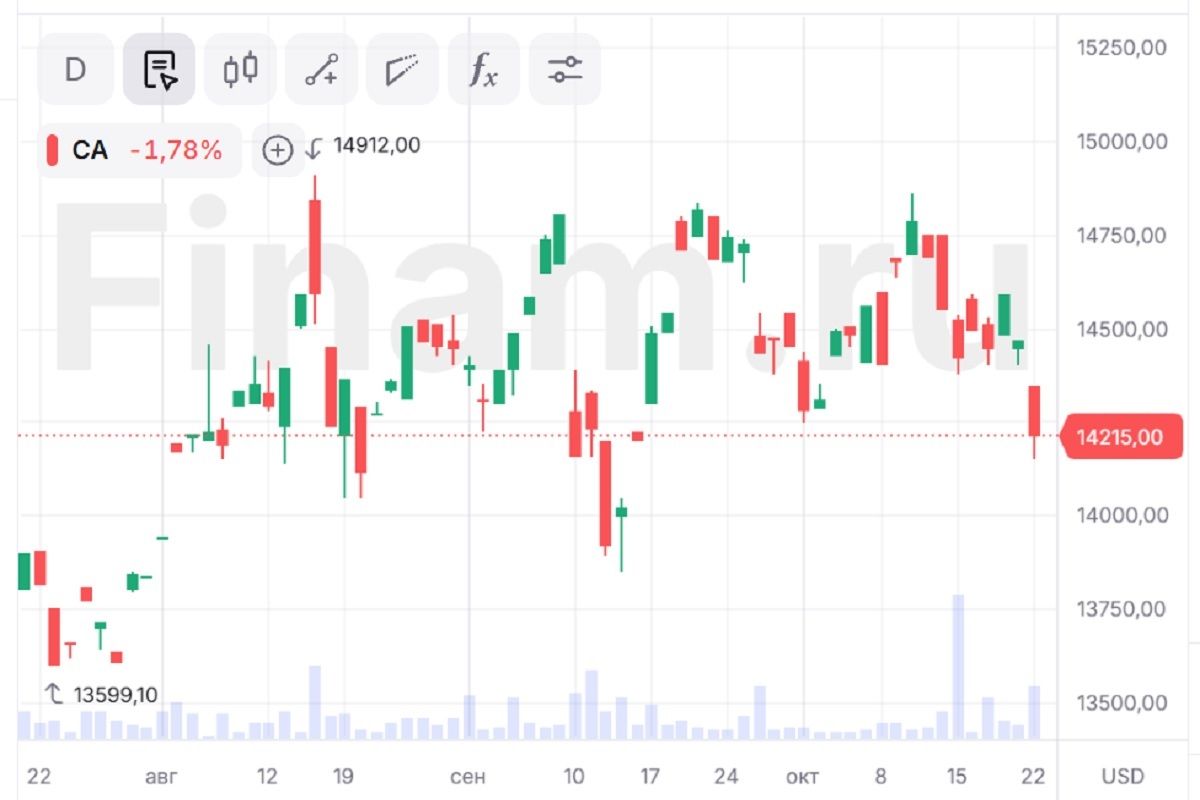
Медь в последнее время показала значительное падение. В первой половине октября она поднялась с 14250 долларов за тонну в начале месяца до 14862,5 на 14 октября, приблизившись к историческим максимумам. Однако затем динамика сменилась на негативную и медь растеряла весь этот рост. Сегодня она снижается еще примерно на 2% и оказалась в районе 14200 долларов.
При этом в целом с начала 2026 года медь еще остается в плюсе примерно на 10%. Она начала год в районе 12900 долларов за тонну, в марте достигла локального минимума на уровне 11750, а затем преимущественно росла. В августе был зафиксирован исторический максимум на уровне 14912 долларов.
В чем причины роста цен на медь в начале месяца и что вызвало текущее падение? Нынешнее снижение – локальное, или можно ожидать более длительного такого тренда, что будет с ценами до конца 2026 года? Finam.ru собрал оценки и прогнозы экспертов.
Причины роста и падения цен
Рост цен на медь в начале октября был связан с ожиданиями пошлин в США: участники рынка наращивали запасы, создавая локальный дефицит, отметила в комментарии для Finam.ru старший аналитик «РИКОМ-Траст» Валерия Попова. Поддержку также давал высокий спрос из-за развития дата-центров, электросетей и электромобилей.
Спад, по ее словам, произошёл из-за трёх факторов: слабых данных по промышленности Китая, фиксации прибыли инвесторами на фоне разочаровывающей отчётности IT-компаний (а медь тесно связана с этим сектором) и возврата запасов металла из США на глобальные рынки — это увеличило предложение и усилило давление на цены.
Руководитель направления анализа финансовых рынков «Вектор Капитал» Алексей Головинов полагает, что рост цен на медь в первой половине октября во многом был связан с риском перебоев в поставках на фоне и без того ограниченного предложения металла. В Чили началась забастовка на руднике Centinela, одновременно возникла угроза остановки работ на крупнейшем в мире медном руднике Escondida.
«Затем напряжённость несколько снизилась. На Escondida 14 октября удалось избежать забастовки, а 17 октября появилось предварительное соглашение об урегулировании конфликта на Centinela. Одновременно запасы меди на складах LME выросли с 228 тыс. тонн 14 октября до 245,3 тыс. тонн 21 октября», - подчеркнул Головинов.
Дополнительную поддержку ценам, по его словам, продолжает обеспечивать накопление металла в США перед возможным введением импортных пошлин. Оно сокращает доступное предложение в других регионах, усиливая дефицит на азиатских рынках.
В то же время усиливаются сомнения в устойчивости инвестиционного бума вокруг ИИ. Если компании начнут сокращать инвестиции в этой сфере, темпы строительства дата-центров могут замедлиться, что ослабит один из драйверов спроса на медь, добавил эксперт.
Аналитик «Финама» Егор Вершинин также считает, что рост цен на медь в первой половине октября был обусловлен рисками перебоев поставок и ожиданиями пошлин США. Забастовка и угроза стачки на крупных медных рудниках в Чили, а также угроза забастовки на Highland Valley в Канаде усилили опасения по предложению. Одновременно ожидания американских пошлин стимулировали переток металла в США, где сосредоточено около 70% биржевых запасов, усиливая дефицит за пределами страны. Напряжённость рынка подтверждали рекордная премия на медь Codelco в Европе ($350/т), максимальная с 2022 года премия в Китае и повышенный спрос на металл с ближайшей поставкой на LME.
Текущая коррекция меди, по оценке Вершинина, произошла на фоне укрепления доллара, завершения забастовки на Centinela и роста запасов LME на 8% за неделю.
Дальнейшие перспективы цен активов, в том числе и меди, можно оценить с помощью анализа ценовых графиков. Технический анализ в FinamTrade предлагает более 130 инструментов для этого: линии, каналы, фигуры, уровни Фибоначчи, а также инструменты от Чайкина, Вильямса, Уайлдера и др.
Ведущий аналитик «Велес Капитала» Василий Данилов говорит, что долгосрочный рост мировых цен на медь обусловлен, в первую очередь, постоянно увеличивающимся спросом со стороны высокотехнологичных отраслей будущего, таких как электромобили, возобновляемая электроэнергетика и искусственный интеллект (требующий все большего количества ЦОДов). Также в 2025-2026 гг. произошел ряд аварий на крупных месторождениях меди, что поставило под угрозу ощутимую часть мирового производства металла и дополнительно подстегнуло цены. Стоит отметить и спекулятивный интерес к меди, во многом связанный с торговыми войнами Трампа, ставящими под угрозу глобальные цепочки поставок и вызывающими опасения относительно дефицита металла, отметил Данилов.
Текущее снижение цен, по его мнению, обусловлено технической коррекцией после достижения очередного исторического экстремума, снижением котировок высокотехнологичных компаний (бизнес которых обуславливает постоянный рост потребления меди), а также ожиданиями повышения учетной ставки ФРС, что традиционно приводит к укреплению доллара и перетоку капитала в долговые инструменты.
Если суммировать мнения аналитиков, можно выделить три основных фактора роста цен на медь, в том числе его витка в начале октября: ожидания пошлин США, развитие дата-центров для ИИ, риски перебоев в поставках из-за проблем на рудниках и торговых войн. У текущего снижения пять ключевых причин: слабая статистика в Китае, рост запасов металла, прекращение забастовок на рудниках, опасения по поводу перспектив ИИ-бума, ожидания повышения ставок ФРС.
Локальная коррекция или новый тренд?
По оценке Головинова, происходящее пока больше похоже на коррекцию после сильного роста. Однако она вполне может растянуться на несколько недель или даже месяцев. Подобный взгляд и у Данилова: он полагает, что падение мировых цен на медь к текущим уровням является скорее краткосрочным. Вершинин солидарен с ними, он рассматривает снижение как коррекцию, а не разворот тренда.
Попова также считает, что текущая коррекция выглядит скорее локальной. «Фундаментальные предпосылки для поддержания высоких цен сохраняются: речь идёт о структурном дефиците предложения, который формируется из‑за сбоев на крупных рудниках (включая Грасберг в Индонезии и Камоа-Какула в ДР Конго), снижения содержания меди в руде и длительных сроков ввода новых мощностей. При этом высокая волатильность на рынке останется нормой — цены продолжат чутко реагировать на новостной фон», - прокомментировала она.
Прогнозы до конца года
По прогнозам, до конца 2026 года стоимость меди на Лондонской бирже металлов (LME) может удерживаться в диапазоне 13 800–14 500 долларов за тонну — при условии, что макроэкономические сигналы не дадут резких негативных отклонений, отметила Виктория Попова.
Среди ключевых факторов, которые будут задавать динамику цен, она выделила баланс спроса и предложения. Также будет влиять тарифная политика США — неопределённость в этом вопросе продолжит служить мощным катализатором волатильности. Важны будут макроэкономические индикаторы, прежде всего показатели промышленной активности в Китае, а также динамика курса доллара — его укрепление традиционно оказывает сдерживающее влияние на цены сырьевых товаров, подчеркнула эксперт.
Алексей Головинов в качестве базового сценария на конец 2026 года рассматривает диапазон $13,5–15 тыс. за тонну. Основные риски для рынка: разочарование в перспективах ИИ и укрепление доллара, в том числе в случае повышения ставок в США.
Егор Вершинин напомнил, что Goldman Sachs повысил оценку дефицита меди в 2026 году до 950 тыс. тонн с 640 тыс. тонн ранее и прогнозирует цену $14 700 за тонну к концу года, тогда как Citi ожидает $15 000 за тонну в течение года. Однако Macquarie прогнозирует профицит в 262 тыс. тонн в 2026 году и свыше 700 тыс. тонн в 2027-2028 годах, допуская снижение цены до $11 000 за тонну к 3 кварталу 2027 года.
«Наш базовый сценарий до конца года предполагает диапазон $13 800-14 900 за тонну. Главный фактор неопределённости – пошлины США на рафинированную медь: рассматриваются ставки 15% с января 2027 года и 30% с 2028 года. Отмена или отсрочка пошлин может вернуть американские запасы на мировой рынок и усилить давление на цены. Дополнительные факторы – динамика запасов LME и COMEX, спрос Китая, восстановление добычи на Grasberg в Индонезии и Kamoa-Kakula в ДР Конго, курс доллара и перебои производства. В частности, квартальная добыча меди компании BHP сократилась на 19%», - подчеркнул аналитик «Финама».
Относительно дальнейшей перспективы Василий Данилов отмечает, что прогнозы по стоимости меди в 2027 году можно найти на любой вкус: Deutsche Bank – 20 900 долл. за тонну, Goldman Sachs – 15 400 долл., UBS – 15 500 долл., ANZ – 15 000 долл., Stanchart – 13 210 долл., JPMorgan – 13 200 долл. за тонну.
Ставка на медь – «Норникель», но есть нюансы
По словам Головинова, на российском рынке основным ликвидным инструментом для участия в росте цен на медь остаются акции «Норникеля». «Однако нужно учитывать и налоговый фактор: рост рублёвых цен на медь будет сопровождаться увеличением налога на сверхдоходы, частично ограничивая положительный эффект на прибыль компании», - добавил он.
Данилов тоже говорит, что на российском фондовом рынке ставку на медь можно сделать через акции «Норникеля», который, впрочем, также производит никель, палладий, платину, золото, родий и другие металлы. «Мы ожидаем, что по итогам 2026 г. медь станет основным источником доходов компании со вкладом в выручку от реализации металлов на уровне 30-35%. Наша рекомендация для акций «Норникеля» – «Покупать» с целевой ценой 201 руб. При этом следует учитывать, что, покупая бумаги «Норникеля», инвестор делает ставку на целую корзину разнообразных металлов, динамика цен на которые может значительно различаться. Так, если мировые цены на медь регулярно переписывают исторические максимумы, то стоимость никеля, наоборот, сейчас находится на многолетних минимумах. Также мы отмечаем, что отечественные компании сектора металлов и добычи подвержены риску роста фискальной нагрузки, призванной перераспределить в пользу государства значительную часть прибыли, полученной от благоприятной ценовой конъюнктуры», - прокомментировал Данилов.
Вершинин из диверсифицированных производителей также выделяет «Норникель» с целевой ценой 156,4 руб. и рейтингом «Покупать». «Основные драйверы — цены на палладий и никель, улучшение рентабельности и продолжение дивидендных выплат. Ключевые риски: крепкий рубль, высокая ключевая ставка и капитальные затраты. Также хорошим выбором выглядит CMOC Group (3993) с рейтингом «Покупать» и потенциалом роста 41%. Компания выигрывает от высоких цен на медь и наращивания добычи на месторождениях TFM и KFM в ДР Конго», - заключил эксперт.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии