Перспективы «Самолета» - «мягкие» и «жесткие» сценарии для инвесторов
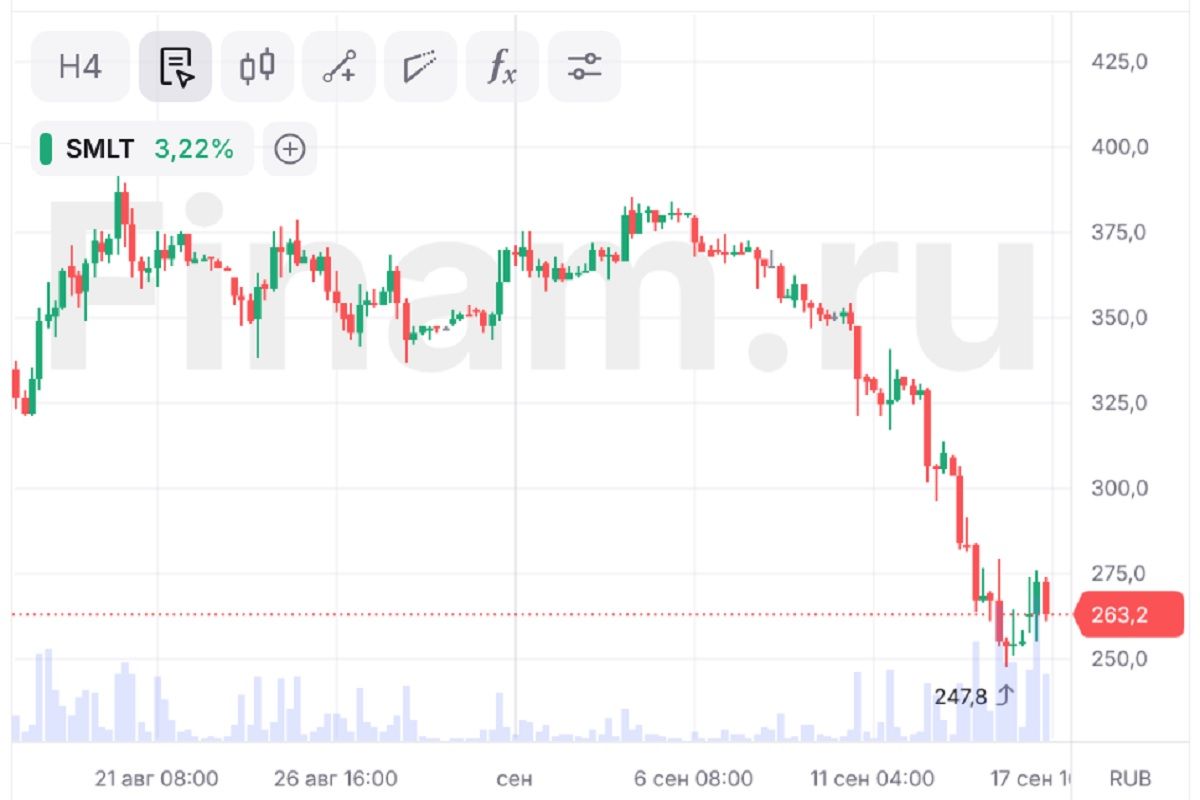
- Акции девелопера «Самолет» в сентябре резко упали – с начала месяца они потеряли около 30% стоимости
- Инвесторы беспокоятся, сможет ли компания справиться с огромным долгом на фоне жесткой денежно-кредитной политики ЦБ
- Перспективы «Самолета» остаются неопределёнными и во многом зависят от позиции кредиторов, прежде всего «Сбербанка», а также от рыночной конъюнктуры
- По мнению экспертов, системно значимой компании не дадут обанкротиться в обозримой перспективе, но миноритариям от этого легче не станет

Акции девелопера «Самолет» в сентябре резко упали – с начала месяца они потеряли около 30% стоимости. Инвесторы беспокоятся, сможет ли компания справиться с огромным долгом на фоне жесткой денежно-кредитной политики ЦБ, который на сентябрьском заседании прервал цикл снижения ставки.
Опасения усилила информация о том, что ФНС подала иски о банкротстве двух компаний из структуры «Самолета» - ООО «СЗ Павелецкая» и ООО «СЗ Самолет-Пятницкие кварталы». Между тем, сегодня газета «Коммерсант» написала, что «Сбер» как основной кредитор вскоре может получить управление над частью проектов «Самолета» для реструктуризации займов. Это вызвало локальный позитив в акциях застройщика, сегодня они растут примерно на 3%.
Каковы дальнейшие сценарии развития ситуации с «Самолетом», сможет ли компания избежать банкротства, что делать инвесторам и как в целом обстоят дела в российском секторе недвижимости? Finam.ru подготовил обзор.
Если вы хотите проанализировать динамику акций и оценить их перспективы, можно воспользоваться интеллектуальной платформой для продвинутого анализа FinamX. Сервис объединяет в единой ИИ-среде аналитику, автоматизацию рутины, проверку гипотез и другие задачи. FinamX учитывает не только фундаментальные показатели и оценки технического анализа, но и новостной фон. Получите бесплатный доступ на 14 дней.
О чем говорят финрезультаты «Самолета»
Перспективы «Самолета» остаются неопределёнными и во многом зависят от позиции кредиторов, прежде всего «Сбербанка», а также от рыночной конъюнктуры, рассуждает аналитик «Финама» Кристина Гудым. По ее мнению, возможная передача части проектов под управление «Сбербанка» свидетельствует о высокой степени финансового стресса, но также снижает риски дефолта перед дольщиками и банками. Сейчас сценарий реструктуризации долгов выглядит более вероятным, чем немедленное банкротство, оценивает эксперт.
«У «Самолета» критичная ситуация с общим уровнем долговой нагрузки, накопленной в период агрессивного роста. Уже есть признаки дестабилизации: убыток, падение выручки, просадки акций и иск о банкротстве одной из структур группы. Тем не менее, компания пока обслуживает корпоративный долг и ведет переговоры с кредиторами, что дает шанс на сценарий управляемой реструктуризации, а не прямого банкротства материнской компании в ближайшей перспективе», - прокомментировала Гудым.
Она добавила, что давление на бизнес остаётся значительным: в первом полугодии 2026 г. выручка сократилась на 31,3% (г/г), чистый убыток составил 22,3 млрд руб., а показатель «чистый долг за вычетом проектного долга и остатков на эскроу / скорр. EBITDA» находится на уровне 3,88х. Тем не менее, компания демонстрирует дисциплину по расходам и долгу — коммерческие и административные расходы сокращены на 31-32% в первом полугодии 2026 г., корпоративный долг снижен до 112,7 млрд руб., а отношение чистого корпоративного долга к скорректированной EBITDA составляет 0,94х против 1,13х годом ранее.
Начальник отдела по управлению акциями УК «Ингосстрах-Инвестиции» Александр Дорожкин полагает, что системно значимой компании не дадут обанкротиться в обозримой перспективе, но миноритариям от этого легче не станет.
«Компания слишком большая для неуправляемого сценария, это сильно важно для банков: портфель на сентябрь 2026 года 4,2 млн кв метров. Якорные кредиторы заинтересованы в достройке, а не банкротстве: на «Сбербанк» приходилось порядка 30% долга группы по итогам 2025 года», - отметил Дорожкин.
По его оценке, ситуация с долгом достаточно сложная. Из отчетности видно, что операционно компанию «придавил» рынок: выручка за полугодие упала на 31,3%, скорректированная EBITDA — на 27,3%.
Сценарии реструктуризации долга
Старший аналитик инвесткомпании «Риком-Траст» Валерия Попова также полагает, что вряд ли «Самолёт» ждёт полное банкротство. Судьба девелопера важна для крупных участников рынка, а его основной кредитор — «Сбербанк» — заинтересован в сохранении крупного застройщика и не допустит его краха.
«При этом долговая нагрузка действительно достигла критического уровня. Совокупный долг группы составляет более 700 млрд рублей. Объём задолженности многократно превышает рыночную стоимость компании», - добавила Попова.
Она перечислила три возможных сценария реструктуризации долга «Сбербанком». Первый из них предполагает вхождение в капитал дочерних структур, которые возводят жилые комплексы за счёт проектного финансирования банка. Такой подход позволит кредитору контролировать операционные процессы, а застройщику — гарантировать сдачу объектов и передачу квартир покупателям. Второй вариант - реструктуризация при обеспечении залогом активов бенефициаров, не задействованных непосредственно в бизнесе «Самолёта». Третий сценарий - конвертация части долга в долю в компании: размер доли будет соответствовать объёму погашенной задолженности и уровню, приемлемому для банка.
«Для акционеров каждый из этих сценариев несёт преимущественно негативные последствия: в одном случае это приведёт к размытию их долей, в другом — к снижению ценности вклада материнской структуры в бизнес», - подчеркнула Попова.
Независимый финансовый эксперт, автор Telegram-канала «vernikov100 – инвестирование» Андрей Верников полагает, что реструктуризация долга без смены контроля - базовый «мягкий» сценарий для инвесторов. Еще один позитивный сценарий для инвесторов - в рамках реструктуризации «Сбер» поручает своей структуре управлять отдельными ЖК/очередями, которые финансирует банк. Эти сценарии исключают банкротство застройщика, которого опасается часть инвесторов.
«Негативный сценарий – переговоры со «Сбером» затягиваются, сроки ввода объектов переносятся. Рейтинги компании снижаются. Еще один негативный сценарий - это делистинг «Самолета» по образцу ПИКа. Публичный статус компании фактически избыточен: мы видим это по тому, что компания сократила коммуникации с частными инвесторами в последние месяцы», - добавил Верников.
Как действовать инвесторам
Дорожкин считает, что фундаментальных причин для разворота в акциях нет: условия реструктуризации неизвестны, для акций ключевой вопрос - выживет ли компания в этом году и кому достанется ее экономика. «Компания потеряла треть капитализации за последние семь дней, и технический отскок вполне возможен. Насколько фундаментально обосновано данное снижение - понять сложно на фоне иска ФНС к дочкам, но скорее это не прелюдия к банкротству», - отметил эксперт. Однозначно можно сказать, что слухи о возможной поддержке от самого крупного банка страны помогут компании остаться на плаву, добавил он.
Верников в комментарии для Finam.ru высказал мнение, что акции «Самолета» - это тема для активного трейдинга а не для инвестиций. «Отказ от дивидендов по итогам 2025 года снизил интерес инвесторов к этой акции, и теперь это «поляна спекулянтов». Конечно, это обидно слышать тем, кто застрял в этих акциях по 1000 рублей и выше, но вокруг этих акций сейчас много «новостного тумана» и, как следствие, размашистые колебания котировок. Рай для спекуляций!», - прокомментировал он.
Рынок сейчас нервно реагирует на долговую историю компании и на то, что пик выплат приходится на январь-февраль 2027 года, добавил Верников. «А для трейдеров хочу сказать, что пока котировки компании находятся ниже отметки 320, ситуация находится под контролем биржевых медведей. Ставка ЦБ «залипла» на высоком уровне, денег в казне на поддержку застройщиков нет, и я лично бы не покупал акции этого сектора как инвестор», - подчеркнул он.
Попова считает, что владельцам акций стоит выстраивать стратегию с учётом своей готовности к риску. «У бумаг есть потенциал к восстановлению, но он напрямую зависит от параметров реструктуризации — а они пока остаются непрозрачными. Тем, кто рассматривает новые покупки, лучше воздержаться от входа в позицию. Уровень неопределённости сейчас слишком велик, плюс сохраняется реальный риск того, что доли миноритарных акционеров окажутся размыты в ходе дальнейших действий по урегулированию долга», - отметила она.
Как дела у других компаний сектора
В целом строительный сектор сталкивается со сложностями. Как отмечается в исследовании «Домклик» и Центра финансовой аналитики, результаты которого приводит пресс-служба «Сбера», скорость продаж и объем непроданного жилья находятся вблизи исторических минимумов.
Что касается цен – темп роста на первичную недвижимость остался в августе на низком уровне (0,7%). Цены на готовую недвижимость выросли на 1,3%, причем этот показатель четвертый месяц подряд не опускается ниже 1%. Цена «квадрата» в новостройках увеличилась до 192,8 тыс. руб., в готовом жилье — до 130,1 тыс. руб. Годовой рост составил 9,5% и 11,4% соответственно. Готовое жилье все успешнее конкурирует с первичным жильем, отмечают авторы исследования. При этом цена «квадрата» в домах, построенных за последние десять лет, на 0,8% выше, чем в новостройках.
Аналитики «Циана» отмечают, что спрос в 3 квартале 2026 г. вырос относительно 2 квартала – среднемесячные темпы продажи оказались на 11% выше. Локальный рост в июле обеспечили, в том числе, отложенные регистрации июньских сделок (тогда было увеличение активности перед возможным ужесточением семейной ипотеки). При этом по сравнению с 3 кварталом прошлого года среднемесячное число сделок ниже на 15%.
«С марта текущего года на рынке наблюдается ценовая стагнация. На фоне слабого спроса застройщики не рискуют повышать цены. Они предоставляют больше скидок, чаще запускают акции. Больше не фиксируется вывод новинок заметно дороже рынка (в том числе из-за смягчения условий по проектному финансированию)», - добавили в «Циане».
Кристина Гудым подчеркивает, что сектор недвижимости России все еще находится под давлением из-за падения спроса, сокращения льготных ипотечных программ, высокой ключевой ставки, роста сроков экспозиции проектов и снижения доступности жилья. На выручку и прибыльность большинства застройщиков негативно влияет стагнация продаж в ключевых регионах, а также сложности с обслуживанием долгового портфеля.
Александр Дорожкин говорит, что выраженная болезнь всего сектора недвижимости усилила проблемы у закредитованных эмитентов. Выходу из болезни поможет только ставка, а ее, по ожиданиям многих участников, снижать не собираются (или будут снижать очень медленно).
Также важны параметры субсидируемой ипотеки. «Семейная ипотека будет поддерживать сектор. Рыночная ипотека по-прежнему стоит 18–19%, а доля льготных программ в новых выдачах в июле упала до 37% против 59% годом ранее», - добавил эксперт.
Дорожкин подчеркнул, что отрасль лишается биржевых бумаг: Мосбиржа остановит торги акциями «ПИКа» с 20 октября. Лучше других в секторе, по оценке эксперта, выглядят GloraX и ЛСР. У GloraX выручка растет на фоне падения у крупнейших публичных девелоперов, а валовая рентабельность около 36% остается одной из самых высоких в отрасли, хотя долговая нагрузка выросла до 2,9x EBITDA. У ЛСР остатки на эскроу с запасом перекрывают проектный долг.
Валерия Попова отметила, что сейчас строительный сектор находится в фазе структурного охлаждения: рынок заметно сбавил обороты. «Есть отдельные исключения — например, GloraX. Эта компания демонстрирует рост выручки даже на фоне общего спада в отрасли. Во многом это связано с продуманной региональной диверсификацией: портфель проектов у неё выстроен так, что удаётся сохранять динамику продаж в разных частях страны. При этом важно учитывать, что чистая прибыль компании всё же сократилась», - прокомментировала она.
Для остальных игроков рынка, по словам Поповой, ситуация остаётся жёстко привязанной к денежно-кредитной политике. «Главный барьер — уровень ключевой ставки. Пока она держится на высоких значениях, рассчитывать на восстановление рыночной ипотеки не приходится. Заметное оживление спроса возможно лишь после того, как ставка опустится до 10–11%. Только тогда начнёт возвращаться массовый покупатель, а вместе с ним — и устойчивый спрос на новостройки», - заключила эксперт.
Комментарии