Переоценка рисков могла стать поводом для роста стоимости акций "Южуралникель"
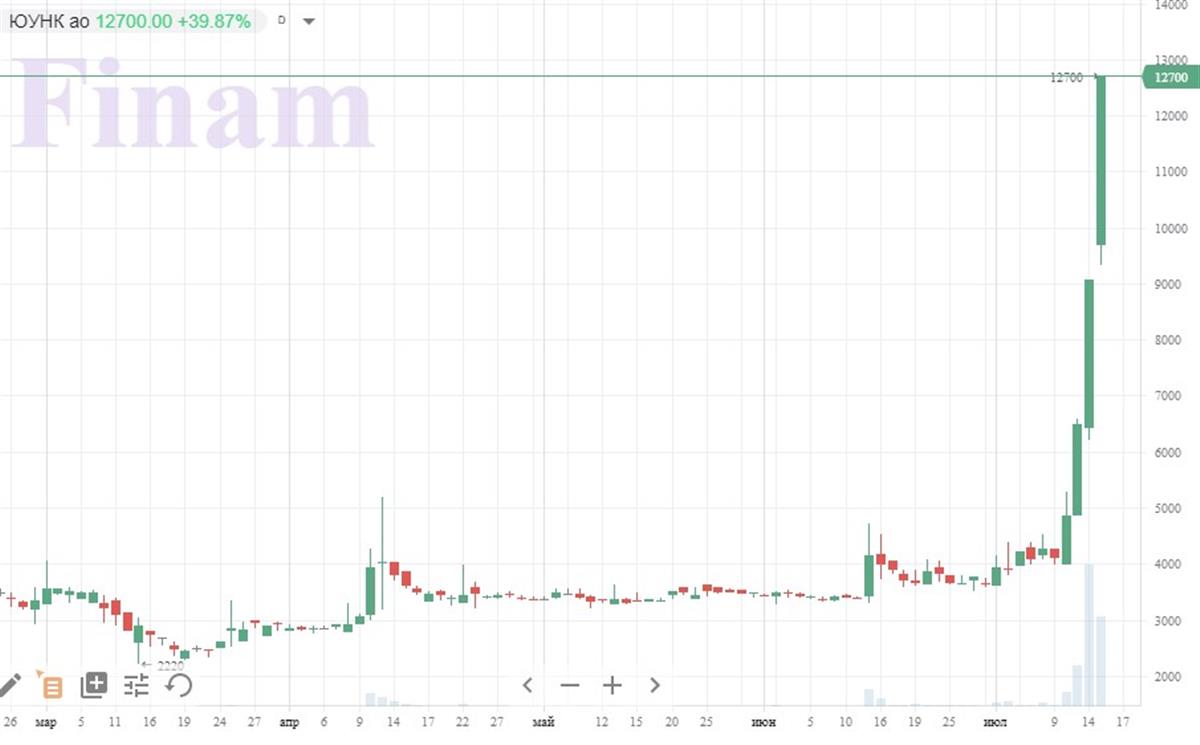
На бирже наблюдается очередной разогрев, на этот раз в акциях "Южуралникель". Не в первый, а наверняка, и не в последний раз мы видим, как ранее спящая бумага вдруг вызывает чей-то интерес, и ее стоимость взлетает в разы. Потом, правда, столь же благополучно возвращается обратно.
Акции "Южуралникель" – глубокий "третий" эшелон, средний дневной оборот редко превышал 2 млн рублей, четвертый день летит по хаям на оборотах под 200 млн рублей в день и выше, останавливаясь только на предельно допустимом биржей уровне отклонения цены. Завтра планка окажется выше, и рост может продолжиться, но ненадолго. За 4 дня торгов цена выросла, грубо, в 3 раза – с примерно 4 000 руб. до 12 700 руб. за штуку. Где она остановится, предсказывать бесполезно, думаю – еще день-два, и все развернется назад.
Причина такого явления мне не вполне понятна, это может быть стихия, а может и сознательный "разогрев", чтобы сбросить неликвид по хорошей цене. Но это происходит всегда неожиданно.
Старт росту акций могла дать полугодовая отчетность компании по РСБУ, опубликованная 8 июля, где чистая прибыль компании к сопоставимому периоду выросла в 6 раз – с 44,2 до 273,6 млн руб. Однако это не убедительный повод. При внимательном рассмотрении отчет свидетельствует, что выручка и валовая прибыль упали в 3 раза. Выручка, кстати, всего 47,9 млн рублей. Еще раз, медленно: менее сорока восьми миллионов рублей выручки за полгода! Весь прирост прибыли произошел за счет прочих доходов, которые выросли в 5,5 раз, и прочих расходов, которые упали в 4,5 раза. Что это могло быть, должно быть расшифровано в примечаниях, которые указаны в отчете, но не опубликованы ни на сайте компании, ни на сайте раскрытия информации. Рискну предположить, что там расчеты с материнской структурой, которой по отношению к "Южуралникелю" является "Мечел". "Мечелу" принадлежит более 84% акций "Южуралникеля".
Ну и самой интересное, конечно, это то, что расположенное в Оренбургской области (г. Орск) предприятие "Южуралникель" никакого никеля давно не производит. Завод законсервирован уже 7 лет. Вся деятельность оставшихся 147 работников сводится к переработке шлаковых отвалов и сдаче в аренду имущества.
Стоимость чистых активов при этом составляет около 8 млрд рублей. Кстати, именно к этой величие после трехкратного роста акций подошла капитализация "Южуралникеля". Возможно, что в этом причина интереса покупателей акций на бирже. И это же – предел для дальнейшего роста. Дело в том, что почти все активы компании – это предоставленные займы, вероятно, "Мечелу", и проценты по ним. После того, как "Мечел" продал "Эльгауголь" и реструктурировал банковские займы, эти активы уже не так безнадежны.
Допускаю, что переоценка этих рисков могла стать поводом для роста стоимости акций "Южуралникель". Но все же, я полагаю, что покупка акций неработающего предприятия – это не самая лучшая инвестиция.