Пауза ЦБ как спасательный круг для Банка "Санкт-Петербург"
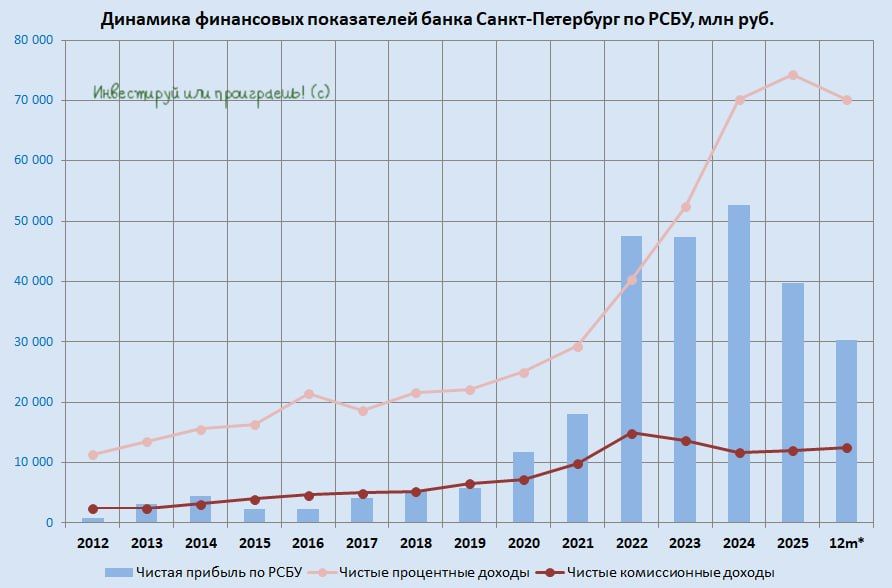
До опорного заседания ЦБ остаётся уже совсем немного времени, и в этом контексте я предлагаю заглянуть в результаты Банка Санкт-Петербург по РСБУ за 9 мес. 2026 года, т.к. пауза в текущем цикле смягчения ДКП эмитенту только на руку.
Чистый процентный доход (ЧПД) с января по сентябрь сократился на -7,3% (г/г) до 53 млрд руб. Это закономерный результат слабой динамики первой половины года, продиктованный самой архитектурой бизнес-модели финучреждения.
Напомню, у эмитента исторически высокая доля корпоративных кредитов с плавающей ставкой. А потому, как только ЦБ начал цикл смягчения ДКП, доходность по этим активам начала быстро переоцениваться вниз.
В то же время порядка 1/3 фондирования эмитента — это, по сути, бесплатные деньги: собственный капитал, счета до востребования и эскроу-счета. Именно эта подушка позволяет банку генерировать рост процентных доходов, когда ключевая ставка находится на высоких отметках.
Учитывая, что регулятор на сентябрьском заседании поставил текущий цикл смягчения ДКП на паузу, чистая процентная маржа у Банка СПб перестала сокращаться. Более того, это позволило в сентябре даже увеличить ЧПД на +7% (г/г).
Пауза ЦБ в снижении "ключа" — это кислород для маржинальности Банка Санкт-Петербург.
Кредитный портфель эмитента с начала года вырос на +4,7% до 982,5 млрд руб. Главным драйвером ожидаемо выступила ипотека. Но здесь лучше сразу стоит снять розовые очки, т.к. в 4 кв. 2026 года мы, скорее всего, увидим замедление роста жилищного кредитования. Чуть более 40% выдач у банка приходится на семейную ипотеку, а с 1 октября правила её субсидирования заметно ужесточились.
Качество кредитного портфеля, кстати, немного ухудшилось: стоимость риска выросла на 0,2 п.п. до 2,1%.
Жёсткая ДКП — это всегда тяжёлое бремя для сегмента малого и среднего бизнеса, и просрочки здесь будут неизбежно подрастать.
Однако менеджмент действует на опережение: уровень покрытия резервами просроченной задолженности составляет внушительные 237%. Как мы видим, банк не просто готов к списанию проблемных долгов без ущерба для капитала — он создал подушку под будущие потери по тем ссудам, которые ещё даже не перешли в жёсткую просрочку.
В отличие от ЧПД, чистый комиссионный доход (ЧКД) вырос в отчётном периоде на +5,8% (г/г) до 9,2 млрд руб. Рост обеспечили доходы по выданным гарантиям, аккредитивам и агентским услугам — классический бизнес для банка с корпоративной экспертизой.
А вот чистая прибыль сократилась на -27,8% (г/г) до 24,3 млрд руб. Но здесь важно смотреть на динамику внутри года: в 3Q2026 показатель уже вырос на +20,5% (г/г). Пауза в цикле смягчения ДКП оказывает позитивное влияние на прибыль эмитента, и в 4Q2026 можно ожидать продолжения этого тренда. Тем более, регулятор прямо указывает: баланс рисков смещён в сторону проинфляционных.
Рынок гособлигаций, который принято считать «умными деньгами», также не верит в скорое снижение "ключа": доходность долгосрочных ОФЗ стабилизировалась в районе 16,5%, хотя в конце июля, когда ЦБ последний раз снижал ставку, она была ниже 15,9%.
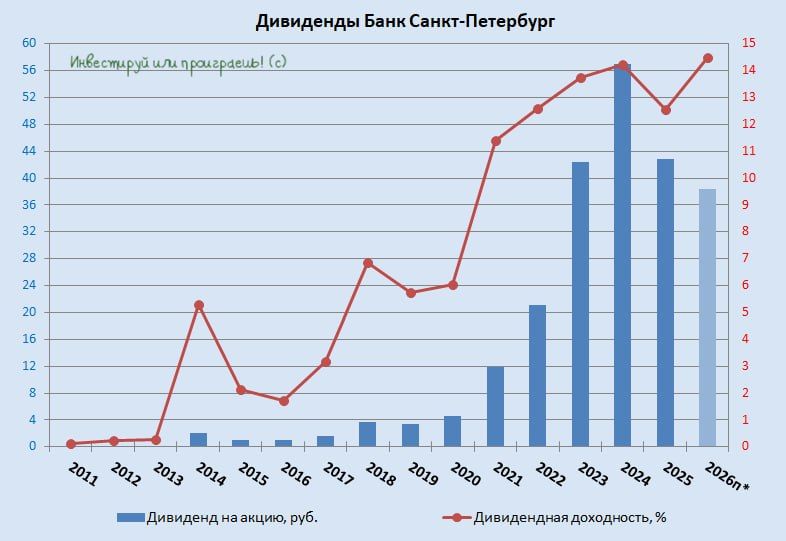
Банк Санкт-Петербург имеет самую высокую достаточность капитала среди российских публичных банков по нормативу Н1.0 — на уровне 20,3%. Такой запас прочности позволяет комфортно направлять на дивиденды положенные по уставу 50% от чистой прибыли. За 6m2026 эмитент уже выплатил акционерам 19,17 руб. на акцию, и аналогичный размер можно ожидать по итогам второй половины года, что ориентирует нас на потенциальную доходность по итогам 2026 года в районе ДД=14-15%.
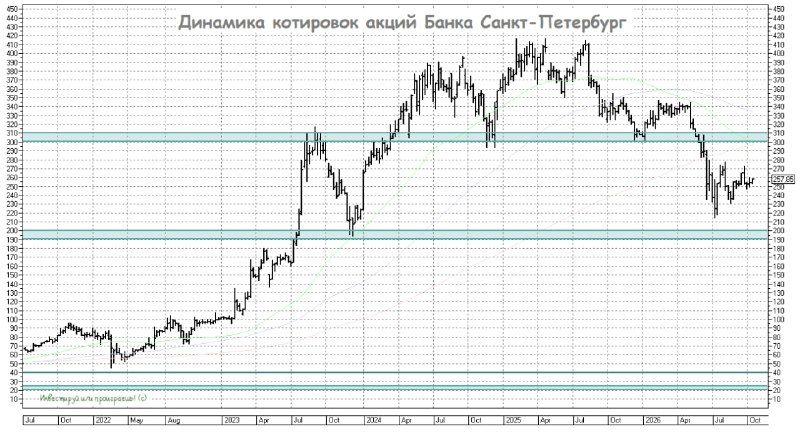
Акции Банка Санкт-Петербург (BSPB) до конца года могут показать динамику чуть лучше рынка, т.к. спекулянты будут отыгрывать идею роста чистой процентной маржи, на фоне затянувшейся паузы в цикле смягчения ДКП.
Комментарии