Параметры сделки с "Точкой" позитивны для акций Т-Технологий
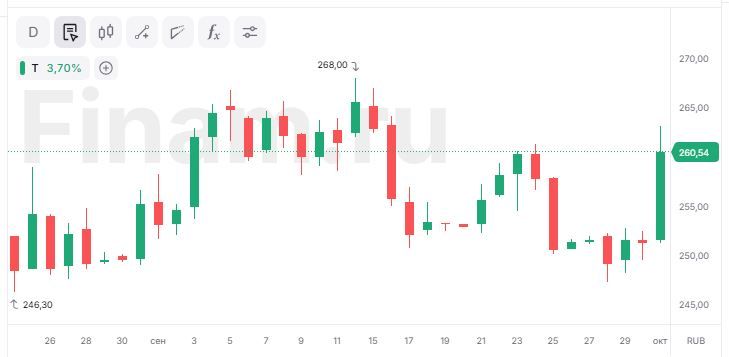
СД Т-Технологий сообщил об окончательных параметрах консолидации "Точка Банка". Банк для сделки был оценен в 84,8 млрд руб., а сделка будет профинансирована по смешанной схеме. 64% "Точки", принадлежащие "Каталитик Пипл", будут оплачены допэмиссией акций Т-Технологий по цене 320 руб. за бумагу (примерно на 25% выше текущей цены), а акции других акционеров "Точки" будут оплачены денежными средствами. Из 170 млн выпущенных акций половина окажется квазиказначейским пакетом на балансе "Каталитик Пипл", и эффективная потребность в допэмиссии оценивается в 85 млн акций, или в 3,2% общего количества акций Т-Технологий.
Сделка должна позволить Т-Технологиям существенно усилить свои позиции в сегменте B2B-услуг. При этом в Группе рассчитывают на реализацию значительных эффектов синергии и ожидают, что доходность данной инвестиции по ROE составит свыше 30%. Допэмиссия также не повлияет на планы Т-Технологий по дивидендам, рост которых по итогам 2026 г. по-прежнему прогнозируется более чем на 20%. Закрытие сделки ожидается в конце текущего года, "Точка Банк" в результате сохранит бренд и текущую команду менеджмента.
Мы оцениваем озвученные параметры сделки положительно. Оценка "Точка Банка" представляется адекватной, а эффективное размытие акций Т-Технологий из-за допэмиссии окажется менее существенным, чем предполагалось ранее. Мы сохраняем целевую цену данных бумаг на уровне 395 руб. и рейтинг "Покупать" для них.
Комментарии