Падение акций Ping An Insurance в этом году выглядит неоправданным
Ping An Insurance (Group) Company of China (Ping An Insurance) — крупный китайский финансовый конгломерат, с упором на страховые услуги. Компания занимает второе место на рынке страхования жизни в Поднебесной, а также имеет прочные позиции в сегментах страхования имущества, здоровья, в медицинском и пенсионном страховании. Кроме того, Ping An Insurance оказывает банковские услуги населению и бизнесу через подконтрольный Ping An Bank, занимается управлением активами, развивает информационные и финансовые технологии, медтех-проекты.
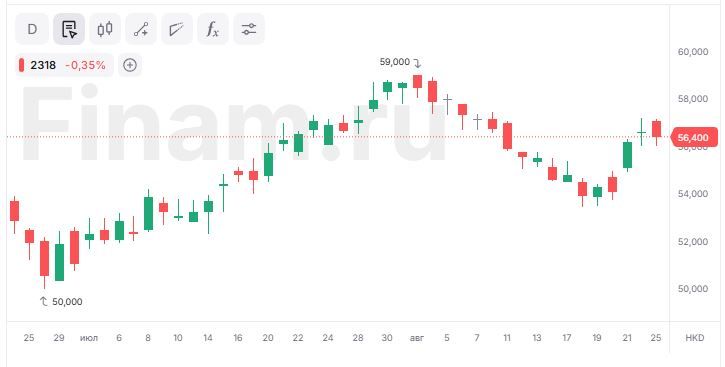
По итогам отчетности мы подтверждаем рейтинг «Покупать» для акций Ping An Insurance класса А с целевой ценой CNY 73,5 и апсайдом 33,6%. Наша оценка справедливой стоимости данных бумаг сформирована путем сравнения с аналогами по коэффициентам P/B и P/E NTM, а также дивдоходности.
Ping An Insurance достаточно уверенно отчиталась за 1П 2026, показав неплохой рост выручки и прибыли. При этом капитальная позиция компании остается прочной и позволяет ей увеличивать дивидендные выплаты. Мы положительно оцениваем долгосрочные перспективы Ping An Insurance и считаем падение ее акций почти на 20% с начала текущего года, при общем снижении «широкого» рынка КНР лишь на 2%, неоправданным. На наш взгляд, текущие ценовые уровни интересны для открытия длинных позиций.
| 601318.SS | Покупать | |||
| Целевая цена, CNY | 73,5 | |||
| Текущая цена, CNY | 55,0 | |||
| Потенциал роста | 33,6% | |||
| ISIN | CNE000001R84 | |||
| Капитализация, млрд CNY | 994,5 | |||
| Финансовые показатели, млрд CNY | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Общая выручка | 1 141 | 1 140 | 1 247 | |
| Операц. доход акц. | 122 | 134 | 151 | |
| Операц. EPS, CNY | 6,89 | 7,66 | 8,46 | |
| Дивиденд на акцию, CNY | 2,55 | 2,70 | 2,94 | |
| Финансовые коэффициенты | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Операц. ROE | 12,7% | 12,7% | 12,9% | |
| Операц. ROA | 1,0% | 1,0% | 1,1% | |
| Comprehensive Solvency Ratio | 204,1% | 193,3% | 209,7% | |
В 2026 г. Ping An Insurance испытывает достаточно высокий спрос на свои услуги и неплохо смотрится в финансовом плане. Так, ее выручка в 1П увеличилась на 12,6% г/г, до 615,4 млрд юаней. Страховые доходы поднялись на 0,5%, до 279,3 млрд юаней, при этом инвестиционный доход подскочил в 2,4 раза, до 125,5 млрд юаней. Операционный доход акционеров повысился на 8,3%, до 84,2 млрд юаней. Объем активов Ping An Insurance на конец июня составил 14,30 трлн юаней, увеличившись с начала года на 2,9%. Собственный капитал вырос на 2,8%, до 1,03 трлн юаней. Коэффициент платежеспособности (Comprehensive solvency ratio) составил 198,1% и заметно превышает минимальный регуляторный уровень 100%. Ping An Insurance также сообщила, что показатель вмененной стоимости (Embedded Value, рассчитывается как сумма приведенных будущих денежных потоков от текущего портфеля полисов плюс величина чистых активов), который часто используется для оценки успешности страховой компании на рынке, по состоянию на 30 июня равнялся 1,57 трлн юаней, повысившись за полугодие на 4,2%.
В последние годы Ping An Insurance стабильно направляет на дивиденды более трети чистой прибыли, осуществляя выплаты дважды в год. Недавно руководство компании объявило промежуточный дивиденд за 1П 2026 в размере 0,98 юаня на акцию (рост на 3,2% г/г), а на горизонте NTM размер выплат, по нашей оценке, составит 2,82 юаня на акцию. Ожидаемая доходность для бумаг класса А на уровне 5,1% ощутимо превышает среднее значение по сектору.
Мы с осторожным оптимизмом оцениваем долгосрочные перспективы бизнеса Ping An Insurance. Несмотря на ожидаемое замедление, темпы экономического подъема в Поднебесной в ближайшие годы, вероятно, останутся весьма существенными и продолжат заметно превышать среднемировые, а в условиях повышенной неопределенности в отношении мировой торговли власти Китая будут и далее делать упор на стимулирование внутреннего спроса. На таком фоне мы ожидаем дальнейшего увеличения численности среднего класса в КНР, что будет способствовать продолжению роста спроса на страховые продукты и услуги. Особенно если принять во внимание, что страхованием в стране пока охвачено, по разным оценкам, лишь 30–40% населения против более 60% в развитых государствах. Помимо этого, поддержку рынку страхования в Китае будет оказывать постепенное старение населения и ожидаемый быстрый рост расходов на здравоохранение. Данные тенденции должны положительно отразиться на финпоказателях Ping An Insurance, являющейся одним из ведущих страховщиков в стране.
Счет «Сегрегированный Global» в «Финаме» предоставляет квалифицированным инвесторам доступ к бумагам крупнейших компаний КНР и диверсификации портфеля за счёт ведущих компаний Японии.
Риски связаны с возможным охлаждением экономической активности в КНР в случае наступления глобальной рецессии, например из-за дальнейшего затягивания ближневосточного конфликта, со сложными отношениями между Пекином и Вашингтоном, с геополитической напряженностью вокруг Тайваня, с достаточно строгим регулированием страхового рынка в Китае.
Аналитический обзор от 3 апреля 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 25.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии