"Озон" показывает чистую прибыль шестой квартал подряд

"Озон" вчера отчитался за III квартал 2026 г. по МСФО. Общий оборот GMV с учетом услуг вырос на 42% до 1560 млрд руб., что значительно выше прогноза компании в 25–30% на 2026 г. Основным фактором, по нашему мнению, стал переток клиентов с Wildberries, который значительно сильнее пострадал от ударов БПЛА. Выручка увеличилась на 63% г/г до 421 млрд руб. в основном на фоне роста выручки от оказания услуг (70% г/г) и процентной выручки (57% г/г).
Валовая прибыль выросла более чем в два раза г/г до 122 млрд руб. Доля валовой прибыли от оборота (GMV) увеличилась на 2,3 п.п. г/г до 7,8%.
Операционная эффективность достигается благодаря снижению себестоимости услуг маркетплейса на заказ на 13% г/г до 150 руб. При этом число заказов выросло на 76% г/г до 1,2 млрд, а частота покупок увеличилась на 53% г/г до 51 заказа в год на одного активного покупателя.
Скорректированная EBITDA выросла более чем в два раза г/г до 93 млрд руб. на фоне существенного роста валовой прибыли и эффекта операционного рычага. Рентабельность скорректированной EBITDA как доля от оборота (GMV) с учетом услуг увеличилась на 2,2 п.п. г/г до рекордных 6,0%.
Финансовые результаты "Озона" за III квартал 2026 г.
| млрд руб. | 3К25 | 2К26 | 3К26 | к/к | г/г |
| Оборот (GMV) | 1 102 | 1 311 | 1 560 | 19% | 42% |
| Выручка | 259 | 334 | 421 | 26% | 63% |
| Скорр. EBITDA | 42 | 58 | 93 | 60% | >100% |
| Чистая прибыль | 2,9 | 10,1 | 3,7 | -64% | 25% |
| Операционный денежный поток | 134 | 165 | 275 | 67% | >100% |
| Инвестиционный денежный поток | -23 | -101 | -141 | - | - |
| В т.ч. капитальные затраты | -15 | -15 | -25 | - | - |
| Финансовый денежный поток | -6 | -30 | 18 | - | - |
| Свободный денежный поток* | 40 | 28 | 140 | >100% | >100% |
| Чистый долг | -201 | -261 | -285 | - | - |
| EBITDA к GMV | 3,8% | 4,4% | 6,0% | 1,5 п.п. | 2,2 п.п. |
| Прибыль к GMV | 0,3% | 0,8% | 0,2% | -0,5 п.п. | 0,0 п.п. |
| Чистый долг/EBITDA, х | (1,5x) | (1,4x) | (1,2x) | 0,2x | 0,4x |
*без учета эффекта Банка
Источники: данные компании, БКС Мир инвестиций
Свободный денежный поток без учета Банка, по нашим расчетам, составил 140 млрд руб., в пять раз больше, чем во II квартале.
Выручка финтех-направления составила 85 млрд руб. (+57% г/г), а EBITDA выросла на 52% г/г до 28 млрд руб. Доналоговая прибыль сегмента составила 27 млрд руб. (+57% г/г).
"Озон" показывает чистую прибыль шестой квартал подряд: 3,7 млрд руб., несмотря на резервы по убыткам от атак БПЛА в 30 млрд руб. Без учета убытка от курсовых разниц (6,3 млрд руб.) скорректированная чистая прибыль составила бы около 10 млрд руб. За 9 месяцев компания уже заработала 18 млрд руб., и при реалистичном сценарии мы не видим расклада, при котором по итогам года она уйдет в убыток.
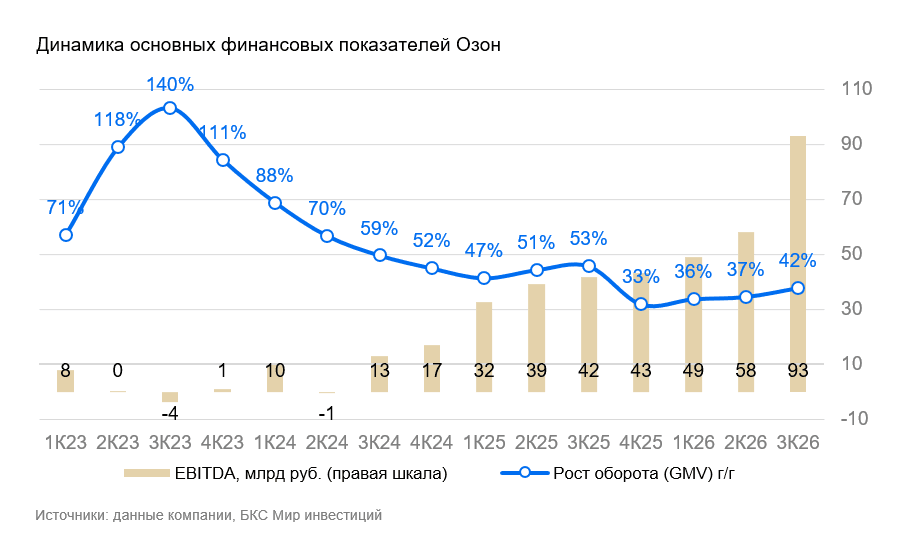
Влияние. Очень сильный квартал, результаты значительно превзошли прогнозы рынка. Результаты оказались значительно лучше наших ожиданий и выше консенсуса: на 6% по GMV, на 13% по выручке и на 53% по EBITDA. За 9 месяцев скорректированная EBITDA составила почти 200 млрд руб., то есть годовой прогноз компании фактически выполнен уже к концу сентября. Убытки от атак на склады компания отразила за пределами скорректированной EBITDA, часть рисков застрахована, переговоры о компенсации со страховщиками продолжаются.
Оценка. У нас «Позитивный» взгляд на акции "Озона" на горизонте года. Мы ждем продолжения роста оборота выше рынка и сохранения высокой рентабельности. Акции торгуются по 3,0х EV/EBITDA на год вперед. Это очень низко для крупнейшего публичного игрока e-commerce с высоким потенциалом монетизации оборота и быстрорастущим финтех-направлением. Сильные результаты III квартала показывают, что бизнес справляется с последствиями атак, хотя опасения инвесторов по поводу ударов БПЛА по инфраструктуре компании могут и далее оказывать некоторое давление на котировки.
| OZON | Позитивный взгляд | ||
| Целевая цена, руб. | 4 700 | Потенциал к цене | 24% |
| Цена, руб. | 3 781 | Избыточная доходность * | -12% |
| В свободном обращении | 25% | Рыночная капитализация, млрд руб. | 818 |
| Средний объем торгов за 3 месяца, млн руб. | 6 459 | Стоимость компании (EV), млрд руб. | 786 |
| Прогноз | 2026 г. | 2027 г. |
| P/E скорректированный | н/п | 24,8 |
| EV/EBITDA | 3,9 | 3,2 |
* потенциал роста минус стоимость акционерного капитала
Источник: БКС Мир инвестиций
Комментарии