«Озон Фармацевтика» имеет внушительный потенциал роста
После рассмотрения отчетности «Озон Фармацевтики» за 9 месяцев мы сохраняем рейтинг акций компании на уровне «Покупать» с целевой ценой 74 руб., потенциал роста — 46%.
Отчетность за 9 месяцев 2025 года оправдала наши ожидания — компания показала солидный рост выручки и чистой прибыли, при этом подтвержден прогноз по темпу роста выручки в 2026 году — не ниже 25% г/г. В целом отчет позволил понять, что не предвидится каких-либо негативных сюрпризов в среднесрочной перспективе и у нас нет оснований для пересмотра параметров инвестиционной идеи. По состоянию на текущий момент акции «Озон Фармацевтики» выглядят значительно недооцененными с фундаментальной точки зрения — торгуются с дисконтом 46% по прогнозным мультипликаторам P/E и P/S 2025E (с применением странового дисконта в размере 20%).
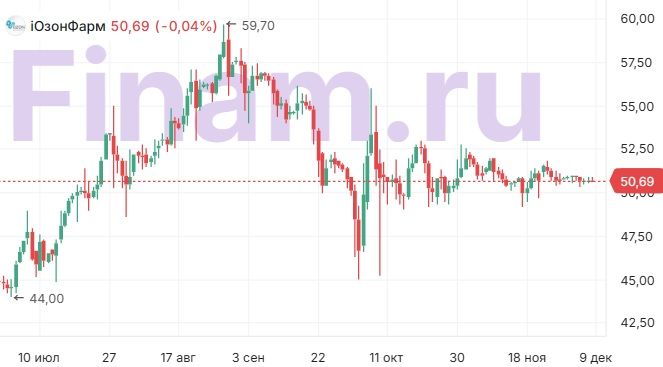
Мы предполагаем, что в 2026 году отечественные инвесторы станут более благосклонно смотреть на фармацевтическую отрасль и приценятся к ней, увидев возможности вложений в крайне дешевые активы с хорошими перспективами.
Озон Фармацевтика — российская фармацевтическая компания, входящая в топ-3 по объему продаж препаратов-дженериков среди отечественных производителей за 2024 год, ведет деятельность в традиционной химической фарме, проводит разработки в области биотехнологий и планирует в перспективе 2027 года начать коммерциализацию биосимиляров.
«Озон Фармацевтика» обладает самым внушительным портфелем регистрационных удостоверений в РФ — 556. Линейка реализуемых компанией дженериков включает массу общеизвестных и широко назначаемых врачами препаратов: противовирусные препараты и лекарства против симптомов простуды, противораковые препараты, антигистаминные лекарства, антибиотики, нестероидные противовоспалительные препараты, дерматологические средства и многое другое.
В пайплайне у «Озон Фармацевтики» свыше 282 разрабатываемых лекарств, включая более полусотни противораковых препаратов и 25 биосимиляров («Мабскейл»). По состоянию на ноябрь 2025 года 74 препарата, включая 12 противораковых, находятся на этапе клинических исследований или в процессе регистрации и утверждения в Минздраве.
«Озон Фармацевтика» по итогам 9 месяцев 2025 года продемонстрировала уверенный рост ключевых показателей, подкрепляя наши среднесрочные позитивные ожидания по бумаге:
- Выручка за 9 месяцев 2025 года увеличилась на 28% г/г, до 21,4 млрд руб. Основной рост обеспечили расширение ассортимента, представленности в аптечных сетях, активное участие в госзакупках, а также увеличение доли более дорогих препаратов и средневзвешенной цены упаковки.
- Объем реализованных упаковок вырос на 8% г/г, до 241,5 млн штук. Средняя стоимость упаковки увеличилась на 18% г/г, до 88,7 руб.
- Скорректированная EBITDA выросла на 34% г/г и составила 7,7 млрд руб., рентабельность достигла 36,1% (+1,6 п. п. г/г).
- Чистая прибыль увеличилась на 50% г/г и составила 3,4 млрд руб. при рентабельности 16,1% (+2,4 п. п. г/г).
- Чистый долг на конец отчетного периода составил 10,6 млрд руб. (+0,5 млрд руб. г/г), при этом соотношение «Чистый долг / 12М EBITDA» снизилось до 0,9х (с 1,1х годом ранее).
- Компания подтвердила прогноз по росту выручки на 2025 год — не ниже 25% г/г.
К рискам для компании можно отнести рост издержек на сырье и оборудование в условиях выраженного инфляционного давления.
| OZPH.MM | Покупать | |||
| Целевая цена, руб. | 74 | |||
| Текущая цена, руб. | 50,7 | |||
| Потенциал роста | 46% | |||
| ISIN | RU000A109B25 | |||
| Капитализация, млрд руб. | 55,8 | |||
| EV, млрд руб. | 66,4 | |||
| Финансовые показатели, млн руб. | ||||
| Показатель | 2023 | 2024 | 2025E | |
| Выручка | 19 724 | 25 562 | 30 674 | |
| EBITDA | 7 081 | 9 068 | 10 428 | |
| Чистая прибыль | 4 003 | 4 611 | 5 072 | |
| Показатели рентабельности | ||||
| Показатель | 2023 | 2024 | 2025E | |
| Маржа EBITDA | 35,9% | 35,5% | 34,0% | |
| Чистая маржа | 20,3% | 18,0% | 16,5% | |
Аналитический отчет от 4 июня 2025 г.
* Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 08.12.2025.