Оценка "Сбера" близка к историческим минимумам

"Сбер" опубликовал отчетность за III квартал 2026 г. по международным стандартам финансовой отчетности (МСФО). Чистая прибыль полностью совпала с нашими ожиданиями и консенсус-прогнозом. При этом некоторые статьи и показатели оказались лучше ожиданий.
Финансовые результаты "Сбера" за III квартал 2026 г.
| млрд руб. | 3К25 | 2К26 | 3К26 | г/г | к/к |
| Чистые процентные доходы | 894 | 1 067 | 1 108 | 24% | 4% |
| Комиссии | 217 | 215 | 212 | -2% | -2% |
| Расходы на резервы | -169 | -136 | -145 | -14% | 7% |
| Операционные расходы | -309 | -336 | -351 | 14% | 4% |
| Чистая прибыль | 448 | 511 | 511 | 14% | 0% |
| Рентабельность капитала (ROE) | 23,7% | 24,0% | 23,5% | -0,2 п.п. | -0,5 п.п. |
| Чистая процентная маржа (NIM) | 6,2% | 6,7% | 6,7% | 0,5 p.p. | 0,0 п.п. |
| Стоимость риска (CoR) | 1,4% | 1,0% | 1,1% | -0,3 п.п. | 0,1 п.п. |
| Операц. расходы / доходы (CIR) | 28,7% | 29,1% | 29,4% | 0,7 п.п. | 0,3 п.п. |
Источники: данные компании, БКС Мир инвестиций
Чистые процентные доходы в III квартале выросли на 24% в годовом сравнении (г/г) и превысили 1,1 трлн руб. Этот показатель стал основным драйвером роста операционных доходов. Он оказался на 3% выше нашего прогноза за счет более высокой чистой процентной маржи — она составила 6,7%, как и в предыдущем квартале. Мы ожидали снижения до 6,5%.
Чистые комиссионные доходы ожидаемо снизились на 2% г/г, до 212 млрд руб., из-за новых тарифов в розничных транзакционных сервисах. Показатель при этом превысил наш прогноз и консенсус на 3% и 2%.
Стоимость риска с учетом переоценки кредитов по справедливой стоимости составила 1,1% (наш прогноз — 1,4%). Отчисления в резервы в абсолютном выражении (также с учетом переоценки) составили 145 млрд руб. — на 19% и 21% ниже нашего прогноза и консенсуса. Основным фактором пониженной стоимости риска стал роспуск макронадбавки (дополнительный буфер при оценке ожидаемых потерь в корпоративном кредитовании), а также изменение моделей и исходных в розничном кредитовании (за исключением ипотеки). Эти эффекты снизили отчисления в резервы на 27 и 18 млрд руб. соответственно. Без них эта статья расходов, как и стоимость риска, превысила бы наши оценки.
Операционные расходы выросли умеренно — на 14% г/г, до 351 млрд руб. — и полностью совпали с прогнозами.
Чистая прибыль составила 511 млрд руб., рентабельность капитала — 23,5%. За 9 месяцев этого года чистая прибыль превысила 1,5 трлн рублей, а рентабельность капитала — 24,0%.
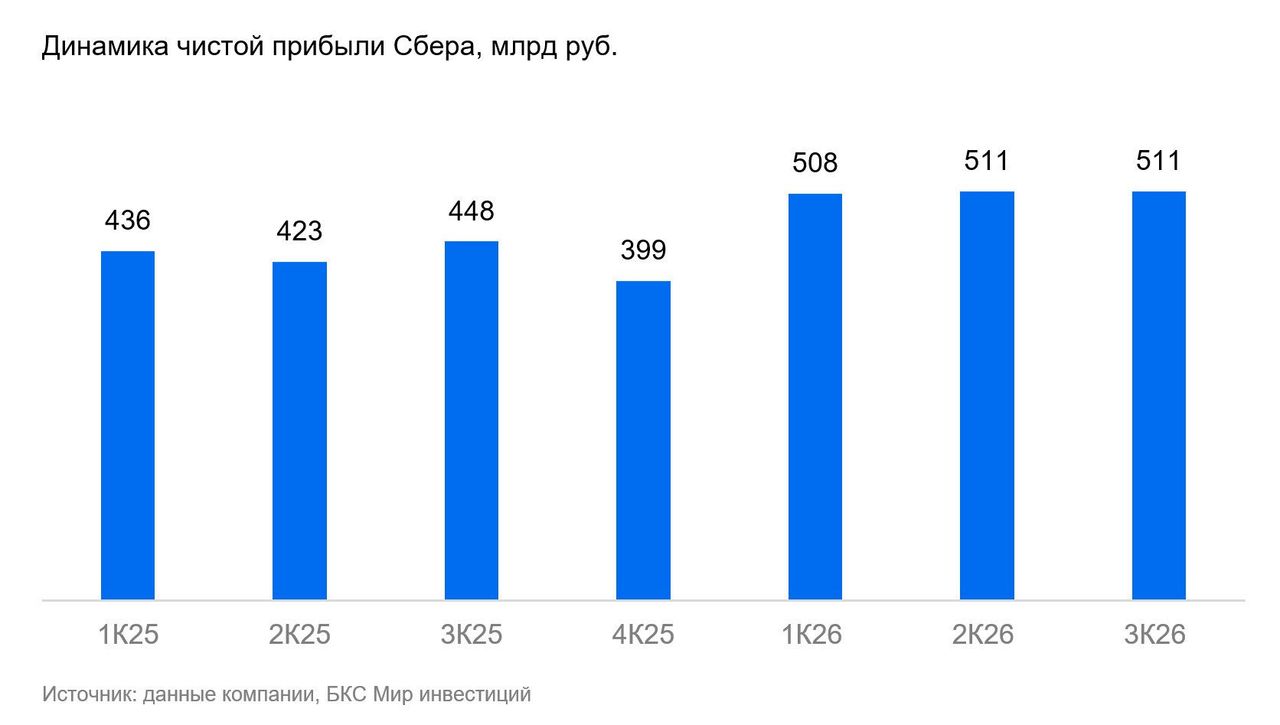
Превышение прогнозов чистого процентного и комиссионного дохода, а также позитивный результат по стоимости риска не привели к превышению прогноза чистой прибыли. Причина — обесценение активов на 51 млрд руб., признанное в составе прибыли и убытков. На наш взгляд, оно могло относиться к основным средствам или нематериальным активам.
Прогнозы БКС и консенсус-прогнозы — отклонение фактического результата
| RUB млрд | БКС | Отклонение | Консенсус | Отклонение |
| Чистые процентные доходы | 1076 | 3% | 1082 | 2% |
| Комиссии | 206 | 3% | 207 | 2% |
| Расходы на резервы | -179 | -19% | -183 | -21% |
| Операционные расходы | -350 | 0% | -353 | -1% |
| Чистая прибыль | 511 | 0% | 511 | 0% |
| Рентабельность капитала (ROE) | 23,2% | 0,3 п.п. | 23,3% | 0,2 п.п. |
| Чистая процентная маржа (NIM) | 6,5% | 0,2 п.п. | - | - |
| Стоимость риска (CoR) | 1,4% | -0,3 п.п. | 1,2% | -0,1 п.п. |
| Операц. расходы / доходы (CIR) | 29,0% | 0,4 п.п. | 29,1% | 0,3 п.п. |
Источники: данные компании, БКС Мир инвестиций
Влияние. В целом умеренно позитивные результаты. Чистая процентная маржа осталась на уровне II квартала — мы ожидали нормализации, но ее пока не произошло. Чистые комиссионные доходы снизились меньше, чем мы прогнозировали, а стоимость риска оказалась заметно лучше прогнозов. Несмотря на превышение прогнозов по трем основным статьям доходов и расходов, чистая прибыль совпала с ожиданиями — за счет динамики прочих операционных доходов.
Недавно глава банка Герман Греф заявил, что по итогам года "Сбер" заработает "около 2 трлн руб." чистой прибыли. С учетом опубликованных результатов мы согласны с данным прогнозом.
Оценка. Сохраняем «Нейтральный» взгляд. Акции "Сбера" торгуются с мультипликатором P/E 3,4х на базе нашего прогноза прибыли за 2026 г. — против среднеисторических 5,3х. Оценка близка к историческим минимумам, но у нас «Нейтральный» взгляд после недавнего роста безрисковой ставки и премии за инвестирование в акции, которые применяются в оценке.
| SBERP | SBER | |
| Взгляд | Нейтральный | Нейтральный |
| Целевая цена, руб. | 320 | 320 |
| Цена, руб. | 299 | 299 |
| Потенциал к цене | 7% | 7% |
| Избыточная доходность * | -16% | -16% |
| Средний объем торгов за 3 месяца, млн руб. | 586 | 7 252 |
| Рыночная капитализация, млрд руб. | 6 744 | 6 744 |
| Изменение цены за 3 месяца | 9% | 10% |
| Прогноз | ||
| P/E, 2026 г. | 3,5 | 3,5 |
| P/BV, 2026 г. | 0,7 | 0,7 |
| P/E, 2027 г. | 3,3 | 3,3 |
| P/BV, 2027 г. | 0,7 | 0,7 |
* потенциал роста минус стоимость акционерного капитала
Источник: БКС Мир инвестиций
Комментарии