Отчет X5: на что обратить внимание и ждать ли дивиденды?
- X5 наращивает выручку быстрее прибыли, но рентабельность снижается
- Менеджмент уточнил прогноз по итогам года
- Рост долга и умеренный денежный поток ограничивают размер дивиденда
- Несмотря на замедление динамики и прибыли, акции X5 сохраняют потенциал роста
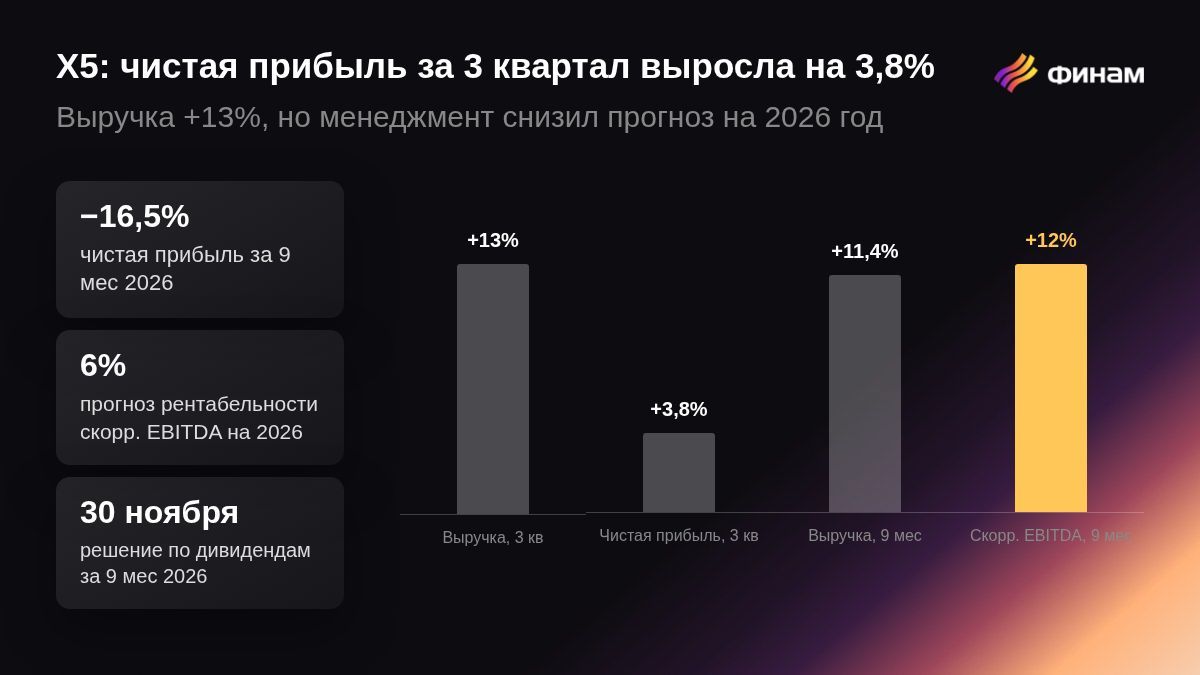
X5 Retail Group опубликовала финансовую отчетность по МСФО за третий квартал и девять месяцев 2026 года. Чистая прибыль в июле-сентябре увеличилась на 3,8% до 29,32 млрд рублей, рентабельность составила 2,2% против 2,4% за аналогичный период прошлого года. Выручка выросла на 13%, рентабельность скорр. EBITDA до применения МСФО-16 составила 6,7% г/г.
По итогам 9 месяцев прибыль ритейлера снизилась на 16,5% до 63,8 млрд рублей при рентабельности 1,7%, выручка возросла на 11,4%, а скорр. EBITDA увеличилась на 12%.
При этом менеджмент снизил прогноз на фоне охлаждения экономики РФ и замедления инфляции. «На фоне более сдержанной динамики в начале года мы уточняем прогноз финансовых результатов и ожидаем рост выручки по итогам 2026 года на уровне нижней границы ранее заявленного диапазона — около 12%», - отметил Игорь Шехтерман, генеральный директор Х5. Прежний диапазон: 12-16%. Рентабельность скорр. EBITDA ожидается на уровне около 6%. Капитальные затраты составят около 4% от выручки, а не 4,5-4,7%, как прогнозировали ранее.
Аналитик «БКС Мир инвестиций» Андрей Шаров ожидал чистую прибыль за 3 квартал в размере 24,7 млрд рублей и восстановление рентабельности по EBITDA до 6,1%. Рост выручки прогнозировался на уровне 13%.
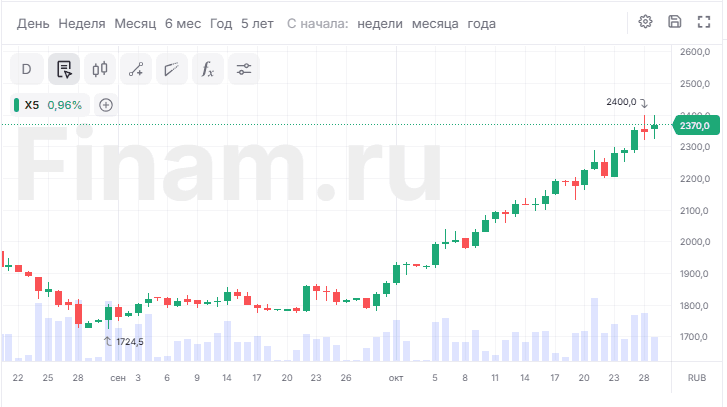
Акции ритейлера растут на 1%, в то время как отраслевой индекс МосБиржи потребительского сектора (MOEXCN) снижается сегодня на 0,95%.
Что интересного в отчетности
X5 наращивает выручку быстрее прибыли, отметил Владимир Чернов, аналитик Freedom Global. Он также подчеркнул, что главными точками роста являются развитие сети дискаунтеров «Чижик» и цифровых сервисов, а основными рисками остаются замедление потребительского спроса, высокая конкуренция и рост операционных расходов. «Дополнительное давление на прибыль оказывают дорогие заемные средства. Поэтому дальнейшее улучшение рентабельности будет зависеть прежде всего от способности компании сдерживать расходы без потери покупателей», - комментирует эксперт.
Аналитики «Вектор Капитала» оценили результат Х5, как неплохой, при этом также обратив внимание на объем текущих расходов, которые «съедают» значительную часть улучшения валовой рентабельности. «Компания зарабатывает больше, но это дается все сложнее», - резюмируют аналитики. Они также отмечают, что почти 85% прироста прибыли до налогообложения поглотило увеличение налоговых расходов.
Чтобы оперативно отслеживать подобные структурные изменения в отчетах компаний и вовремя находить скрытые инвестиционные идеи, частные инвесторы все чаще используют современный MCP AI-скринер. Интеллектуальный ассистент интегрирован со скринером «Финама» и позволяет анализировать фундаментальные показатели, отчетность и медиа-фон онлайн. Вместо настройки десятков сложных фильтров достаточно просто описать своими словами, какую компанию или рыночную закономерность вы ищете.
«Сейчас рынок смотрит уже не столько на выручку, сколько на способность превратить этот рост в живые деньги. Снижение капекса и комфортный баланс создают хорошую базу для дивидендов. Осталось узнать, насколько щедрым окажется наблюдательный совет», - резюмировал Георгий Аведиков, создатель и автор сообщества «ИнвестократЪ».
Ждать ли дивиденды
Решение по дивидендам за 9 месяцев 2026 года акционеры примут 30 ноября, размер пока не объявлен.
В «БКС Мир инвестиций» ожидают, что капитальные расходы Х5 будут ниже ориентиров на 2026 год (4,5-4,7% от выручки). «Это повышает вероятность хороших дивидендов в течение 12 месяцев, а в декабре – январе ждем выплату 175 руб. на акцию. Рекомендацию ждем в первой половине ноября», - рассчитывает Андрей Шаров.
Аналитики «Финама» ожидают, что совокупные дивиденды на горизонте следующих 12 месяцев составят 380 руб. на акцию, с доходностью 20% к текущей цене акции. «При этом мы ожидаем ближайший дивиденд за 9 месяцев 2026 года в размере 190 руб. на акцию с доходностью 10%», - комментирует Анна Котельникова, аналитик ФГ «Финам».
Владимир Чернов, аналитик Freedom Global, сохраняет прогноз суммарных выплат за 2026 год в 250-350 рублей на акцию, что соответствует доходности примерно 10,5-14,6% до налогов. «Однако для этого необходимо улучшение денежного потока в четвертом квартале. За 9 месяцев операционный денежный поток за вычетом инвестиционного оттока составил лишь 18,3 млрд рублей до IFRS 16. Кроме того, чистый долг/EBITDA вырос с начала года с 0,84x до 1,20x, поэтому повторение прежних крупных выплат становится менее вероятным», - отмечает Чернов.
Аналитики «Вектор Капитала» ориентируются примерно на 210 рублей на акцию. «После отчета за полугодие мы ожидали выплату в пределах 150-200 рублей. Новые результаты позволяют немного повысить ориентир — до 195-220 рублей за девять месяцев», - комментирую они. Почему не 250 руб.?
«На конец сентября чистый долг X5 составил 361,1 млрд руб., а чистый долг/EBITDA — 1,20х. EBITDA за последние 12 месяцев составила около 302 млрд руб. Напомним, что компания ориентируется на долговую нагрузку 1,2–1,4х на конец года, в котором фактически выплачиваются дивиденды. Если зафиксировать эти показатели и поднять долговую нагрузку до 1,4х, получится ≈ 62 млрд руб. потенциальной выплаты. Это дает около 250 рублей на акцию. Но такая сумма использовала бы почти весь запас до верхней границы целевой долговой нагрузки. Поэтому мы бы закладывали 195–220 рублей на акцию: на это потребуется около 48,0–54,1 млрд руб., а долговая нагрузка при прочих равных составит примерно 1,35–1,37х», - объясняют в «Вектор Капитале».
Инвестиционные перспективы
В «Вектор Капитале» причин для фиксации позиции после столь сильного роста не видят. «Если дивиденд за 9 месяцев окажется в рамках ожиданий, мы можем увидеть коррекцию, но это не слом восходящего тренда», - комментируют аналитики.
Freedom Global сохраняет рекомендацию «держать» и таргет 3000 рублей на 12 месяцев, потенциал роста составляет 25,5% без дивидендов.
«По мультипликаторам P/E за последние 12 месяцев составляет около 9,4x, EV/скорр. EBITDA до IFRS 16 - 3,3x. Сохраняем рекомендацию “держать” и таргет 3000 рублей на 12 месяцев, потенциал роста составляет 25,5% без дивидендов. Таргету соответствуют капитализация около 815 млрд рублей и EV/скорр. EBITDA около 3,8x на той же базе. Повышать таргет при снижении прибыли за 9 месяцев и росте долга пока не вижу смысла», - оценивает Владимир Чернов.
Аналитики «БКС Мир инвестиций» смотрят «Позитивно» на акции «ИКС 5» на горизонте года. «Бумаги торгуются с оценкой 7,2х по мультипликатору Р/Е на базе наших прогнозов прибыли на 2026 г. Это ниже исторического среднего 7,4х за 2023–2025 гг».
Аналитики «Финама» инициировали покрытие компании в сентябре с рейтингом «Покупать» и целевой ценой 2 510 руб. на акцию.
Комментарии