Отчет Sinopec не позволяет рассчитывать на заметный рост акций
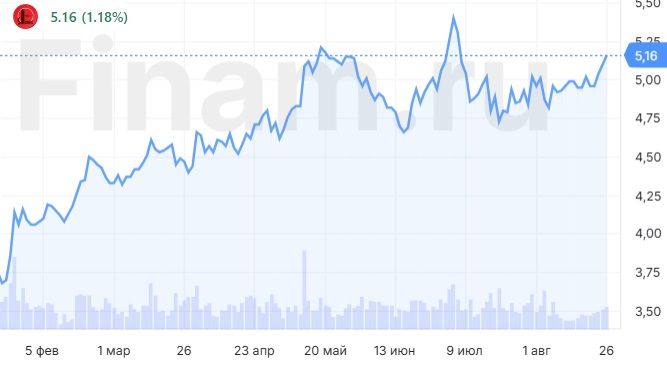
Мы сохраняем целевую цену по акциям класса H China Petroleum & Chemical Corporation (более известная как Sinopec) на уровне HKD 5,10 и подтверждаем рейтинг «Держать». Даунсайд составляет 1,2%.Отчет нефтяника за первое полугодие оказался нейтральным — основные финансовые результаты были близки к прошлогодним. При этом доходность промежуточных дивидендов — всего 3,1%, и даже в предположении более высокого пэйаута во втором полугодии доходность за весь год может составить 8,1%. На наш взгляд, такой прогнозной доходности недостаточно для роста акций Sinopec, учитывая отсутствие значимых перспектив по росту бизнеса.
China Petroleum & Chemical Corporation (более известная как Sinopec) — одна из крупнейших китайских нефтегазовых компаний. Деятельность Sinopec охватывает добычу и переработку нефти и газа, нефтехимию, а также розничную реализацию топлива. Основные добывающие и перерабатывающие мощности располагаются в Китае.
По итогам первого полугодия Sinopec продемонстрировал результаты, близкие к прошлогодним. Выручка компании уменьшилась на 1,1% г/г, до RMB 1 576 млрд, операционная прибыль — на 5,0% г/г, до RMB 51,0 млрд. Чистая прибыль акционеров выросла на 2,6% г/г, до RMB 37,1 млрд. Для Sinopec немного более высокие цены на нефть компенсированы ухудшением маржинальности нефтепереработки в Китае. При этом отметим, что результаты оказались примерно на уровне рыночных ожиданий.
Операционные результаты показали небольшой рост. Добыча углеводородов по итогам полугодия увеличилась на 3,1% г/г, до 257,7 млн барр., преимущественно за счет роста добычи газа на 6,0% г/г. При этом объем нефтепереработки остался на уровне прошлого года. Во втором полугодии менеджмент планирует сохранить объем добычи и переработки нефти на уровне первого полугодия, но снизить добычу газа на 3,0% п/п.
Свободный денежный поток по итогам полугодия составил RMB -7,5 млрд против RMB -52,1 млрд год назад. В первом полугодии у Sinopec наблюдается сезонный рост оборотного капитала, что и вызывает негативную динамику FCF. При этом позитивная годовая динамика во многом связана с уменьшением объема капитальных затрат на 37,5% г/г на фоне высокой базы прошлого года.
Объем промежуточных дивидендов составил RMB 0,146 на акцию, что соответствует всего 3,1% доходности за полугодие. Относительно скромные выплаты связаны с сезонностью FCF — по итогам всего года менеджмент прогнозирует пэйаут не ниже 65% прибыли против 49% по итогам полугодия. На этом фоне допускаем, что выплаты по итогам второго полугодия окажутся выше, в связи с чем в целом по итогам года мы ожидаем выплаты RMB 0,38 на акцию, что соответствует 8,1% доходности.
Локально стратегия Sinopec предполагает развитие газового бизнеса. К 2025 году менеджмент планирует увеличить добычу газа до 48 млрд кубометров против 38 млрд кубометров по итогам 2023 года. На более долгосрочном горизонте Sinopec планирует перейти к «озеленению» — достигнуть углеродной нейтральности и развивать производство водорода, однако пока планы находятся на ранней стадии.
Для расчета целевой цены мы использовали оценку по мультипликаторам P/EPS, EV/EBITDA и P/DPS относительно аналогов в китайском и международном нефтегазе. Даунсайд составляет 1,2%.
Среди ключевых рисков для Sinopec можно отметить возможность сокращения маржи нефтепереработки или замедления темпов роста экономики Китая и, как следствие, снижения спроса на нефтепродукты. В долгосрочной перспективе бизнес Sinopec может пострадать от роста доли электромобилей в Китае.
| 0386.HK | Держать |
| Целевая цена | HKD 5,10 |
| Текущая цена | HKD 5,16 |
| Потенциал снижения | 1,2% |
| ISIN | CNE1000002Q2 |
| Капитализация, млрд RMB | 771 |
| EV, млрд RMB | 1 228 |
| Количество акций, млрд | 119,9 |
| Free float | 31,1% |
| Финансовые показатели, млрд RMB | |||
| Показатель | 2022 | 2023 | 2024П |
| Выручка | 3 318 | 3 212 | 3 323 |
| EBITDA | 206 | 201 | 221 |
| EBIT | 76 | 87 | 98 |
| Чистая прибыль | 67 | 58 | 69 |
| Дивиденд, RMB | 0,36 | 0,35 | 0,38 |
| Показатели рентабельности | |||
| Показатель | 2022 | 2023 | 2024П |
| Маржа EBITDA | 6,2% | 6,3% | 6,7% |
| Чистая маржа | 2,0% | 1,8% | 2,1% |
| ROE | 8,5% | 7,1% | 8,2% |
Аналитический отчет от 19 октября 2023 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
* Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 26.08.2024.
* Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.