Отчет Chevron выглядит сильно, но взгляд на акции остается нейтральным
Chevron — вторая по капитализации американская нефтегазовая компания, уступающая по размерам лишь ExxonMobil. Деятельность Chevron включает в себя добычу и переработку нефти и газа, нефтехимию, производство СПГ и развитие ВИЭ.
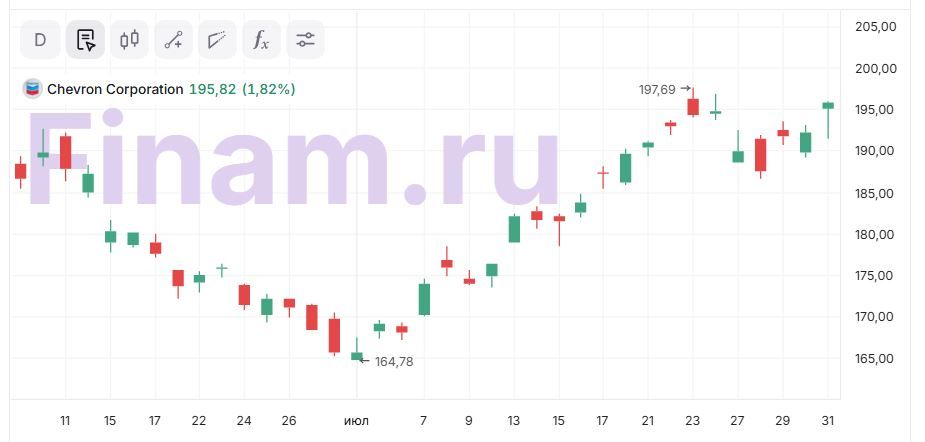
Мы подтверждаем рейтинг «Держать» по акциям Chevron и сохраняем целевую цену на уровне $185,6. Даунсайд — 3,5%. Второй квартал оказался крайне сильным для Chevron — компания стала одним из ключевых бенефициаров роста цен на нефть и нефтепродукты из-за конфликта на Ближнем Востоке. В то же время мы допускаем, что локально рынок нефти находится на пике цикла, так как в случае завершения ближневосточного конфликта рынок нефти может в среднесрочной перспективе перейти в состояние достаточно устойчивого профицита. Сейчас Chevron оценивается в 6 EV/EBITDA 2026E, что, на наш взгляд, является недостаточно низким значением для текущего уровня цен на нефть.
| CVX | Держать | |||
| Целевая цена | $185,6 | |||
| Текущая цена | $192,3 | |||
| Потенциал | -3,5% | |||
| ISIN | US1667641005 | |||
| Капитализация, млрд $ | 380 | |||
| EV, млрд $ | 414 | |||
| Количество акций, млн | 1 975 | |||
| Free float | 99,7% | |||
| Финансовые показатели, млрд $ | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Выручка | 202,8 | 189,0 | 226,4 | |
| EBITDA | 45,4 | 41,1 | 69,2 | |
| EBIT | 28,1 | 21,0 | 44,5 | |
| Чистая прибыль | 18,3 | 13,5 | 29,3 | |
| Дивиденд, $ | 6,52 | 6,84 | 7,12 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Маржа EBITDA | 22,4% | 21,3% | 30,6% | |
| ROE | 11,7% | 7,2% | 13,9% | |
| Чистая маржа | 9,0% | 8,0% | 12,9% | |
Chevron представил достаточно сильную отчетность за 2К 2026. Выручка нефтяника увеличилась на 56,3% г/г, до $49,7 млрд, а скорректированная чистая прибыль на акцию взлетела в 3,4 раза г/г, до $6,06. Отметим, что оба показателя оказались выше наших и рыночных ожиданий.
Скорректированный свободный денежный поток увеличился в 3,2 раза г/г, до $15,4 млрд. Сильная динамика прибыли нивелировала увеличение капитальных затрат на 22,2% г/г, до $4,5 млрд. При этом чистый долг Chevron за год вырос на 12%, до $28,5 млрд. Преимущественно это связано с покупкой Hess в прошлом году.
Chevron, конечно, стал одним из бенефициаров конфликта на Ближнем Востоке. На 2К пришелся пик роста цен на нефть — во время него средняя стоимость нефти WTI выросла на 48% г/г, до $95,5. При этом даже более сильную динамику показывает направление переработки — его прибыль увеличилась в 6,6 раза. Маржинальность переработки локально повышена не только из-за конфликта на Ближнем Востоке, но и из-за сокращения экспорта нефтепродуктов из РФ. На выручку и FCF положительное влияние оказало в том числе завершение поглощения крупной компании Hess в июле прошлого года.
Добыча углеводородов Chevron в 3К увеличилась на 19,8% г/г, до 4 070 тыс. б. н. э. Рост добычи связан как с покупкой Hess, так и с проектами компании в Пермском бассейне и Мексиканском заливе.
Chevron является дивидендным аристократом и поднимает размер выплат уже 39 лет. Прогнозный объем дивидендов на горизонте 12 месяцев составляет $7,22, что соответствует 3,8% доходности. Кроме того, Chevron активно проводит обратный выкуп акций. При условии сохранения повышенных цен на нефть годовые темпы байбэка, по нашим оценкам, могут составить $12–15 млрд, что соответствует 3,2–3,9% доходности. Суммарная доходность выплат акционерам может составить 7,0–7,9%, а это нейтральное значение.
Для расчета целевой цены акций Chevron мы использовали оценку по мультипликаторам относительно преимущественно американских крупных нефтяников. Наша оценка предполагает даунсайд 3,5%.
Среди ключевых рисков для Chevron можно отметить возможность снижения цен на нефть, например в случае завершения конфликта на Ближнем Востоке, конкуренцию с ОПЕК+ и рядом стран вне альянса.
Аналитический отчет от 9 апреля 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 31.07.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии