Отчет Alphabet дал акциям неплохой апсайд

Исходя из последнего квартального отчета Alphabet, компания полностью восстановилась после не самого удачного 2022 года и даже немного превзошла ожидания аналитиков. Alphabet активно внедряет новые разработки в сфере ИИ, благодаря чему оптимизирует свои текущие бизнес-процессы и привлекает новых клиентов. Быстрорастущий сегмент Google Cloud все еще является таковым, однако его темпы роста замедлились из-за высокой базы прошлых лет. Учитывая то, что прогнозы по финансовым результатам Alphabet были улучшены, в котировках появился неплохой апсайд до справедливой стоимости.
Мы присваиваем акциям Alphabet рейтинг «Покупать» с целевой ценой $ 165,8 на следующие 12 месяцев. Потенциал роста составляет 16,4%.
Для прогнозирования стоимости акций Alphabet мы использовали оценку по прогнозным мультипликаторам P/E, EV/EBITDA и EV/S относительно аналогов и анализ исторических значений самой компании за два года.

Alphabet — американская технологическая компания, управляет поисковым сервисом Google, видеосервисом YouTube и облачной платформой Google Cloud.
Основной источник доходов Alphabet — реклама, где прогнозируется замедление темпов роста рынка. После 2022 года темпы роста рынка цифровой рекламы немного ускорились — рост за 2023 год составил 10% г/г (в 2022 году 8% г/г). Рынок продолжит свой подъем, однако ожидается, что он замедлится из-за высокой базы предыдущих лет. Прогнозируется, что к 2028 году рынок цифровой рекламы вырастет до $ 965,6 млрд с GAGR 7,3%.
Облачный сегмент становится фактором, который дает надежду на больший рост. Выручка облачной платформы Google Cloud в IV квартале 2023 года выросла на 26% г/г, но пока доходы Google Cloud значительно ниже доходов конкурентных платформ Microsoft Cloud и AWS, а доля Google Cloud на мировом рынке составляет всего 11% по сравнению с 22% и 32% у основных конкурентов. Однако Google Cloud по итогам 2023 года наконец впервые вышел на операционную прибыльность.
| GOOGL | Покупать | |||
| Целевая цена 12М | $ 165,8 | |||
| Текущая цена | $ 142,4 | |||
| Потенциал роста | 16,4% | |||
| ISIN | US02079K3059 | |||
| Капитализация, млрд $ | 1 770,2 | |||
| EV, млрд $ | 1 672,9 | |||
| Количество акций, млрд | 12,4 | |||
| Free float | 99% | |||
| Финансовые показатели, млрд $ | ||||
| Показатель | 2023 | 2024E | 2025E | |
| Выручка | 307,4 | 342,1 | 378,4 | |
| EBITDA | 96,2 | 140,3 | 158,8 | |
| Чистая прибыль | 73,8 | 85,2 | 97,2 | |
| Развод. EPS, $ | 5,80 | 6,82 | 7,86 | |
| Показатели рентабельности | ||||
| Показатель | 2023 | 2024E | 2025E | |
| Маржа EBITDA | 31,3% | 41,0% | 42,0% | |
| Чистая маржа | 24,0% | 24,9% | 25,7% | |
| ROA | 19,3% | 21,5% | 21,3% | |
| ROE | 27,4% | 29,5% | 27,4% | |
| Мультипликаторы | ||||
| Показатель | LTM | 2024E | 2025E | |
| EV/S | 5,4 | 4,9 | 4,4 | |
| EV/EBITDA | 17,4 | 11,9 | 10,5 | |
| P/E | 24,9 | 20,8 | 18,2 | |
Alphabet не осталась в стороне от разработок на основе ИИ. Компания активно внедряет ИИ в свой бизнес для оптимизации процессов, а также в свои продукты. Сейчас у компании два ИИ-бота — Apprentice Bard, который является конкурентом Chat GPT, и Gemini Ultra, который считается самой продвинутой ИИ-моделью в мире на данный момент.
До 2026 года, как следует из прогнозов, среднегодовые темпы роста доходов Alphabet составят 8,7%. Таким образом, замедление роста бизнеса продолжится. Основное внимание будет уделено тому, как компания продолжит оптимизировать операционные затраты и развивать быстрорастущие сегменты.
Основные риски для Alphabet сопряжены с высокими процентными ставками, макроэкономической нестабильностью и повышенной волатильностью на американском фондовом рынке. Также стоит учитывать, что негативом для котировок может стать сильное замедление темпов роста выручки в быстрорастущих сегментах, а также меньший, чем ожидалось, эффект от внедрения ИИ.
Описание эмитента
Alphabet — американская технологическая компания со штаб-квартирой в Калифорнии, образована в 2015 году после реорганизации Google. Бизнес компании можно разделить на два основных сегмента: Google Services и Google Cloud.
Сегмент Google Services объединяет поисковую систему Google, операционную систему Android, приложения Gmail, Google Maps, Google Play и др., а также видеосервис YouTube. Большая часть выручки Google Services приходится на доходы от размещения рекламы на всех ее сервисах, сайтах и на сервисах партнеров. Небольшая часть доходов приходится на продажи приложений в Google Play и продажи внутри приложений, продажи подписок на YouTube Premium и YouTube TV, продажи цифровых продуктов, оборудования.
Сегмент Google Cloud включает в себя облачную инфраструктуру, платформу для анализа данных (Google Cloud Platform), инструменты и пространство для совместной работы (Google Workspace) и другие сервисы для корпоративных клиентов. Выручка сегмента складывается из комиссий за пользование услугами и инструментами облачной инфраструктуры.
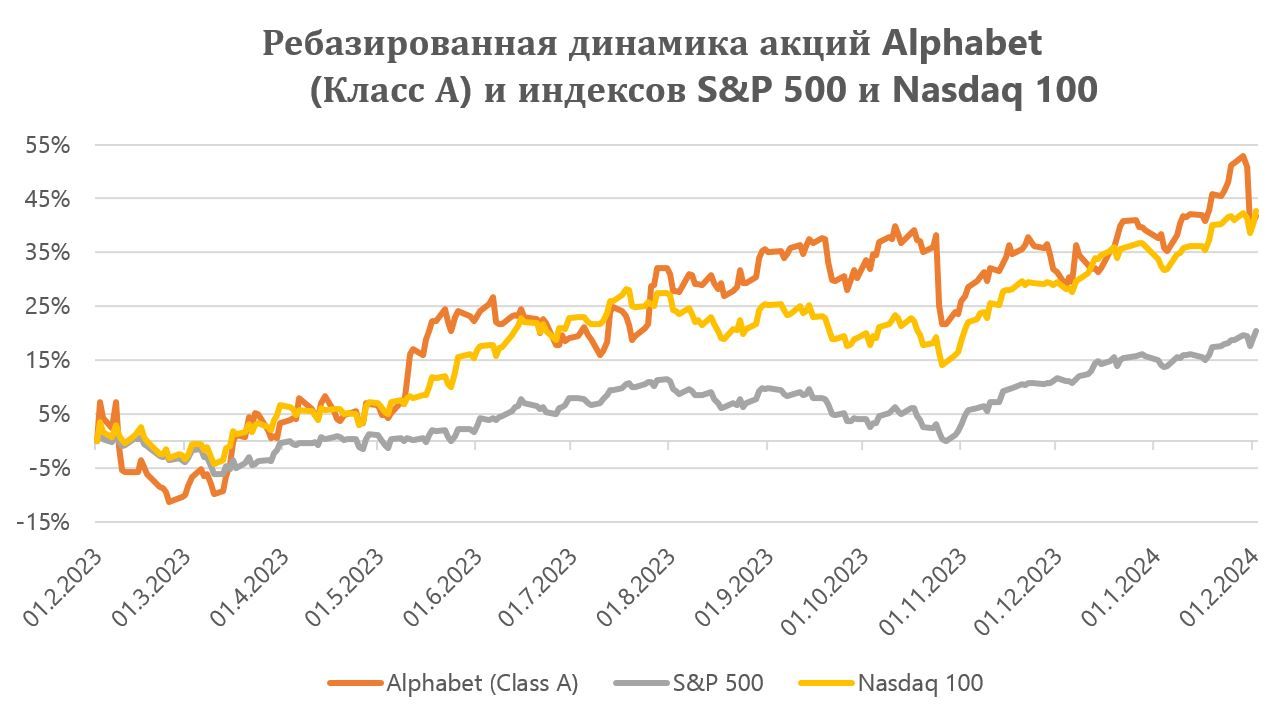
На протяжении года акции Alphabet плотно коррелировали с индексом Nasdaq 100, так как имеют в нем большую долю. В то же время, если исключить снижение акций после недавней отчетности, рост котировок компании был немного выше индекса (в моменте рост акций Alphabet доходил до 53% с начала февраля 2023 года, а Nasdaq 100 рос только на 42%).
Перспективы и риски
- Основной источник доходов Alphabet — реклама, на ее долю приходится 75% общей выручки. После 2022 года темпы роста рынка цифровой рекламы немного ускорились — рост за 2023 год составил 10% г/г, достигнув $ 679,7 млрд (в 2022 году 8% г/г). Рынок продолжит свой рост, однако ожидается, что он замедлится из-за высокой базы предыдущих лет. Прогнозируется, что к 2028 году рынок цифровой рекламы вырастет до $ 965,6 млрд с GAGR 7,3%, по данным Statista.
- На сервис YouTube компания возлагает большие надежды. Стратегия развития YouTube имеет четыре основных акцента: короткие ролики (Shorts), становление в качестве альтернативы телевизионным каналам (Connected TV), сервисы по подписке (Music и Premium), внедрение элементов e-commerce. На текущий момент ежедневное количество просмотров Shorts составляет 70 млрд по сравнению с 50 млрд год назад и 30 млрд два года назад. Компания уже тестирует монетизацию в YouTube Shorts. Что касается сервисов по подписке, количество платных подписчиков YouTube Music и YouTube Premium в настоящее время превышает 100 млн. Также в компании отмечают, что пользователи все чаще смотрят YouTube на больших экранах, а аналитики Nielsen подсчитали, что YouTube лидирует среди всех видеосервисов в США по времени просмотра. Кроме того, Alphabet планирует сделать YouTube площадкой для онлайн-покупок по аналогии с Pinterest.
- В условиях замедления основного рекламного бизнеса облачный сегмент становится фактором, который дает надежду на больший рост. Выручка облачной платформы Google Cloud в IV квартале 2023 года выросла на 26% г/г, а по итогам всего года — на 25% г/г, что, правда, несколько ниже предыдущих 32% г/г за 4Q 2022 и 37% г/г за 2022 год. Из-за той же высокой базы прошлых лет в ближайшие кварталы темпы роста облачных доходов могут продолжить снижение. Пока доходы Google Cloud значительно ниже доходов конкурентных платформ Microsoft Cloud и AWS, а доля Google Cloud на мировом рынке составляет всего 11% по сравнению с 22% и 32% у основных конкурентов. Однако, стоит заметить, что доля постепенно увеличивается, например в 2021 году она составляла 9%, когда у конкурентов за 3 года не изменилась. Кроме того, Google Cloud по итогам 2023 года наконец впервые вышел на операционную прибыльность.
- В 2022 году Alphabet приобрела компанию Mandiant, которая специализируется на решениях для кибербезопасности. Новые активы вошли в сегмент Google Cloud и позволили компании расширить и улучшить предложения в сфере кибербезопасности. Alphabet достигла неплохих результатов в данном направлении, хотя ей и приходится конкурировать с узкопрофильными компаниями. Клиентам Google Cloud удобно пользоваться встроенными сервисами, так как в этом случае им не нужно думать об интеграции с приложениями сторонних разработчиков. Отрасль инфобезопасности, как и отрасль облачных вычислений, можно отнести к разряду нецикличных. В 2024 году прогнозируется рост отрасли около 13% г/г, а долгосрочные темпы роста на горизонте до 2030 года оцениваются в среднем в 15% в год.
- Конечно, Alphabet не осталась в стороне от разработок на основе ИИ. Alphabet входит в число мировых лидеров по уровню развития и внедрения технологий ИИ. Первые шаги в этом направлении компания начала делать еще в 2017 году. Сейчас у нее есть отдельное подразделение DeepMind, которое развивает технологии ИИ. По словам компании, планомерное внедрение ИИ во все операционные процессы позволили ей достичь неплохих результатов в 4Q 2023, особенно выделяются результаты Google Cloud, в которой технологии ИИ сыграли важнейшую роль по увеличению выручки и выходу на операционную прибыльность. Также планируется дальнейшее внедрение технологий ИИ во все существующие и будущие продукты Alphabet. Помимо этого, создаются новые ИИ-боты. Например, в начале прошлого года компания представила свой чат-бот Apprentice Bard, который является усовершенствованной версией чат-бота LaMDA и прямым конкурентом ChatGPT и Bing. Bard уже интегрирован в другие приложения Google, такие как Google Maps, Hotels, Flights, Workspace и т. д. А в конце года Alphabet представила Gemini Ultra, которая считается самой продвинутой ИИ-моделью в мире на данный момент. Хотя Gemini все еще находится на стадии тестирования, многие эксперты называют ее прорывом в ИИ-сфере, поэтому компания делает большую ставку именно на нее.
- Alphabet, как и другие бигтехи, продолжает открывать для себя новые рынки и ниши. Недавно в поле зрения бигтехов попал финансовый сектор. Еще в конце 2021 года Google Cloud объявила о 10-летнем сотрудничестве со CME Group, которая управляет Чикагской биржей деривативов, где ежедневно совершаются сделки суммарным объемом более $ 1 трлн. CME Group постепенно перенесет технологическую инфраструктуру своих рынков в облако Google Cloud. В начале 2023 года Google Cloud объявила о партнерстве с MSCI для создания безопасной глобальной платформы инвестиционных данных в облаке, а в конце августа 2023 года это партнерство было расширено.
- В сфере интересов Alphabet много и других перспективных направлений. Например, дочерние компании Calico и Verily занимаются исследованиями в сфере биотехнологий, а Waymo разрабатывает технологии автономного вождения. Также компания работает над созданием AR-гарнитуры, которая может увидеть свет в 2024 году. Учитывая, что корпорация вложила значительные средства в свои инструменты компьютерного зрения, новая гарнитура сможет обеспечить захватывающий опыт смешанной реальности. В будущем продажи AR-гарнитур смогут стать новым источником доходов для Alphabet.
- Alphabet входит в топ-5 эмитентов по объему байбэка на американском рынке. За 2023 год Alphabet выкупила собственные акции на общую сумму $ 61,5 млрд, что является рекордным показателем выкупа за год. В апреле 2023 года совет директоров Alphabet анонсировал байбэк на $ 70 млрд, к текущему моменту доступной осталась сумма $ 51,8 млрд, что соответствует 3% капитализации компании.
- С начала 2023 года компания сократила около 13 тыс. сотрудников. По состоянию на конец 2023 года численность штата составляла 182,5 тыс., что на 4% меньше, чем на конец предыдущего года. Однако уволенным сотрудникам компания выплатит выходные пособия, в связи с чем понесет дополнительные издержки в размере $ 700 млн, большая часть которых будет полностью признана в I квартале 2024 года. В то же время Alphabet не намерена совсем отказываться от найма новых сотрудников, в приоритете инженерные и технические специальности, однако процесс найма замедлился.
- В целях снижения операционных затрат Alphabet, помимо увольнений, планирует улучшить бизнес-процессы и повысить эффективность технологической инфраструктуры за счет автоматизации, пересмотреть отношения с поставщиками и подрядчиками и оптимизировать рабочее время и рабочие места. Alphabet сократила офисные площади, а также будет экономить на замене оборудования. Для этого компания продлила срок полезного использования серверов и сетевого оборудования, что позволит снизить амортизацию и капзатраты. В ходе конференц-звонка топ-менеджмент добавил, что оптимизация структуры затрат — процесс небыстрый, а потому основной эффект будет заметен только к концу 2024 года.
- В будущем дополнительные проблемы для Alphabet могут создать антимонопольные органы из-за ее доминирования на глобальном рынке рекламы. Европейские и американские регуляторы уже давно пытаются оказать давление на компанию, принудить ее к штрафам или даже к разделению своего рекламного бизнеса.
Финансовые показатели и прогнозы
По результатам 4Q 2023 года совокупная выручка Alphabet выросла на 13% г/г и составила $ 86 млрд, что немного выше консенсус-прогноза Refinitiv в $ 85,2 млрд. Рекламный рынок показал признаки ускорения после не самого лучшего 2022 года, что и отражается в результатах компании.
Рекламная выручка в 4Q 2023 Alphabet выросла на 11% г/г, до $ 65,5 млрд, в том числе доходы YouTube выросли на 16% г/г, а наибольший вклад в абсолютном выражении внесла поисковая система, доходы которой составили $ 48 млрд (+13% г/г). Облачный сегмент продолжает демонстрировать высокие результаты — выручка облачной платформы Google Cloud поднялась на 26% г/г, до рекордных $ 9,2 млрд, однако тут четко прослеживается фактор замедления сегмента, в том числе из-за эффекта высокой базы (в Q4 2022 рост составлял 32% г/г).
Операционная прибыль Alphabet за отчетный квартал составила $ 23,7 млрд, что на 30% выше, чем в 4Q 2022 года. Операционная маржа также выросла до 27% с 24% годом ранее, однако оказалась ниже 29%, достигнутых два года назад. Квартальная чистая прибыль выросла на 52% г/г, до $ 20,7 млрд, благодаря опережающему росту выручки по сравнению с затратами и вышла на уровень 4Q 2021. Разводненная прибыль на акцию составила $ 1,64 против $ 1,05 годом ранее и $ 1,53 двумя годами ранее, оказавшись немного выше консенсус-прогноза $ 1,58.
Годовые результаты также оказались выше прогнозов. Выручка составила $ 307,4 млрд против консенсуса $ 306,1 млрд, операционная прибыль — $ 84,3 млрд против $ 84,2 млрд, разводненный EPS — $ 5,8 против $ 5,74. Облачный сегмент вырост на 25% г/г, и он впервые вышел на операционную прибыльность. Все показатели, за исключением чистой прибыли, полностью восстановились и показали рост не только к 2022 году, но и к 2021 году. Чистая прибыль же оказалась ниже на 3% в сравнении с годовым показателем двухлетней давности.
| Финансовые показатели, млрд $ | 4Q 2023 | 4Q 2022 | Изм., г/г | 2023 | 2022 | Изм., г/г |
| Выручка, в том числе: | 86,3 | 76,0 | 14% | 307,4 | 282,8 | 9% |
| Google Cloud | 9,2 | 7,3 | 26% | 33,0 | 26,3 | 25% |
| Google Services, в том числе: | 76,3 | 67,8 | 13% | 272,6 | 253,5 | 8% |
| Google Search | 48,0 | 42,6 | 13% | 175,0 | 162,4 | 8% |
| YouTube | 9,2 | 8,0 | 15% | 31,6 | 29,2 | 8% |
| Google Network | 8,3 | 8,5 | -2% | 31,4 | 32,8 | -4% |
| Операционная прибыль, в том числе: | 23,7 | 18,2 | 30% | 84,3 | 74,8 | 13% |
| Google Cloud | 0,9 | -0,2 | >100% | 1,8 | -2,9 | >100% |
| Google Services | 26,7 | 20,2 | 32% | 95,8 | 86,6 | 11% |
| Чистая прибыль | 20,7 | 13,6 | 52% | 73,8 | 60,0 | 23% |
| Развод. EPS, $ | 1,64 | 1,05 | 56% | 5,80 | 4,56 | 27% |
| Операционный денежный поток | 18,9 | 23,6 | -20% | 101,7 | 91,5 | 11% |
Источник: данные компании
В 1Q 2024 ожидается рост общей выручки Alphabet на 12,6% г/г, до $ 78,6 млрд, в том числе рекламной выручки на 10% г/г, до $ 60,1 млрд.
До 2026 года, как следует из прогнозов, среднегодовые темпы роста доходов Alphabet составят 8,7%. Таким образом, замедление роста бизнеса продолжится. Основное внимание будет уделено тому, как компания продолжит оптимизировать операционные затраты и развивать быстрорастущие сегменты.
Ожидания от результатов Alphabet в последующие годы были немного скорректированы относительно нашего предыдущего обзора в лучшую сторону. Так, например, теперь ожидается, что выручка за весь 2024 год составит $ 342,1 млрд (ранее $ 336,1 млрд), операционная прибыль — $ 90,7 млрд (ранее $ 99,1 млрд), чистая прибыль — $ 85,2 млрд (ранее $ 76,3 млрд).
| Финансовые показатели, млрд $ | 2021 | 2022 | 2023 | 2024E | 2025Е | 2026Е |
| Выручка | 257,6 | 282,8 | 307,4 | 342,1 | 378,4 | 412,1 |
| Валовая прибыль | 146,7 | 156,6 | 174,1 | 194,6 | 215,8 | 236,3 |
| EBITDA | 106,5 | 110,1 | 96,2 | 140,3 | 158,8 | 179,3 |
| Операционная прибыль | 78,7 | 74,8 | 84,3 | 99,1 | 113,3 | 128,7 |
| Чистая прибыль | 76,0 | 60,0 | 73,8 | 85,2 | 97,2 | 110,7 |
| Развод. EPS, $ | 5,61 | 4,56 | 5,80 | 6,82 | 7,86 | 9,05 |
| Денежные средства и эквиваленты | 20,9 | 21,9 | 110,9 | 75,8 | 132,8 | 251,6 |
| Валюта баланса | 359,3 | 365,3 | 402,4 | 467,8 | 545,2 | 666,6 |
| Чистый долг | -124,8 | -99,0 | -97,3 | -90,7 | -136,0 | -233,4 |
| Операционный денежный поток | 91,7 | 91,5 | 101,7 | 127,4 | 138,8 | 156,7 |
| Капитальные затраты | 24,6 | 31,5 | 32,3 | 42,6 | 44,7 | 47,0 |
| Свободный денежный поток | 67,1 | 60,0 | 69,5 | 78,9 | 90,2 | 104,8 |
| Маржа EBITDA | 41,3% | 38,9% | 31,3% | 41,0% | 42,0% | 43,5% |
| Чистая маржа | 29,5% | 21,2% | 24,0% | 24,9% | 25,7% | 26,9% |
| ROA | 22,4% | 16,6% | 19,3% | 21,5% | 21,3% | 19,2% |
| ROE | 32,1% | 23,6% | 27,4% | 29,5% | 27,4% | 24,6% |
Источник: Reuters
Оценка
Для прогнозирования стоимости акций Alphabet мы использовали оценку по прогнозным мультипликаторам P/E, EV/EBITDA и EV/S относительно аналогов и анализ исторических значений самой компании за два года. Целевая стоимость акций Alphabet на следующие 12 мес. составляет $ 165,8 с потенциалом роста 16,4%. Исходя из апсайда, мы присваиваем акциям рейтинг «Покупать».
| Компании-аналоги | P/E NTM | EV/EBITDA NTM | EV/S NTM |
| Alphabet | 20,8 | 11,9 | 4,9 |
| Microsoft Corp | 32,0 | 21,6 | 11,5 |
| Amazon.com | 39,0 | 12,9 | 2,7 |
| Meta Platforms* | 23,0 | 12,5 | 7,3 |
| Snap | 74,5 | 63,7 | 5,2 |
| Match Group | 27,8 | 25,4 | 6,6 |
| 16,4 | 10,0 | 3,6 | |
| Медиана по аналогам | 29,9 | 17,3 | 5,9 |
| Медиана по историческим значениям | 19,7 | 11,0 | 4,4 |
| Показатели для оценки | Чистая прибыль NTM | EBITDA NTM | Выручка NTM |
| Alphabet, млрд $ | 85,2 | 140,3 | 342,1 |
| Целевая капитализация Alphabet по аналогам, млрд $ | 2 607,8 | 2 571,4 | 2 149,7 |
| Целевая капитализация Alphabet по историческим значениям, млрд $ | 1 719,6 | 1 677,3 | 1 642,3 |
Источник: Reuters, расчеты ФГ «Финам»
* Признана экстремистской организацией и запрещена в РФ
Медианная целевая цена акций Alphabet по выборке аналитиков с исторической точностью прогнозов не менее среднего составляет, по нашим расчетам, $ 161,5 (апсайд — 13,4% от текущего уровня), а рейтинг акций эквивалентен 4 (где 5 — Strong Buy, 3 – Hold, а 1 — Strong Sell).
Оценка целевой цены акций Alphabet аналитиками Wells Fargo Securities составляет $ 141 («Держать»), Truist Securities — $ 158 («Держать»), Moffettnathanson— $ 175 («Покупать»), Evercore — $ 160 («Покупать»), China International Capital Corporation — $ 171 («Покупать»).
| Показатель | Значение |
| Целевая капитализация по аналогам, млрд $ | 2 442,9 |
| Целевая капитализация по историческим значениям, млрд $ | 1 679,8 |
| Итоговая целевая цена | $ 165,8 |
| Потенциал роста | 16,2% |
| Количество акций в обращении, млрд | 12,4 |
| Чистый долг (4Q 2023), млрд $ | -97,3 |
Источник: данные компании, расчеты ФГ «Финам»
Технический анализ
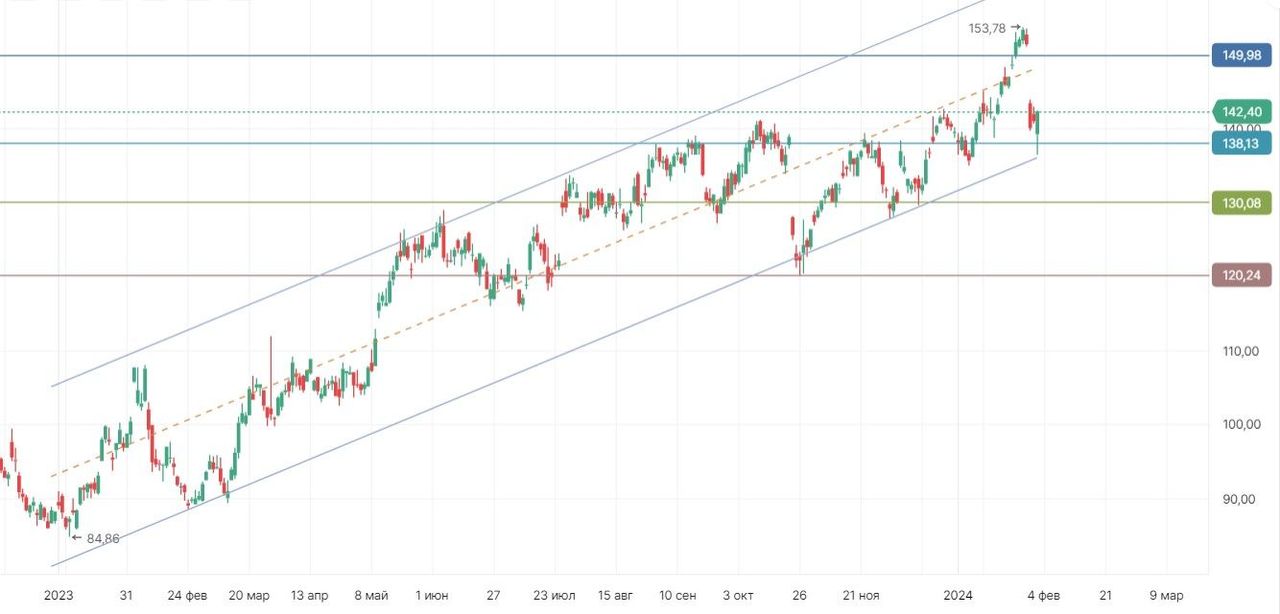
Цена акции с конца 2022 года находится в восходящем канале. В данный момент акции закрепились над уровнем поддержки $ 138, который по совместительству примерно совпадает с нижней границей канала. Поэтому у акций появился потенциал роста до $ 150 (середина восходящего канала и предыдущий исторический максимум).
Научитесь самостоятельно находить и анализировать фигуры технического анализа. Посетите онлайн-курс «Практический трейдинг», старт новый группы каждую неделю.
* Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 05.02.2024.
** Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.