Ормуз, ставки, рубль - баланс рисков и возможностей

Аналитики "Финама" подготовили стратегию по сырьевому сектору, в которой представили свои прогнозы и рекомендации по сектору телекоммункиций, медиа и технологий.
Основные тенденции в секторе производителей сырья и материалов
- Конфликт США и Израиля с Ираном вокруг Ормузского пролива остается ключевым фактором неопределенности для сектора. Пролив фактически закрыт для судоходства с начала марта, а стороны продолжают обмен ударами. Эффект для сектора разнонаправленный: рост логистических и энергетических издержек давит на металлургов, но создает премию для фосфорных удобрений и поддерживает золото как защитный актив.
- Ястребиный разворот ФРС стал новым риском для золота. Вероятность повышения ставки к заседанию 16 сентября выросла с ~46% 2 июля до ~59% к 4 августа на фоне нефтяной премии и инфляционного давления. Инвестбанки уже пересматривают цели по золоту вниз, а более жесткая политика ФРС создает дополнительный аргумент в пользу ослабления рубля.
- ЦБ РФ 24 июля неожиданно для консенсуса продолжил цикл снижения ставки (-25 б. п., до 14%), одновременно повысив прогноз средней ставки и инфляции на 2026 и 2027 гг. Траектория на оставшуюся часть года остается предметом споров — от паузы до дальнейшего смягчения.
- Черная металлургия в России, по всей видимости, прошла дно цикла. После провального I квартала (производство стали -10,4% г/г) июнь показал первую положительную динамику, а отчетность НЛМК, «Северстали» и ММК за II квартал синхронно продемонстрировала восстановление рентабельности кв/кв. При этом избыток предложения из Китая по-прежнему ограничивает восстановление мировых цен на сталь.
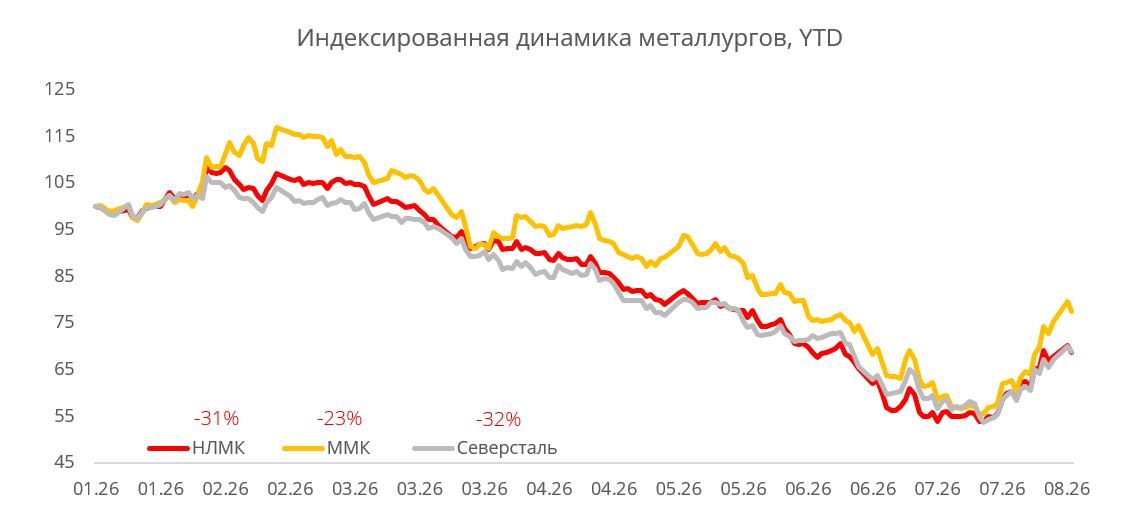
- Динамика акций подтверждает тезис о пройденном дне быстрее отчетности: в июле ММК, НЛМК и «Северсталь» выросли на 26–40% от локальных минимумов. Сталевары сохраняют финансовую устойчивость и низкую долговую нагрузку, хотя дивидендная пауза у всех трех сохранится как минимум до 2027–2028 гг. на фоне высоких капзатрат.
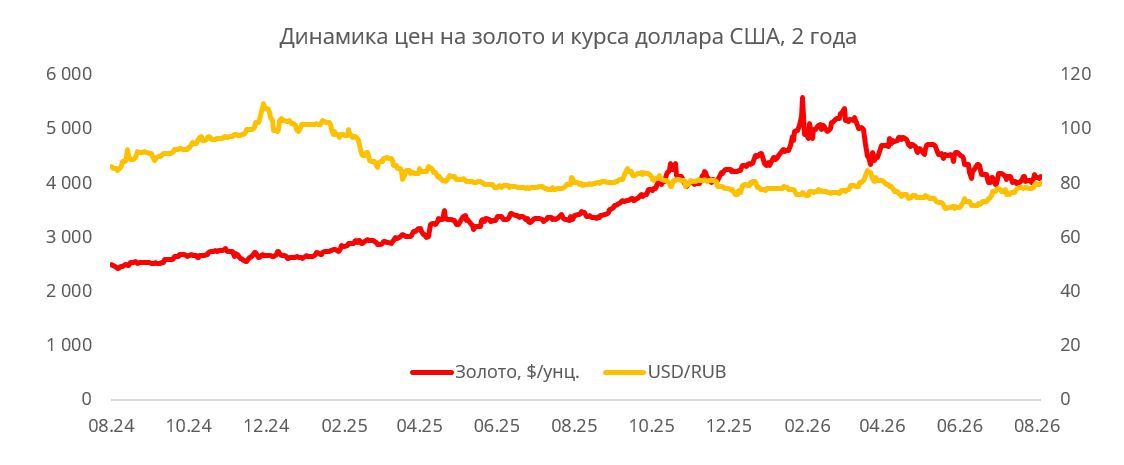
- Золото торгуется существенно ниже январского максимума, но фундаментальный спрос остается структурным: центробанки нарастили покупки во II квартале до рекордных 288,9 т даже на фоне снижения цены металла. Для российских золотодобытчиков ключевой переменной остается курс рубля, который в последние два года практически нивелировал эффект от роста цены золота. «Полюс» временно выбыл из числа привлекательных идей после объявления дивидендной паузы до 2030 г.
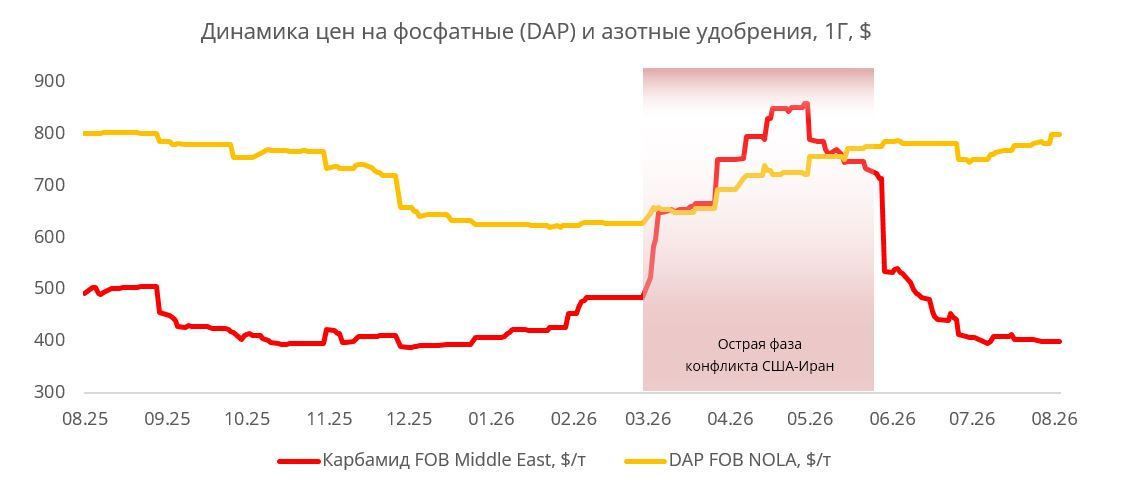
- Рынок удобрений расколот надвое. Азотный сегмент уже отыграл ормузскую премию и вернулся к докризисным ценам на фоне слабого сезонного спроса и роста торговых барьеров ЕС и Великобритании. Фосфорный сегмент, напротив, сохраняет структурную премию из-за дефицита серы и ограничений китайского экспорта DAP/MAP — именно это удерживает «ФосАгро» в числе наиболее привлекательных историй сектора.
- Ключевой развилкой для сектора в III квартале остается разрыв между благоприятной конъюнктурой товарных рынков и динамикой рублевой прибыли компаний. Крепкий рубль пока продолжает съедать эффект от высоких мировых цен, тогда как его потенциальное ослабление на фоне жесткой риторики ФРС и рисков вокруг Ормуза остается главным отложенным драйвером переоценки экспортеров от золотодобытчиков до производителей удобрений и стали.
Текущие идеи по акциям отраслевых эмитентов
| Компания | Валюта | Рейтинг | Целевая цена | Потенциал | Тикер | ISIN |
|---|---|---|---|---|---|---|
| Российские акции | ||||||
| РУСАЛ | RUB | Покупать | 43,6 | +70,1% | RUAL.MM | RU000A1025V3 |
| Норникель | RUB | Покупать | 158,0 | +31,7% | GMKN.MM | RU0007288411 |
| Северсталь | RUB | Покупать | 717,0 | +7,7% | CHMF.MM | RU0009046510 |
| ФосАгро | RUB | Покупать | 6 001 | +2,6% | PHOR.MM | RU000A0JRKT8 |
| НЛМК | RUB | Держать | 74,1 | -0,4% | NLMK.MM | RU0009046452 |
| ММК | RUB | Пересмотр | NA | NA | MAGN.MM | RU0009084396 |
| Полюс | RUB | Пересмотр | NA | NA | PLZL.MM | RU000A0JNAA8 |
| АЛРОСА | RUB | Пересмотр | NA | NA | ALRS.MM | RU0007252813 |
| Зарубежные акции | ||||||
| VanEck Gold Miners ETF | USD | Покупать | 121,1 | +58,7% | GDX | US92189F1066 |
| CF Industries | USD | Продавать | 110,0 | -7,2% | CF | US1252691001 |
| Newmont | USD | Пересмотр | NA | NA | NEM | US6516391066 |
| Freeport-McMoran | USD | Пересмотр | NA | NA | FCX | US35671D8570 |
| Shengyi Technology | CNY | Пересмотр | NA | NA | 600183 | CNE000000XL5 |
Источник: ФГ «Финам»
Ормуз, ставки и рубль: три развилки для сырьевого сектора
По нашим ожиданиям, динамика сектора в III квартале будет определяться тремя факторами: судьбой Ормузского пролива, траекторией ставки ФРС США и решениями ЦБ РФ по ключевой ставке. Именно от этих трех переменных в первую очередь зависят цены на сырье, курс рубля и стоимость капитала для российских эмитентов сектора.
Конфликт США и Израиля с Ираном, начавшийся 28 февраля 2026 г., остается неурегулированным. Пролив фактически закрыт для судоходства с начала марта, а перемирие, достигнутое в ночь на 18 июня, было сорвано в начале июля: с 8 июля США возобновили удары по Ирану, а Тегеран в ответ снова закрыл Ормуз и атаковал американские базы в регионе. 13 июля Трамп заявил о переходе контроля над проливом к США, однако Иран эти претензии отверг. К концу июля стороны обменивались ударами уже более 10 дней подряд, а иранские военные пригрозили расширением географии конфликта. Часть международных аналитиков не исключает, что интенсивная фаза может продлиться вплоть до промежуточных выборов в США в ноябре. Отметим, через пролив в обычное время проходит порядка 20% мирового потребления нефти, рынок уже отыграл шок ростом цен выше $100 за баррель и ускорением инфляции. Сейчас цены нормализовались и составляют ~$83 за нефть марки Brent. Для сырьевого сектора закрытие Ормуза работает разнонаправленно: удорожание логистики и энергии давит на промышленные издержки, но создает премию для отдельных сегментов, прежде всего удобрений, в то время как рост нефтяных цен исторически поддерживает и золото как защитный актив.
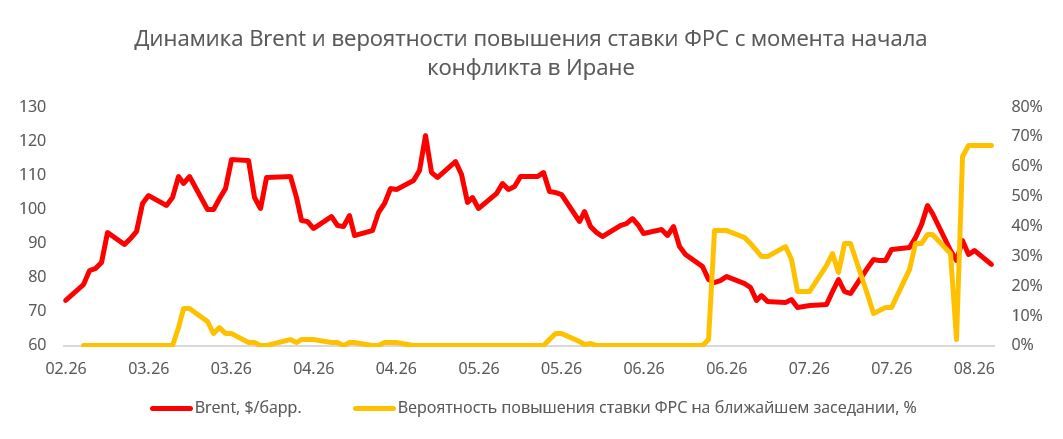
Второй фактор — траектория ставки ФРС США. Ситуация здесь достаточно радикально развернулась за последний месяц. Еще в середине июля рынок в основном закладывал сохранение ставки без изменений, но из-за возобновившегося конфликта с Ираном и нового витка роста цен на нефть инфляционные ожидания резко выросли. По данным CME FedWatch, вероятность повышения ставки к заседанию 16 сентября увеличилась с ~46% на 2 июля до ~59% к 4 августа, то есть рынок за две недели перешел от сценария «без изменений» к сценарию «повышение с высокой вероятностью».
На последнем заседании 29 июля ФРС оставила ставку на уровне 3,50–3,75%, однако перспектива повышения в сентябре — теперь основной рабочий сценарий для значительной части рынка. Драйверами является не только иранская нефтяная премия, но и инфляционное давление со стороны ИИ-инфраструктуры за счет дефицита чипов и памяти.
Такая ястребиная риторика ФРС для золота представляет собой однозначно негативный фактор: разброс прогнозов инвестбанков по цели на конец 2026 года широкий ($4900–6300 за унцию у Goldman, JPMorgan, UBS, BofA, Morgan Stanley), но почти все прогнозы строились на ожиданиях снижения ставки. Обычно при развороте к повышению эти цели пересматриваются вниз, и последние месяцы уже видно постепенное снижение таргетов у части банков. Так, например, Goldman Sachs снизил цель с $5400 до $4900 в июне на фоне отсутствия перспективы снижений ставки в 2026 г. Для доллара же это, наоборот, поддержка, а значит, дополнительный аргумент за ослабление рубля.
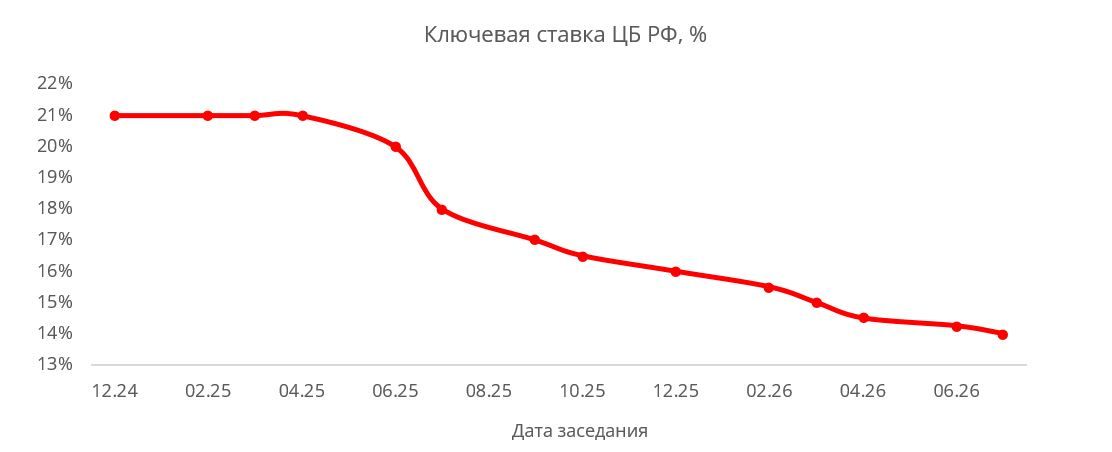
Третий фактор — ставка ЦБ РФ. 24 июля регулятор неожиданно для консенсуса снизил ставку на 25 б. п., до 14% (десятое снижение подряд), хотя большинство аналитиков ждало паузы. Одновременно ЦБ повысил прогноз средней ставки на 2026 г. до 14,5–14,6% и прогноз по инфляции до 6–7% (при цели 4%, которую теперь планируется достичь только в 2027 г.). Следующее заседание пройдет 11 сентября, и консенсус аналитиков по-прежнему расходится: часть из них ждут паузы до конца года с одним снижением в сентябре или декабре, в то время как остальные — более жесткой траектории, вплоть до 14–16% на фоне возросших инфляционных и бюджетных рисков.
Для рубля сочетание вероятного повышения ставки ФРС и роста нефтяных цен из-за Ормуза формирует двойственную картину: с одной стороны, крепкая нефтяная выручка поддерживает рубль, с другой — при разрешении ормузского кризиса и последующем откате цен на нефть у бюджета появится стимул к ослаблению курса для компенсации выпадающих доходов. Тут стоит отслеживать и динамику интервенций ЦБ РФ, и объем обязательной продажи валютной выручки экспортерами.
Дополнительное давление на сектор до конца 2026 г. может создать ожидаемое ужесточение условий льготной ипотеки в РФ. Для металлургов это станет негативным сигналом и существенным ударом по финансовым показателям, хоть и частично компенсируется за счет предполагаемого ослабления рубля через экспортную выручку. Также сохраняется риск введения дополнительного налога на сверхприбыль золотодобытчиков, однако исходя из последнего пресс-релиза компании «Полюс», мы оценивает этот риск маловероятным для реализации.
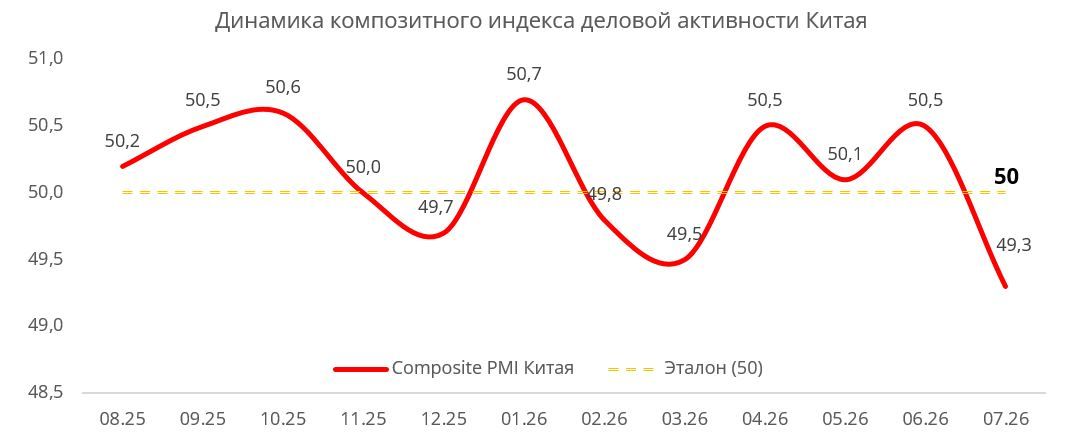
Дополнительное давление на промышленные металлы создает ослабление деловой активности в Китае. Композитный PMI в июле 2026 г. упал до минимума с декабря 2022 г. — в 49,3 пункта, производственный PMI также ушел ниже нейтральной отметки 50, до 49,2. Ослабление затронуло промышленное производство, сектор услуг и строительство одновременно, при этом экспорт пока остается относительно сильным (рост в июне на 27% г/г), частично компенсируя слабость внутреннего спроса. Пространство для дальнейшего монетарного смягчения со стороны НБК ограничено, поэтому поддержка экономики, скорее всего, будет смещаться в сторону фискальных мер. Для сектора это значит продолжение слабого внутреннего спроса на сталь и цветные металлы при сохранении экспортного навеса из Китая — фактора, который все последние кварталы держит мировые цены на сталь и алюминий под давлением. Для удобрений прямого негативного эффекта через Китай меньше, поскольку китайский спрос на импортные удобрения ограничен собственным профицитом мощностей.
Дно пройдено неравномерно: обзор товарных рынков сектора
Сталь: I квартал — дно цикла, июнь показал первые признаки стабилизации
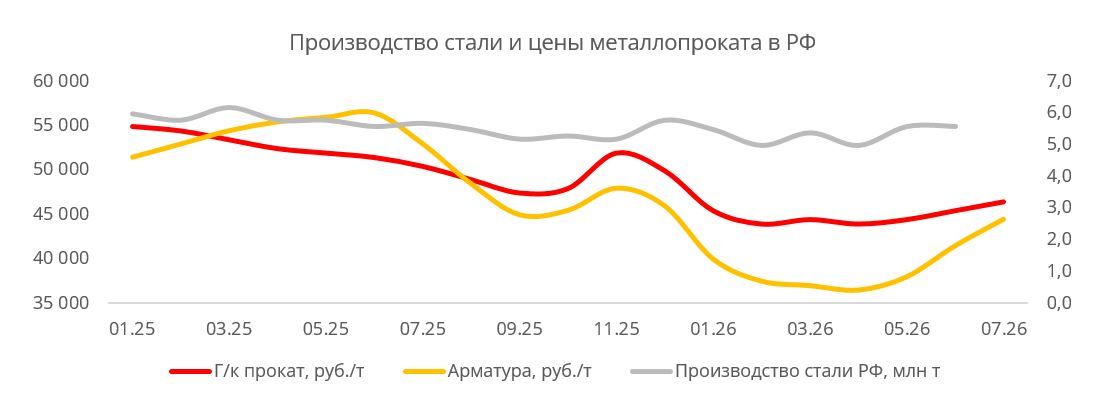
Российская черная металлургия пережила один из самых тяжелых периодов со времен кризиса 2008–2009 гг. В I квартале 2026 г. производство стали сократилось на 10,4% г/г, до 16,2 млн т, а по итогам за 1П 2026 спад составил 6,7%, до 32,3 млн т. Кроме того, выпуск готового проката снизился на 6,6%, до 27,2 млн т, а производство стальных труб на 22–23%, до 4,3–4,6 млн т. Сократилась и сырьевая база: выплавка чугуна снизилась на 6,1%, в то время как добыча железной руды на 5,5%.
Слабая производственная динамика отразилась на финансовых результатах крупнейших производителей. Так, EBITDA «Северстали» в 1П 2026 снизилась на 28% г/г, а чистая прибыль — более чем вдвое, EBITDA-маржа показала сокращение с 32% до 19%. Гендиректор компании Александр Шевелев на конференции «Русская сталь» охарактеризовал ситуацию как системный кризис отрасли, сопоставимый по масштабу с 2008–2009 гг.
Однако именно на этом фоне появились первые признаки прохождения дна: в июне выплавка стали в РФ впервые за долгое время показала положительную помесячную динамику (+0,3% к маю), выпуск проката также немного подрос (+0,2%). Это и находит отражение в отчетности: несмотря на продолжающееся падение в годовом выражении, при сравнении по кварталам металлурги отчитываются существенно лучше. Так, мы ожидаем продолжения восстановления объемов выпуска во 2П за счет замедления темпов снижения и эффекта низкой базы 2П 2026.
Мировой контекст остается смешанным: по данным World Steel Association, глобальное производство стали в июне выросло на 1,7% г/г. Китай, несмотря на снижение производственной активности, остается крупнейшим производителем с долей 53,7% и ростом объемов на 0,4% г/г. Впрочем, по итогам полугодия мировой выпуск все еще в минусе (-0,7%), а Китай продолжает поддерживать рекордный экспортный навес, ограничивающий восстановление мировых цен на сталь.
Основной вывод для III квартала — сочетание пройденного ценового и производственного дна с уже начавшимся снижением ключевой ставки ЦБ РФ (с 21% до 14% за десять последовательных снижений) и вероятным дальнейшим ослаблением рубля должно поддержать финансовые показатели российских металлургов в отчетности за III квартал. Главный риск для этого сценария по-прежнему на стороне спроса: обсуждаемое ужесточение условий льготной ипотеки может снова придавить строительный сектор, основного потребителя стали на внутреннем рынке.
Рынок цветных металлов в целом проходит текущий цикл лучше стали: медь на COMEX держится около $6,37 за фунт (около $14 000 за тонну), алюминий около $3180 за тонну после отскока от четырехмесячного минимума. Структурную поддержку меди и алюминию по-прежнему обеспечивают энергопереход и рост спроса на электроинфраструктуру, тогда как никель остается под давлением увеличения предложения из Индонезии. Для «Норникеля» и «РУСАЛа» в III квартале динамика цен на металлы, однако, будет вторична: основными факторами остаются корпоративные события — дивидендная политика «Норникеля» и долговая нагрузка «РУСАЛа».
Золото: цена ниже январского пика, а рубль — ключевая переменная для российских золотодобытчиков
Золото торгуется в районе $4000–4100 за унцию, что заметно ниже январского исторического максимума $5589 и ближе к нижней границе консенсус-прогнозов инвестбанков на конец года. Для российских золотодобытчиков ключевым фактором остается курс рубля: его укрепление в 2025–2026 гг. практически нивелировало положительный эффект от роста мировых цен на золото. Поэтому именно ослабление рубля, а не дальнейший рост цены металла выглядит основным потенциальным драйвером переоценки акций сектора.
При этом фундаментальный спрос на золото остается устойчивым благодаря покупкам мировых центробанков. По данным World Gold Council (WGC), во II квартале 2026 г. они приобрели рекордные 288,9 т золота, на 62% больше г/г и в 5 раз выше уровня I квартала. В числе крупнейших покупателей были Польша, Китай, Узбекистан и Казахстан, тогда как Банк России стал одним из немногих крупных продавцов.
Особенно важно, что покупки активизировались на фоне снижения цены: во II квартале золото подешевело примерно на 16%, показав худшую квартальную динамику с 2013 г. Это указывает на структурный характер спроса. Согласно опросу WGC, 89% управляющих резервами ожидают увеличения доли золота в резервах в ближайшие 12 месяцев и 74% опрошенных снижения доли доллара на горизонте 5 лет.
Таким образом, устойчивые покупки центробанков и сохраняющаяся геополитическая премия выступают основными факторами поддержки золота на фоне потенциально более жесткой политики ФРС. Поэтому даже после пересмотра таргетов вниз консенсус в среднем предполагает рост котировок с текущих уровней, а не их дальнейшее снижение.
Удобрения: фосфаты держат премию, азотные растеряли весь эффект Ормуза
Разница между двумя сегментами на фоне Ормузского кризиса оказалась особенно заметной. Страны Персидского залива обеспечивают около 40–49% мирового экспорта карбамида, порядка 30% торговли аммиаком и до 50% мировой торговли серой — ключевым сырьем для производства фосфорных удобрений. Закрытие Ормузского пролива с начала марта одновременно ударило по поставкам в обоих сегментах, однако дальнейшая динамика цен и доступности продукции оказалась противоположной.
Азотные удобрения отыграли весь ормузский шок и вернулись к докризисным уровням. Карбамид достиг пика около $918 за тонну в апреле, но уже к июню скорректировался до $440–475, потеряв около половины от максимума. Важно, что снижение началось еще до июньского меморандума о перемирии между США и Ираном: после резкого роста на фоне закрытия Ормузского пролива рынок развернулся раньше фактического восстановления логистики. Основными факторами коррекции стали слабый сезонный спрос и ожидания возобновления китайского экспорта, а не разрешение логистических проблем — к июню около 900 тыс. т карбамида все еще находилось в плавучих хранилищах в Персидском заливе.
С возобновлением боевых действий между США и Ираном в июле и сохранением рисков вокруг пролива потенциал дальнейшего роста цен выглядит ограниченным: апрельский скачок скорее отражал избыточную реакцию рынка на логистические риски, чем устойчивое изменение баланса спроса и предложения. Дополнительным негативным фактором для российских производителей остается ужесточение торговых барьеров в Европе. Пошлины ЕС на азотные удобрения поэтапно повышаются и к июлю 2028 г. должны достичь €315 за тонну, а для смешанных удобрений около €430 за тонну. Великобритания также повышает тарифы с 10% в июле 2025 г. до 35% с июля 2027 г.
В совокупности слабый спрос, нормализация предложения и усиление торговых барьеров делают азотный сегмент одним из наименее привлекательных на ближайший квартал.
Фосфорные удобрения, напротив, сохраняют повышенную ценовую премию. Дефицит на рынке фосфатов носит более структурный характер. Помимо логистических ограничений со стороны Персидского залива, рынок испытывает дефицит серы, цены на которую приблизились к историческим максимумам 2008 г., а также сталкивается с ограничением экспорта DAP/MAP из Китая. На фоне дефицита сырья Пекин вынужден поддерживать часть производителей льготными поставками серы, при этом рынок допускает дальнейшее сокращение или даже полную остановку китайского экспорта фосфатов в 2026 г., если сырьевой дефицит сохранится.
В отличие от карбамида, цены на DAP и MAP остаются устойчивыми и держатся на повышенных уровнях, поскольку в отличие от азотного сегмента имеют структурный катализатор переоценки вверх. Это указывает на более сбалансированную фундаментальную ситуацию и делает фосфатные удобрения одним из самых привлекательных сегментов в текущих условиях.
Российская отрасль удобрений в целом сохраняет устойчивость: экспорт в I квартале 2026 г. вырос на 16% г/г, до $3,6 млрд, или 9,6 млн т в физическом выражении. Основным драйвером выступили комплексные, включая фосфорсодержащие, удобрения — их экспорт превысил $1,6 млрд (+16%). По итогам января — мая экспорт в стоимостном выражении вырос еще на 7%, до $5,5 млрд.
Глава ассоциации производителей удобрений Андрей Гурьев сохраняет прогноз производства удобрений в РФ на 2026 г. на уровне около 66 млн т против 65,5 млн т годом ранее, с объемом экспорта около 46 млн т. В результате премия в фосфатном сегменте выглядит устойчивой и, вероятно, сохранится в III квартале независимо от дальнейшей динамики вокруг Ормузского пролива. В азотном сегменте основная переоценка уже произошла, поэтому на текущих уровнях он выглядит менее привлекательным для новых позиций.
Июль расставил акценты: сектор разделился на победителей и аутсайдеров
Индекс МосБиржи в июле продемонстрировал резкий разворот. На фоне геополитической напряженности и жесткой риторики ЦБ в первой половине месяца индекс снижался до 1 990 пунктов — уровней 2022 г., однако с 20 июля перешел к восстановлению и завершил месяц на отметке 2 226 пунктов, на 12% выше минимума. При этом индекс все еще заметно ниже уровней конца 2024 г., когда ключевая ставка была на пике в 21%.
Так, на текущий момент российский рынок акций в целом сохраняет низкие оценки относительно исторических уровней, что создает возможности для точечного отбора бумаг даже на фоне сохраняющейся циклической слабости экономики.
Внутри сектора картина в июле оказалась устойчиво контрастной. Металлурги неожиданно оказались в числе лидеров рынка на фоне восстановления цен на сталь и снижения рисков повышения ставки: ММК с минимумов подорожал на 40%, НЛМК — на 31%, «Северсталь» — на 26%. Это первое заметное опережение рынка сектором с начала цикла спада и косвенное подтверждение тезиса о том, что дно по черной металлургии действительно пройдено, поскольку рынок в моменте отыгрывает эту гипотезу быстрее, чем выходит подтверждающая отчетность.
Золотодобыча, напротив, стала главным аутсайдером месяца: акции «Полюса» рухнули в моменте на 26% после того, как менеджмент 10 июля рекомендовал совету директоров приостановить дивидендные выплаты вплоть до 2030 г., формально объяснив это дорогой стоимостью финансирования крупных инвестпроектов, в первую очередь «Сухого Лога», а также сложной картиной на рынке золота. Июль «Полюс» закрыл в (-34%).
Для удобрений картина складывалась благоприятнее: «ФосАгро» выросли на 32% от локального минимума на фоне роста премий DAP/MAP и укрепления доллара США до 80 руб.
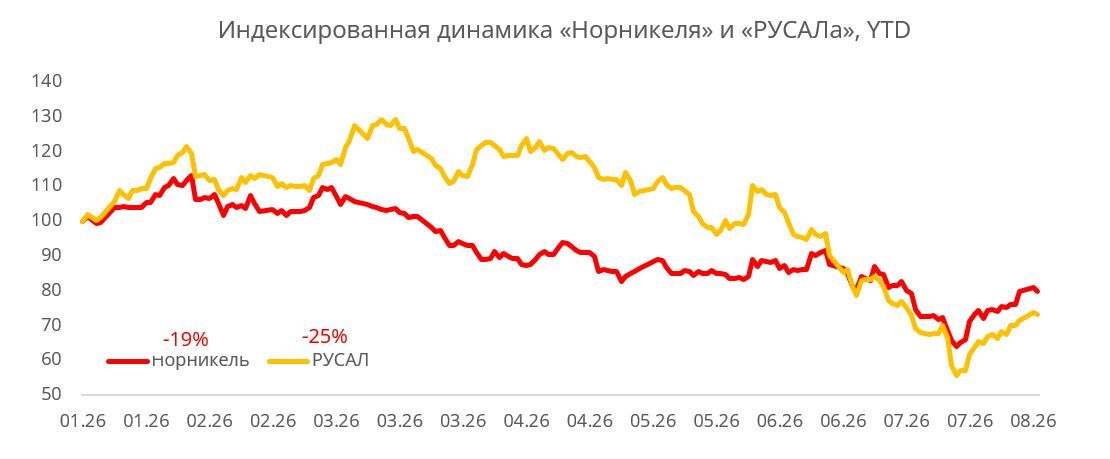
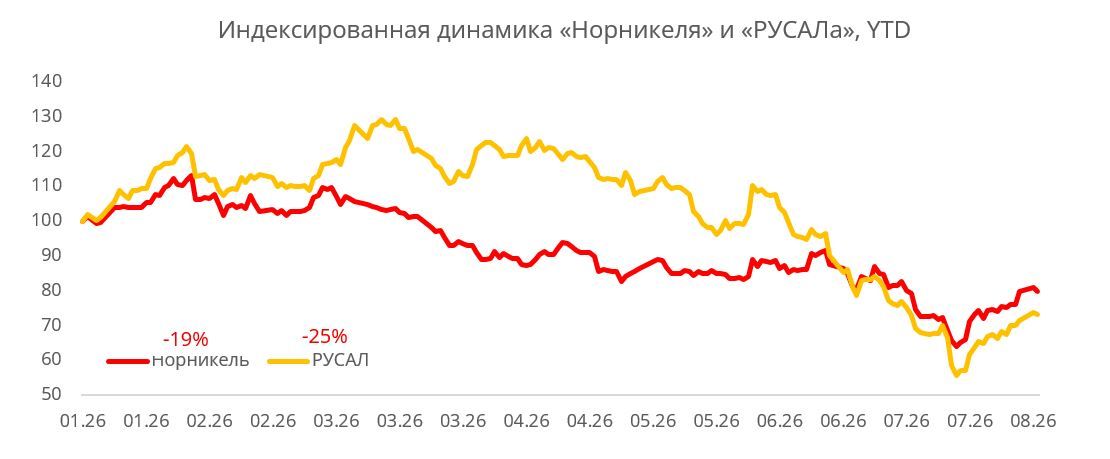
«РУСАЛ» и «Норникель» выросли слабее рынка — на 30% и 25% соответственно, что связано с более сдержанной динамикой цен на алюминий и никель по сравнению с рядом других сырьевых активов.
Для сектора в целом ключевым остается то же сочетание факторов, что и в макроблоке: уже произошедшее снижение ставки ЦБ РФ до 14% и ожидания дальнейшего смягчения либо сохранения паузы поддерживают переоценку цикличных бумаг с высокой долговой нагрузкой. При этом потенциальное ослабление рубля на фоне жесткой риторики ФРС и возможного разрешения кризиса вокруг Ормузского пролива остается отложенным драйвером для экспортеров, включая золотодобытчиков и производителей удобрений. Пока этого ослабления не произошло, крепкий рубль продолжает существенно снижать эффект от высоких мировых цен на продукцию российских компаний. Этот разрыв между благоприятной конъюнктурой товарных рынков и динамикой рублевой прибыли остается ключевым фактором при оценке отдельных бумаг сектора в III квартале.
Черная металлургия
НЛМК — «Держать», целевая цена — 74,1 руб., даунсайд — 0,4%
Еще в начале июля мы обновили покрытие с рекомендацией «Покупать» и целевой ценой 74,1 руб. (апсайд 26%), исходя из того что компания проходит циклическое дно рентабельности, а текущая оценка уже учитывает значительную часть негатива. С тех пор наш тезис подтвердился: акции вплотную подошли к целевой цене, поэтому после отчетности за 1П 31 июля мы понизили рекомендацию до «Держать», сохранив целевую цену.
Отчетность подтвердила углубление спада: выручка снизилась на 11,6% г/г, до 387,7 млрд руб., а EBITDA — на 32,0%, до 57,2 млрд руб. Рентабельность EBITDA сократилась с 19,2% до 14,8%, а чистая прибыль на 54,3%, до 20,5 млрд руб. FCF оказался отрицательным и составил 15,1 млрд руб. при росте дебиторской задолженности на 33,2 млрд руб. Снижение капзатрат на 32,1% пока не позволило компенсировать отток средств. При этом во II квартале рентабельность EBITDA восстановилась с 11,7% до 17,7% кв/кв благодаря смещению продуктового микса в пользу внутреннего рынка: его доля в выручке выросла с 30,1% до 35,4%.
На 2026 г. мы ожидаем чистую прибыль около 46,9 млрд руб. и слабоположительный FCF. Дивидендная пауза сохранится: возврата к выплатам не ждем раньше 2027 г. При этом финансовое положение компании остается устойчивым: чистая денежная позиция составляет 40,7 млрд руб., а инвестиционная программа, включая расширение Стойленского ГОКа и ввод мощностей ГБЖ, финансируется без привлечения долга.
В III квартале потенциала роста по нашей модели уже нет, поэтому активно наращивать позицию не рекомендуем. Ожидаем боковой динамики акций с волатильностью на новостях по рублю и ставке. Ключевым фактором для следующего пересмотра является устойчивость улучшения продуктового микса: от сохранения повышенной доли внутреннего рынка будет зависеть способность компании удерживать текущую рентабельность. Среди рисков выделяем санкции и цикличность маржи, а в долгосрочной перспективе перенаправление на экспорт слябов, вытесняемых с рынка ЕС, со скидкой с 2028 г.
«Северсталь» — «Покупать», целевая цена — 717 руб., апсайд — (+7,7%)
Подтверждаем рейтинг «Покупать» по итогам отчетности за II квартал, опубликованной 20 июля.
Компания показала ожидаемое сезонное восстановление: выручка выросла на 9% г/г, до 169,6 млрд руб., на фоне увеличения продаж металлопродукции на 9% г/г. EBITDA при этом снизилась на 38%, до 24,4 млрд руб., однако рентабельность восстановилась до 14,4% против 12,3% в I квартале, что подтверждает наш тезис о постепенном восстановлении маржи вслед за ценами на сталь.
Главным негативным сюрпризом стал денежный поток: FCF составил (-29,8 млрд руб.) во II квартале и (-70,2 млрд руб.) за полугодие из-за оттока средств в оборотный капитал. Чистый долг вырос до 88,4 млрд руб., а коэффициент «Чистый долг / EBITDA» до 0,87х против 0,53х на конец I квартала, однако долговая нагрузка остается управляемой. Денежная позиция сократилась до 4,9 млрд руб. против 38,4 млрд руб. на конец 2025 г., поэтому дивидендов не ожидаем до завершения инвестиционного цикла — не ранее 2028 г. При этом пик капзатрат уже пройден: в 2025 г. CAPEX составил 173,5 млрд руб.
В III квартале ключевым операционным драйвером станет запуск пеллетного проекта, который менеджмент подтвердил на 2П 2026. Будем оценивать, начнет ли он отражаться в финансовых результатах уже со следующей отчетности. Кроме того, не менее важен денежный поток: нормализация оборотного капитала и восстановление FCF стали бы дополнительным аргументом в пользу нашего таргета. Рейтинг «Покупать» сохраняем, однако реализацию потенциала скорее ожидаем до конца года, чем в пределах одного квартала. Основной краткосрочный риск — рост стоимости закупного коксующегося угля, который на начало III квартала вырос на ~25% м/м.
ММК — на пересмотре
Отчетность за II квартал и 1П 2026 принесла смешанные сигналы. Выручка составила 153 млрд руб. (+19% кв/кв, -5% г/г), EBITDA — около 16,1 млрд руб. (+86% кв/кв), а рентабельность восстановилась до 10,5%. Улучшение маржи на фоне снижения стоимости сырья и операционного рычага оказалось в рамках наших ожиданий. При этом объем продаж превысил прогноз: рост на 23,5% кв/кв против ожидавшихся 9% — сезонное восстановление строительного спроса оказалось сильнее наших ожиданий.
Главным позитивным сюрпризом стал свободный денежный поток: FCF составил 16,8 млрд руб. против нашего прогноза около нуля благодаря резкому высвобождению оборотного капитала. Чистый оборотный капитал сократился с 87 млрд до 69 млрд руб., а чистая денежная позиция выросла до 80,7 млрд руб. (Чистый долг / EBITDA -1,27х). При этом компания получила чистый убыток 17,7 млрд руб. из-за разового неденежного списания в обесценении угольного сегмента на 20,2 млрд руб.
Угольный бизнес остается отдельной проблемой: EBITDA дивизиона за полугодие составила всего 466 млн руб. против 4,3 млрд руб. годом ранее, а во II квартале сегмент уже вышел в убыток. Таким образом, ухудшение угольной конъюнктуры пока не препятствует восстановлению основного стального бизнеса, но создает самостоятельный риск дальнейших списаний. Дивиденды за полугодие, как и ожидалось, не объявлены.
Акции остаются на пересмотре, обновленную оценку планируем представить в ближайшее время. До ее выхода не рассматриваем бумагу как активную инвестиционную идею. В III квартале ключевым позитивным фактором останется восстановление внутреннего спроса и высокая загрузка мощностей, тогда как динамика угольного сегмента будет определять значительную часть рисков для оценки. Дополнительным фактором для переоценки вверх может стать введение акциза на импортную сталь.
Цветные металлы
«Норникель» — «Покупать», целевая цена — 158 руб., апсайд — (+31,7%)
Мы сохраняем рекомендацию «Покупать» с целевой ценой 158 руб.: результаты 1П оказались лучше наших ожиданий по рентабельности и контролю затрат, что позволило повысить оценку нормализованной EBITDA в модели на 10%. При этом рост цен на корзину металлов уже в значительной степени учтен в котировках, а крепкий рубль продолжает ограничивать денежный поток.
Во II квартале выручка выросла на 28,3% г/г, до $8 297 млн, EBITDA — на 49,6%, до $3 938 млн, а рентабельность — до 47,5% против 40,7% годом ранее. Чистая прибыль увеличилась в 2,4 раза, до $2 001 млн. Рост был обеспечен преимущественно ценами: палладий подорожал до $1 576/унц., платина — до $2 064/унц., тогда как объемы снизились на 2‒16% из-за ремонтов.
Основным негативным сюрпризом стал денежный поток: скорректированный СДП составил $243 млн против наших $672 млн на фоне роста оборотного капитала на $689 млн. При этом долговая нагрузка снизилась до 1,3х, а процентные расходы на 37% г/г после замещения части рублевого долга юаневым.
На 2026 г. ожидаем EBITDA $7 669 млн и СДП $1 040 млн при условии высвобождения оборотного капитала во 2П. Промежуточные дивиденды оцениваем в 2,0–2,5 руб. на акцию. Капитальная программа в 240 млрд руб. подтверждена и при курсе 77 руб./$ составит около $3,1 млрд.
Ключевой ближайший катализатор — дивидендное решение в ноябре-декабре. Основные риски: крепкий рубль, квотирование добычи никеля в Индонезии, возможные пошлины на медь в США и долгосрочное снижение спроса на палладий.
«РУСАЛ» — «Покупать», целевая цена — 43,6 руб. / HKD 4,31, апсайд — (+70,1%)
16 июня мы повысили рекомендацию с «Держать» до «Покупать» на фоне снижения котировок и прогресса в урегулировании конфликта США и Ирана, сохранив целевую цену. Идея носит преимущественно спекулятивный характер: компания торгуется с дисконтом к стоимости активов, прежде всего доли в «Норникеле», тогда как операционные показатели остаются под давлением крепкого рубля, высоких затрат и долговой нагрузки.
По итогам 2025 г. выручка выросла на 22,6% г/г, до $14,8 млрд, однако EBITDA снизилась на 27%, до $1,05 млрд, а компания получила чистый убыток $455 млн. «Чистый долг / EBITDA» достиг 7,6х и может вырасти до 8,9–12х в 2026 г. При этом потенциальное восстановление цен на алюминий на фоне перебоев поставок с Ближнего Востока может поддержать результаты, хотя эффект крепкого рубля и высокой стоимости электроэнергии остается существенным.
Ключевой тезис по бумаге — дисконт к стоимости активов: стоимость доли в «Норникеле» и других активов оценивается в $7,4 млрд против капитализации «РУСАЛа» около $5,8 млрд. Основными катализаторами остаются восстановление дивидендов «Норникеля» и ослабление рубля. В III квартале сохраняем «Покупать» с учетом дивидендных настроений менеджмента «Норникеля». Основные риски — долговая нагрузка, рост энергозатрат и санкционное давление.
Золото
«Полюс» — рейтинг и целевая цена на пересмотре
8 июля менеджмент «Полюса» объявил о намерении рекомендовать совету директоров приостановить дивидендные выплаты до 2030 г. Официально решение объясняется высокой стоимостью финансирования, ростом издержек, снижением цен на золото и рисками по инвестпроектам, прежде всего «Сухому Логу». При этом, на наш взгляд, одна из ключевых причин решения — стремление компании сохранить денежный поток на фоне риска введения дополнительного НДПИ. Одновременно сама готовность отказаться от дивидендов на несколько лет указывает на то, что проблемы с «Сухим Логом» действительно могут быть серьезными, в первую очередь по срокам реализации и объему необходимых капзатрат, причем риски по проекту возникали и ранее.
При этом масштабу решения пока сложно найти полное объяснение в текущих финансовых показателях. В 2025 г. компания при рекордном CAPEX в $2,6 млрд сгенерировала $2,1 млрд FCF, а на 2026 г. инвестиции ожидаются ниже — $2,2–2,5 млрд. Поэтому полная отмена дивидендов до 2030 г., вероятно, отражает не только текущую конъюнктуру, но и желание компании сохранить финансовую гибкость перед крупными инвестициями и возможным ростом налоговой нагрузки.
Рейтинг и целевую цену пока ставим на пересмотр, до прояснения параметров дивидендной политики и инвестпрограммы. В III квартале ключевыми факторами станут формальное решение совета директоров, параметры возможного НДПИ и новые детали по срокам и CAPEX «Сухого Лога». Дополнительную поддержку рублевому FCF при этом может дать ослабление рубля.
«АЛРОСА» — рейтинг и целевая цена на пересмотре
«АЛРОСА» остается наиболее слабой историей в секторе из-за структурного давления на алмазный рынок со стороны синтетических бриллиантов и крепкого рубля, который особенно сильно влияет на экспортную выручку компании. При этом появляются первые признаки восстановления: «АЛРОСА» ожидает роста мировых продаж алмазов на 4% в 2026 г., а цены на импортируемые в Индию камни в апреле выросли на 20% м/м. Компания также повысила цены на крупные камни на 6–9%.
В III квартале ключевыми факторами станут устойчивость восстановления цен на крупные камни и динамика рубля. До выхода обновленной оценки не рассматриваем акцию как активную идею.
Удобрения
«ФосАгро» — целевая цена 6 001 руб., апсайд — 2,6%
23 июля мы повысили рекомендацию с «Держать» до «Покупать» на фоне снижения котировок, сохранив целевую цену 6 001 руб. Сейчас акции уже практически исчерпали свой потенциал после ралли на ~31% вверх с локального минимума в 4 402 руб.
Отчетность за I квартал 2026 г. оказалась слабой: рост цен на серу в 2,6 раза привел к снижению валовой прибыли на 54% и падению чистой прибыли до 221 млн руб. Высокая зависимость от внешних закупок серы, калия, аммиака и газа, формирующих около трети себестоимости, остается ключевой уязвимостью компании. Долговая нагрузка выросла до 326,2 млрд руб. (+24,1% г/г), а «Чистый долг / EBITDA» достиг 2,0х, однако остается ниже ковенанта 3,0х. При таком уровне нагрузки компания находится в нижнем диапазоне дивидендных выплат, поэтому высокой вероятности дивидендов за II квартал мы не ожидаем.
На 2026 г. прогнозируем чистую прибыль 69,6 млрд руб. и положительный FCF около 42,5 млрд руб. Поддержку результатам должны оказать возможное ослабление рубля, высокие цены на удобрения на фоне ограничений китайского экспорта и устойчивый спрос со стороны Индии и Бразилии. При этом компания торгуется примерно по 4,8х EV/EBITDA, близко к нижней границе исторического диапазона.
В III квартале ключевыми факторами станут отчетность за 1П, динамика цен на серу и ситуация вокруг Ормузского пролива. Восстановление маржи за счет снижения стоимости серы при сохранении высоких цен на DAP/MAP стало бы подтверждением нашего тезиса и поддержало бы рейтинг «Покупать». Основные долгосрочные риски — дефицит серы и ожидаемая коррекция цен на удобрения в 2027 г.
Зарубежные акции
VanEck Gold Miners ETF (GDX) — «Покупать», целевая цена — $121,1, апсайд — 58,7%
В июне мы выпустили рекомендацию «Покупать» ETF GDX с целевой ценой $121,1. После снижения котировок апсайд вырос до 59,7%: с июня фонд подешевел с $78,8 до $76,3, при этом за 12 месяцев остается в плюсе на 45,8%. Фонд включает 68 золотодобывающих компаний, крупнейшие позиции: Agnico Eagle, Newmont, Barrick Mining, Wheaton Precious Metals и AngloGold Ashanti; около 59% портфеля приходится на топ-10 эмитентов.
Основной тезис сохраняется: структурный спрос центробанков поддерживает золото. В 2025 г. они приобрели 863 т, а в I квартале 2026 г. еще 244 т, на 17% больше кв/кв. Целевая цена фонда рассчитана на основе средневзвешенных консенсусных таргетов входящих компаний.
В III квартале главным фактором остается политика ФРС: более жесткая риторика уже стала причиной заметной коррекции фонда. При этом сохранение высоких темпов покупок золота центробанками и более мягкий сигнал ФРС в сентябре могут стать катализаторами сильного отскока золотодобытчиков. Основные риски — дальнейшее ужесточение политики, снижение цен на золото и рост операционных затрат.
CF Industries — «Продавать», целевая цена — $110, потенциал снижения — 7,2%
В конце июля мы выпустили рекомендацию «Продавать» акции CF Industries с целевой ценой $110, поскольку котировки уже в значительной степени учитывают высокую маржинальность на фоне острой фазы Ормузского кризиса. С начала 2026 г. акции выросли на 52,7% против 11,0% у S&P 500, при этом фундаментальная динамика остается менее сильной.
Бизнес компании сосредоточен на азотных удобрениях, 84,6% выручки приходится на Северную Америку. Рентабельность EBITDA снизилась с 52,6% в 2022 г. до 38,5% в 2024-м, что отражает высокую зависимость результатов от спреда между ценами на удобрения и газ. Основной инструмент возврата капитала — проведение байбэка: $1,34 млрд в 2025 г. против суммы в $0,33 млрд, направленной на дивиденды в этом же периоде. При снижении FCF до $0,7 млрд в 2027 г. сохранение текущего темпа выкупа станет неустойчивым, поэтому ожидаем сокращение программы выкупа акций до $0,3–0,4 млрд.
На 2П 2026 закладываем цену реализации удобрений в $394/т и газ $2,67/MMBtu. С 2027 г. ожидаем нормализации цены продукта до середины цикла (-15% г/г) и газа до $3,47/MMBtu; нормализованная EBITDA составит около $1,94 млрд.
В III квартале ключевым событием станет отчетность 5 августа. Подтверждение цены реализации $390–400/т на III квартал может поднять целевую цену до $131, однако базовый сценарий предполагает открытие Ормузского пролива, ввод новых мощностей и снижение цен на удобрения на 20–25% при росте Henry Hub — в этом случае целевая цена снижается до $77.
Newmont — на пересмотре
Отчетность за II квартал оказалась в целом сильной: скорректированная прибыль на акцию составила $2,10 при выручке $6,12 млрд, производство — 1,3 млн унций золота при средней цене реализации $4 414/унц. (+33% г/г). Себестоимость выросла лишь на 4%, а FCF достиг рекордных $2,2 млрд. Годовой план производства 5,3 млн унций подтвержден. В III квартале основным риском станет рост топливных затрат на фоне подорожания нефти из-за ситуации вокруг Ормузского пролива.
Freeport-McMoRan — на пересмотре
Результаты II квартала превысили ожидания: скорректированная прибыль составила $0,74 на акцию против консенсуса $0,59, а восстановление рудника Grasberg ускорилось — переработка руды выросла с 34 до 69 тыс. т в сутки за квартал. Компания сохраняет сильный баланс с чистым долгом $2,1 млрд. В III квартале ключевыми факторами станут дальнейшее восстановление Grasberg до полной мощности и продление горных прав в Индонезии. При этом значительная часть позитивного эффекта уже отражена в котировках.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 04.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии