Очень слабые корпоративные отчеты добавили негатива

Случилось то, что и должно было случиться в данной ситуации. А именно – количество накапливавшегося негатива попросту прорвало плотину терпения инвесторов. Договоренность ОПЕК+ и иных нефтедобывающих стран напоминает отчет на ХХ-м съезде КПСС - настолько размытыми и неконкретными остаются и сроки, и формулировки, и конкретные обязанности участвующих сторон. Более того, Трамп в очередной раз подчеркнул, что США не будут снижать добычу нефти, а если оно и будет происходить, то "естественным путем" - за счет сокращения спроса и снижения добычи отдельными компаниями.
Очень слабые корпоративные отчеты только добавили негатива в рынок (надо же – инвесторы, наконец, обратили на них внимание), макроэкономическая статистика была отвратительной. Ну а самое главное, чего сегодня ждали рынки, данные по запасам нефти – оказались существенно хуже самых мрачных прогнозов.
Опубликованные накануне вечером предварительные цифры от API уже не порадовали: по оценкам нефтедобытчиков запасы должны были вырасти с 11,939 млн барр. до 13,143 млн барр. Вышедшая же вечером окончательная статистика от Минэнерго США окончательно добила сырьевые рынки: при предыдущем значении в 15,177 млн барр. и прогнозах снижения до 11,676 млн барр., запасы нефти за неделю взлетели до 19,248 млн барр. Избыточные запасы в Кушинге, правда, снизились с 6,417 млн барр. до 5,724 млн барр., но это не сильно помогло рынкам.
Не порадовали и саудиты, пригрозившие, что готовы поставлять в Европу и Азию свою нефть бесплатно в течение трех месяцев. Информация, правда, пока окончательно не подтверждена, но если это действительно так, то для России это очень плохо – нас попросту могут оставить за бортом. При этом, заметьте, данное решение СА никак не нарушает взятых ей на себя обязательств по сокращению добычи. Да и понять их можно – нефть из скважин хлещет, а заливать её уже практически некуда. В такой ситуации дешевле подарить, чем прикрутить вентиль. Попутно отвоевав себе дополнительную долю рынка. Неудивительно, что стоимость углеводородов сегодня в течение всего дня упорно снижалась.

Из российского денежного рынка стоит отметить довольно успешное размещение Минфином двух выпусков ОФЗ (26228 и 26229) на 62 и 35 млрд рублей при спросе, соответственно, в 77 и 68 млрд рублей. Не порадовали данные ЦБ, в соответствии с которыми нерезиденты за последнее время купили валюты и продали российских ценных бумаг больше, чем в конце 2014-го года. Так что неудивительно, что российский рубль, до этого несколько дней державшийся "молодцом", сегодня неожиданно сник и перешел в откровенное пикирование. Предыдущая стойкость обернулась теперь массированным сбросом рублей и ослаблением его по отношению к основным мировым валютам.

В итоге по состоянию на 19:53 мск. картина выглядела следующим образом
|
Стоимость |
долл. за баррель |
Курс |
рублей за единицу |
|
BRENT |
27,96 |
USD |
74,937 |
|
WTI |
19,55 |
UER |
81,844 |
Теперь о том, что происходило на фондовых площадках мира и сопутствующих сему событиях. Народный Банк Китая объявил о снижении ставки по кредитам, выдаваемым в рамках программы среднесрочного кредитования (MLF), с целью уменьшения стоимости заимствования для бизнеса в условиях пандемии коронавируса. Ставка по однолетним кредитам будет снижена с 3,15% до 2,95% годовых. Помимо этого, в рамках программы MLF китайский регулятор заявил о вливании 100 млрд юаней (14,19 млрд долл.) в банковскую систему страны.
В США выходило довольно много интересной статистики, касающейся розничных продаж, Индекса производственной активности NY Empire State и объемам промышленного производства. Цифры везде были не просто плохими, а очень плохими. Не припомню я, чтобы промпроизводство в Америке и год к году и месяц к месяцу обваливалось сразу на 5,5 – 6%. Да еще и уходило так глубоко в минус. Впрочем, розничные продажи и вовсе провалились с -0,4% до -8,7%. Представили квартальные отчеты несколько крупнейших банков США: квартальная прибыль Goldman Sachs снизилась на 46% г/г., прибыль Citigroup в 1-м квартале упала почти вдвое, также не оправдав ожиданий экспертов, квартальная прибыль Bank of America снизилась на 45% г/г. Поставки самолетов Boeing в первом квартале упали втрое, составив 50 машин по сравнению с 149 самолетов в аналогичном периоде 2019 года. Впрочем, это не сильно ушло от прогнозов аналитиков, ожидавших снижения до 60 единиц.
Падение сегодня наблюдалось по всему фронту. Лишь рынки азиатско-тихоокеанского региона, отторговавшись раньше Запада, выглядели чуть получше:
|
Индекс |
Страна |
Значение |
Изменение |
|
Nikkei 225 |
Япония |
19.550,09 |
-0,45% |
|
Shanghai Composite |
Китай |
2.811,17 |
-0,57% |
|
KOSPI |
Южная Корея |
1.857,08 |
0,00% |
|
Hang Seng |
Гонконг |
24.145,34 |
-1,19% |
|
S&P/ASX 200 |
Австралия |
5.466,70 |
-0,39% |
|
Nifty 50 |
Индия (Мумбаи) |
8.925,30 |
-0,76% |
|
BSE Sensex 30 |
Индия (Бомбей) |
30.379,81 |
-1,01% |
|
EURO STOXX 50 |
ЕС |
2.857,67 |
-3,75% |
|
FTSE100 |
Британия |
5.597,88 |
-3,40% |
|
DAX |
Германия |
10.279,76 |
-3,90% |
|
САС40 |
Франция |
4.353,72 |
-3,76% |
|
AEX |
Нидерланды |
491,13 |
-3,27% |
|
SMI |
Швейцария |
9.316,00 |
-2,33% |
|
DIJA |
США |
23.456,89 * |
-2,06% |
|
S&P500 |
США |
2.780,08 * |
-2,35% |
|
NASD COMP |
США |
8.384,65 * |
-1,55% |
|
РТС |
Россия |
1.046,88 |
-7,62% |
|
МосБиржа |
Россия |
2.498,94 |
-5,05% |
* - по состоянию на 20:08 мск.
У нас тоже публиковалась кое-какая статистика, при чем, не вся была негативной. Так, если НЛМК в 1 квартале снизил продажи на 2%, то чистая прибыль "Банка Санкт-Петербург" по РСБУ за 1 квартал 2020 года взлетела на 103%, составив 2,4 млрд рублей. Выручка при этом увеличилась на 69,9% - до 10,9 млрд рублей. Объем консолидированной неаудированной выручки ГК "Детский мир" в 1 квартале 2020 года увеличился на 11,2% до 31 млрд рублей. Объем выручки интернет-магазина при этом вырос на 110,5%, до 5,4 млрд рублей по сравнению с аналогичным периодом прошлого года.
Впрочем, неплохая отчетность не спасла сегодня отечественные рынки от масштабного снижения. Это были те редкие, но неприятные моменты, когда в "стаканах" некоторых не самых популярных эмитентов попросту не наблюдалось бидов. А когда оные и появлялись, в них тут же заливали с оферов. В итоге "долларовый" РТС за счет существенного ослабления рубля рухнул на 7,62%, а индекс МосБиржи обвалился на +5,05%. Рост в течение дня смогли продемонстрировать лишь "ФосАгро" (+1,08%) и "ЭнелРос" (+0,60%). Сильней других снизились "Татнефть" (-7,93% в обычке и -6,95% в префах), "ЛУКОЙЛ" (-7,43%), "Роснефть" (-7,16%), "ИнтерРАО" (-6,83%) и префы "Мечела" (-6,52%).
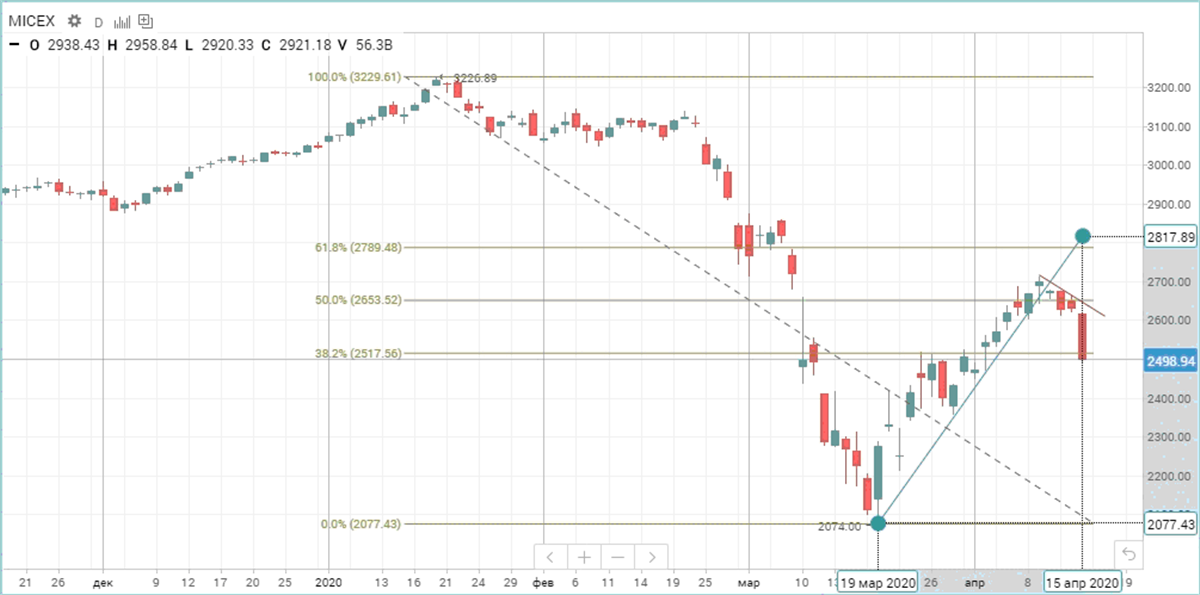
Завтра Британия отчитается по розничным продажам, Германия представит отчетность по инфляционным показателям и Индексу делового климата IFO, Евросоюз опубликует цифры по объемам промышленного производства. Наиболее же интересная статистика ожидается из США. И если данные по числу выданных разрешений на строительство еще не так уж важны, то вот изменение числа первичных заявок на получение пособий по безработице инвесторы и эксперты будут ждать с нетерпением – ситуация на рынке труда в Америке сейчас крайне неприятная. Из западных корпораций квартальные отчеты представят: Abbott Labs, Christian Dior, Danaher, L'Oreal, Louis Vuitton, Morgan Stanley и Rio Tinto. В России операционные результаты опубликуют "АЛРОСА" и X5 Retail Group. Состоятся заседания советов директоров "РуссНефти", посвященное распределению прибыли и ТГК-14 - по поводу дивидендов.