Оборот Ozon растет, но прибыль в 3 квартале могла уйти в минус

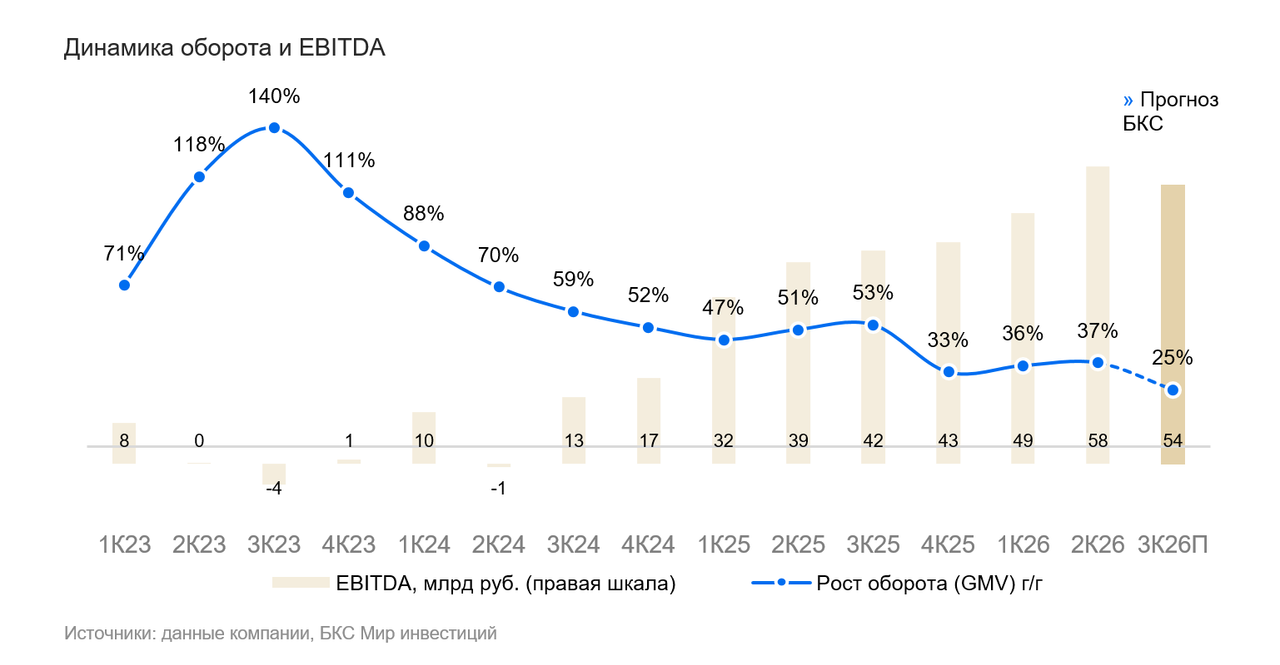
Озон в среду, 28 октября раскроет результаты за III квартал 2026 г. по МСФО. Прогнозируем оборот (GMV) в размере 1 378 млрд руб., что предполагает рост на 25% относительно аналогичного периода предыдущего года. Ждем, что показатель увеличился не так быстро, как в I полугодии: траты на маркетплейсах в III квартале росли медленнее, а с конца августа часть складов компании вышла из строя после ударов БПЛА. При этом Озон, по нашим оценкам, продолжил забирать долю у конкурентов и опережать динамику рынка, пострадав значительно меньше, чем свой основной конкурент Wildberries.
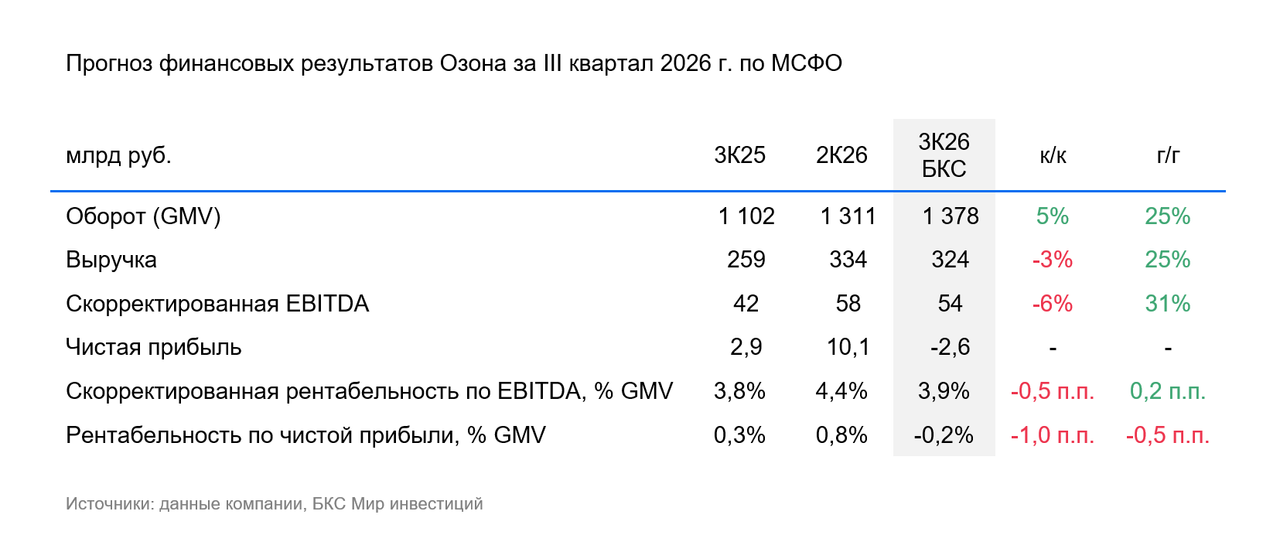
Выручка, по нашим оценкам, достигла 324 млрд руб. — на 25% больше, чем годом ранее. Рост замедлился относительно I полугодия из-за мер поддержки: после ударов компания снизила комиссии для пострадавших продавцов, отменила плату за хранение на поврежденных складах и вкладывалась в скидки. Снижение комиссий поддерживает оборот площадки и продавцов, но выручки Озон получает меньше.
Скорректированную EBITDA прогнозируем в размере 54,3 млрд руб. (3,9% GMV). Это на 31% выше значения прошлого года. Ждем, что рентабельность снизилась по сравнению со II кварталом (4,4% GMV) из-за расходов на перестройку логистики и поддержку продавцов, а также сезонности. Чистый убыток, по нашим оценкам, составил 2,6 млрд руб. (−0,2% GMV). Мы закладываем убыток от уничтоженных товаров и оборудования на складах, который компания, как и после пожара в Истре в 2022 г., скорее всего, не включит в скорректированную EBITDA. Страховые возмещения, вероятно, будут выплачены компании позже. Без учета разовых потерь чистая прибыль составила бы около 7,4 млрд руб.
Отметим, что точно оценить ущерб от ударов до выхода отчетности сложно: компания не раскрывала размер потерь и то, как отразит их в отчетности. Поэтому предсказуемость результатов в этом квартале ниже обычной, и фактическая чистая прибыль может отклониться от нашего прогноза в обе стороны.
Влияние
Удары по складам не должны помешать выполнить годовой ориентир по EBITDA. Текущий прогноз менеджмента по EBITDA составляет около 200 млрд руб. Если Озон покажет результаты на уровне наших ожиданий, EBITDA за 9 месяцев составит около 161 млрд руб. Для выполнения ориентира в IV квартале будет достаточно 39 млрд руб., ниже прошлогодних 41,5 млрд руб. За 9 месяцев чистая прибыль составит около 12 млрд руб., по нашим прогнозам. В IV квартале удары продолжились, 18 октября логистический центр Озона в Петербурге пострадал из-за атаки дронов. При этом, если ущерб инфраструктуре в традиционно сильном IV квартале будет ограниченным, то Озон, вероятно, выполнит цель по выходу на чистую прибыль по итогам 2026 г.
Оценка
У нас «Позитивный» взгляд на акции Озона на горизонте 12 месяцев. Мы ждем продолжения роста оборота выше рынка при сохранении высокой рентабельности. Акции торгуются с оценкой 3,6х по EV/EBITDA на базе нашего прогноза EBITDA на год вперед. Это очень низкий уровень для лидера электронной коммерции с высоким потенциалом монетизации оборота и быстрорастущим финтех-направлением. Текущий дисконт в том числе связан с рисками продолжения ударов БПЛА по инфраструктуре компании и нарушения ее логистических цепочек.
Комментарии