Новый выпуск облигаций «Европлан». Премия к аналогам выглядит незначительной
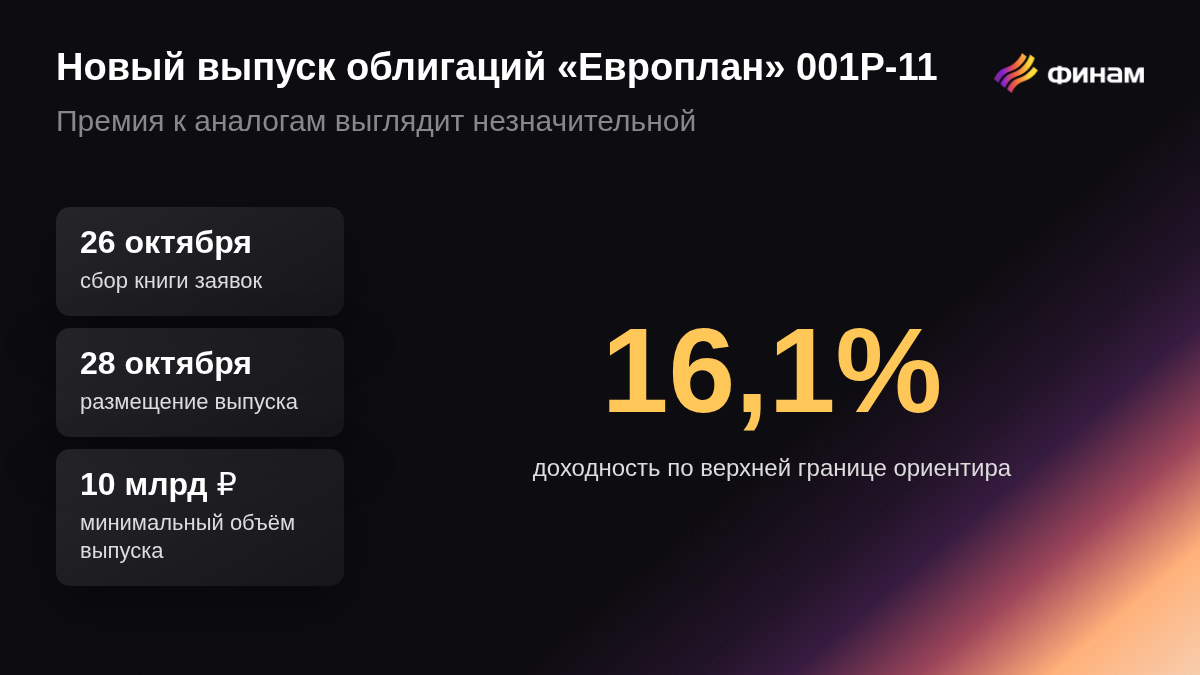
- «Европлан»: ориентир КБД + 220 б.п. при текущем уровне кривой соответствует доходности около 16,1% годовых
- Новый выпуск дает около 135 б.п. к 001Р-10, но примерно на 50 б.п. уступает более короткому 001Р-09
- Быстрая амортизация сокращает дюрацию примерно до 1 года, но повышает риск реинвестирования при дальнейшем снижении ставок
На первичный рынок вновь выходит «Европлан». Компания предлагает амортизируемый выпуск 001Р-11 сроком обращения 2,75 года с ежемесячным фиксированным купоном. Ориентир доходности установлен не выше КБД Московской биржи на индикативной дюрации 1 год + 220 б.п., а уже после третьего купона инвестору вернут 21% номинала.
Кредитное качество эмитента остается высоким: «Европлан» имеет рейтинги AA от АКРА и AA от «Эксперт РА» со стабильными прогнозами. Однако для оценки первичного размещения важнее сравнить его с собственными выпусками 001Р-09 и 001Р-10, которые сейчас дают заметно разную доходность, а также с фиксами других эмитентов рейтинговой группы AA.
Разберемся, насколько новый выпуск дает премию к вторичному рынку, компенсирует ли она текущие риски эмитента и где остается пространство для заработка. Обращаем внимание, что неквалифицированные инвесторы не могут покупать некоторые виды облигаций. Подпишитесь на уведомления, чтобы первым узнать о ближайших размещениях и получать рыночную аналитику.
ЕВРОПЛАН-001Р-11
Об эмитенте
«Европлан» - одна из крупнейших российских лизинговых компаний, специализирующаяся прежде всего на автолизинге для малого и среднего бизнеса. Компания работает по всей России и с конца 2025 года входит в группу Альфа-Банка. Сильные рыночные позиции, высокий запас капитала и комфортная ликвидность поддерживают кредитный профиль эмитента на уровне AA.
Согласно отчету компании по итогам 1 полугодия 2026г (МСФО)
- Чистая прибыль: 4,3 млрд руб. (+129% г/г);
- Лизинговый портфель: 139,5 млрд руб. (-17% с начала года);
- Чистый процентный доход: 8,1 млрд руб. (-32% г/г);
- Капитал: 47 млрд руб. (+11% с начала года);
Параметры выпуска
- Объем: не менее 10 млрд руб.;
- Номинал: 1000 руб.;
- Тип купона: фиксированный;
- Ориентир доходности: не выше КБД Московской биржи на индикативной дюрации 1 год + 220 б.п.;
- Выплаты купона: каждые 30 дней;
- Срок до погашения: 2,75 года (990 дней);
- Индикативная дюрация: около 1 года;
- Рейтинг эмитента: AA (стабильный) от АКРА, AA (стабильный) от «Эксперт РА»;
- Дата сбора книги заявок: 26 октября;
- Дата размещения: 28 октября;
- Амортизация: 21% в дату 3-го купона, по 12% в даты 6-го и 9-го купонов, 10% в дату 12-го купона, 7% в дату 15-го купона, по 8% в даты 18-го и 21-го купонов, по 6% в даты 24-го и 33-го купонов, по 5% в даты 27-го и 30-го купонов;
- Оферта: нет;
- Доступ для неквалифицированных инвесторов: есть.
Для клиентов «Финама» есть возможность принять участие в первичном размещении выпуска.
Верхняя граница ориентира выглядит конкурентно, но ее абсолютное значение пока остается плавающим. На 19 октября годовая точка кривой бескупонной доходности составляла около 13,86%, поэтому КБД + 220 б.п. соответствует доходности примерно 16,06% годовых. При этом книга пройдет 26 октября, сразу после заседания Банка России по ключевой ставке 23 октября, поэтому сама КБД к моменту сбора заявок может заметно измениться. Для оценки премии корректнее ориентироваться прежде всего на спред + 220 б.п., а не на сегодняшние 16,1%.
Финансовые результаты «Европлана» остаются неоднозначными. Чистая прибыль за 1 полугодие выросла более чем в два раза, а капитал увеличился до 47 млрд руб. Одновременно лизинговый портфель с начала года сократился на 17%, а чистый процентный доход - на 32% год к году. Позитивным сигналом выглядит восстановление нового бизнеса: за январь-июнь его объем вырос на 13% год к году до 49,1 млрд руб. Это снижает риск дальнейшего сжатия бизнеса, но пока не отменяет давления высоких ставок на лизинговый сектор.
Кредитный профиль при этом остается сильным. АКРА и «Эксперт РА» сохраняют рейтинги компании на уровне AA со стабильными прогнозами, отмечая сильные рыночные позиции, высокий запас капитала и комфортную ликвидность. Переход под контроль группы Альфа-Банка также снял часть неопределенности вокруг структуры собственников. Поэтому основной вопрос к 001Р-11 связан не с кредитным качеством, а с тем, достаточно ли инвестору платят относительно уже обращающихся бумаг.
На собственной вторичке ориентиры сейчас сильно различаются. Европлн1Р9 торгуется с доходностью около 16,55% при цене 106,8% и дюрации примерно 0,78 года. Более новый Еврплн1Р10 дает около 14,7% при цене около 102% и дюрации примерно 1,33 года. Новый 001Р-11 с индикативной дюрацией около года и текущей расчетной доходностью около 16,06% дает порядка 135 б.п. к 001Р-10, но примерно на 50 б.п. уступает более короткому 001Р-09.
Если грубо интерполировать доходность между 001Р-09 и 001Р-10 по дюрации, собственная вторичка для горизонта около года дает ориентир примерно 15,8%. В таком сравнении верхняя граница 001Р-11 обеспечивает лишь порядка 20-30 б.п. премии. То есть первичка выглядит немного интереснее собственной кривой, но выраженного дисконта нет. Если спред на книге будет снижен хотя бы на 20-30 б.п., это преимущество практически исчезнет.
Амортизация одновременно снижает процентный риск и ограничивает потенциал переоценки. Уже после трех месяцев инвестор получит обратно 21% номинала, затем погашение будет продолжаться почти каждый квартал. Благодаря этому дюрация составляет около года при формальном сроке 2,75 года. Для консервативного инвестора это плюс, но для стратегии фиксации высокой доходности на длительный срок конструкция менее удобна: значительную часть возвращаемого номинала придется реинвестировать уже по будущим ставкам.
В рейтинговой группе AA ориентир нового выпуска находится примерно на рыночном уровне. Сопоставимые фиксированные бумаги «ВТБ Лизинга» сейчас дают около 15,8-16,0%, а МэйлБ1Р2 - около 15,9%. При размещении по верхней границе 001Р-11 выглядит конкурентно, особенно с учетом высокого кредитного качества «Европлана», однако премия относительно рынка остается умеренной и сама по себе не создает сильной спекулятивной идеи.
Для участия выпуск выглядит интересным прежде всего при сохранении спреда около верхней границы КБД + 220 б.п. В этом случае инвестор получает небольшой запас к собственной кривой и качественный AA-риск с короткой дюрацией. При заметном снижении спреда на книге более доходный 001Р-09 на вторичном рынке остается сильной альтернативой, а потенциал быстрого роста цены 001Р-11 после размещения выглядит ограниченным.
| Название бумаги | Доходность | Ставка купона | Рейтинг | Цена на вторичном рынке (в % от номинала) | Срок до погашения (лет) | Оферта | |
|---|---|---|---|---|---|---|---|
| ВТБЛИЗ 1Р5 | 15,83% | 15,5% | AA | 100,8 | 2,4 | - | |
| ВТБЛИЗ 1Р6 | 16,03% | 14,5% | AA | 99,5 | 2,6 | - | |
| МэйлБ1Р2 | 15,91% | 14,15% | AA | 98,5 | 2,5 | - | |
Попробуйте себя в роли аналитика и оцените вероятность дефолта облигаций
Комментарии