Новая методика оценки флоутеров и расхождения в доходности облигаций
- Новая методика позволяет сравнивать премии по выпускам с разной структурой купона
- Для рынка давно назрела потребность в собственной метрике и методе оценки, отличном от простого сравнения спредов к базовой ставке или текущей доходности
- Новый движок восстанавливает из процентных свопов траекторию базовых ставок и использует ее для оценки облигаций

Один спред на всех
Мы представляем систему оценки облигаций с плавающим купоном, которая связывает рыночную стоимость процентного риска с денежными потоками конкретного выпуска. Ее преимущество – единый подход к разным купонным формулам. Итоговая метрика - z-спред к кривой RUONIA OIS – позволяет сравнивать флоутеры между собой и с облигациями с фиксированной ставкой. Z-спреды уже доступны в скринерах облигаций на Андромеде.
Зачем нужна единая метрика. Спред к базовой ставке и текущая доходность не дают полного представления о привлекательности флоутера. Результат зависит от цены покупки, базовой ставки, порядка ее фиксации и графика выплат. Мы учитываем эти различия при расчете всех будущих платежей и приводим их к общей базе оценки. Это позволяет сравнивать премии по выпускам с разной структурой купона.
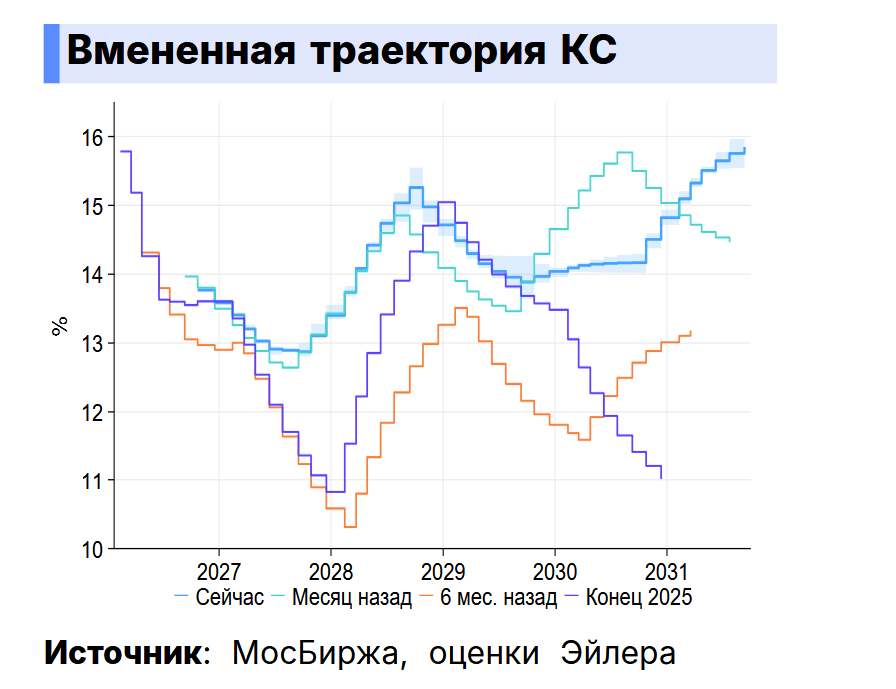
Вмененная траектория КС. Будущие купоны мы рассчитываем по траекториям ключевой ставки и RUONIA, восстановленным из котировок процентных свопов (IRS). Вмененная траектория отражает ожидания ДКП, позволяя примерно оценивать ожидания рынка в отношении действий и жесткости ЦБ. Этот инструмент дополняет консенсус-прогноз аналитиков.
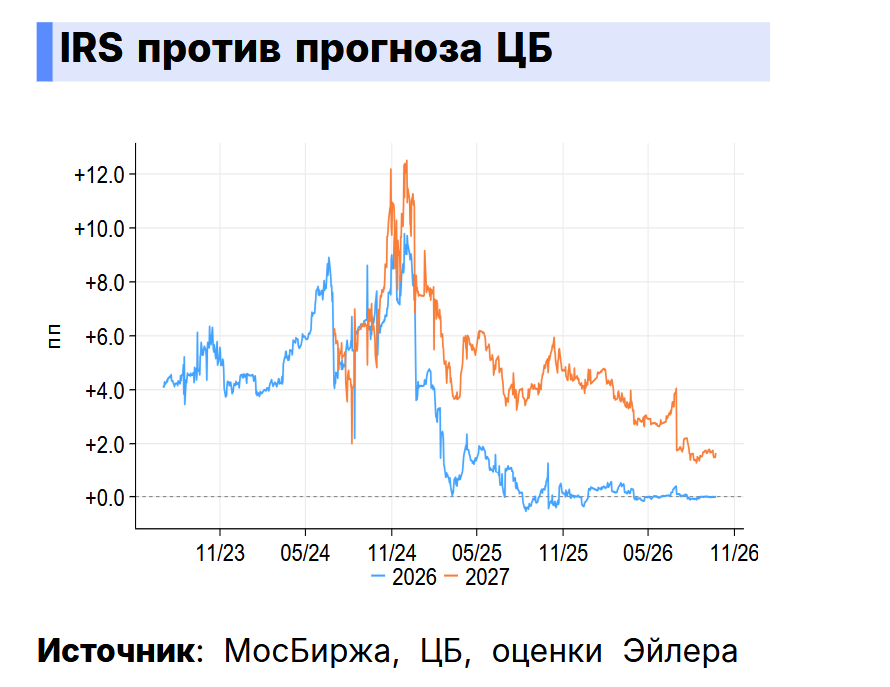
В частности, видно, что средняя ставка, закладываемая в IRS на 2027 год примерно на 2 пп выше среднесрочного прогноза ЦБ, по нашим расчетам. Это может указывать на потенциал снижения ставок по аналогии с 2025 годом, когда сложилась похожая ситуация. Однако, на ценообразование IRS также влияют премии за риск и спрос на хеджирование, поэтому трактовать IRS только лишь как взгляд на ДКП нельзя.
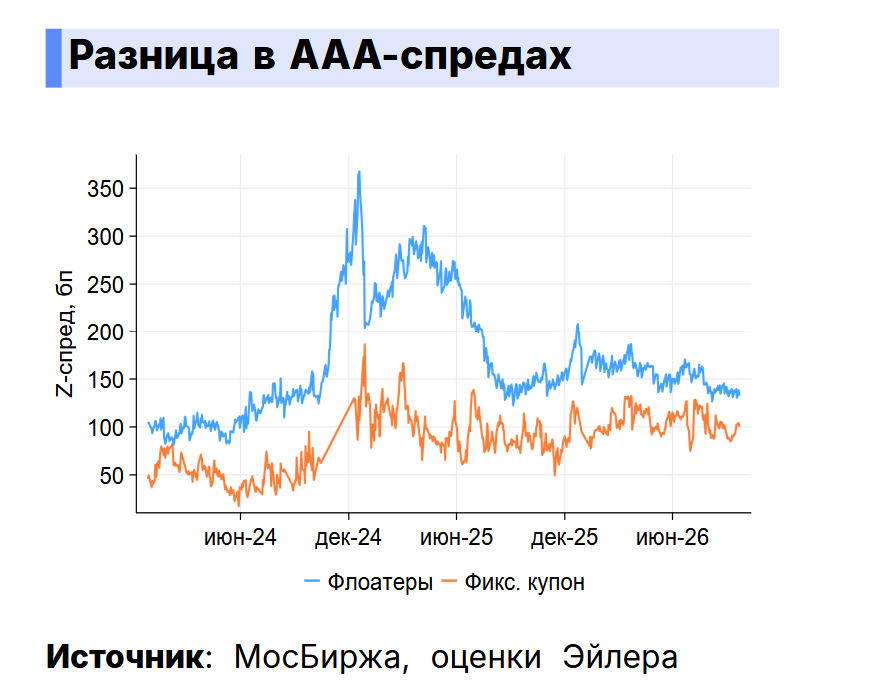
Спреды во флоутерах шире. Наши расчеты показали систематическое расхождение: z-спреды корпоративных флоутеров рейтинга AAA выше, чем у бумаг той же категории с фиксированным купоном. Сейчас разница составляет около 50 бп. В ОФЗ аналогичного расхождения нет, что может указывать на не полностью эффективное относительное ценообразование корпоративных облигаций. Для инвесторов с доступом к свопам это открывает возможность получить дополнительную премию, преобразовав плавающие поступления в фиксированные, если преимущество сохраняется после учета различий между выпусками и издержек сделки.
Зачем нужна единая метрика
За последние несколько лет флоутеры из экзотики превратились в рутинный инструмент. Мы оцениваем объем рынка флоутеров примерно в 22,7 трлн руб., а количество обращающихся выпусков составляет порядка 645. Из них на ОФЗ приходится 21 выпуск и 11,8 трлн руб. 52,1% объема), на региональных и муниципальных эмитентов — 11 выпусков на 114,2 млрд руб. Корпоративный сегмент представлен 613 выпусками на 10,8 трлн руб.; объем экзотических флоутеров, чьи купоны привязаны к инфляции, ВВП или к ОФЗ, по нашим оценкам, составляет порядка 1 трлн руб.
В корпоративном сегменте преобладают выпуски с высокими кредитными рейтингами: около 7,5 трлн руб., или 69,8% корпоративного объема приходится на AAA-выпуски. Доля категорий AA+, AA и AA- суммарно составляет еще 21,2%. В отраслевом разрезе крупнейшие объемы приходятся на нефтегазовую отрасль 2,1 трлн руб., или 19,7%, институты развития и государственные агентства 1,7 трлн руб., 15,6%, электроэнергетику 1,0 трлн руб., 9,3% и банки (около 1,0 трлн руб., 9,2%. Далее следуют железнодорожный транспорт с долей 7,5% и связь и телекоммуникации с долей 7,2%.
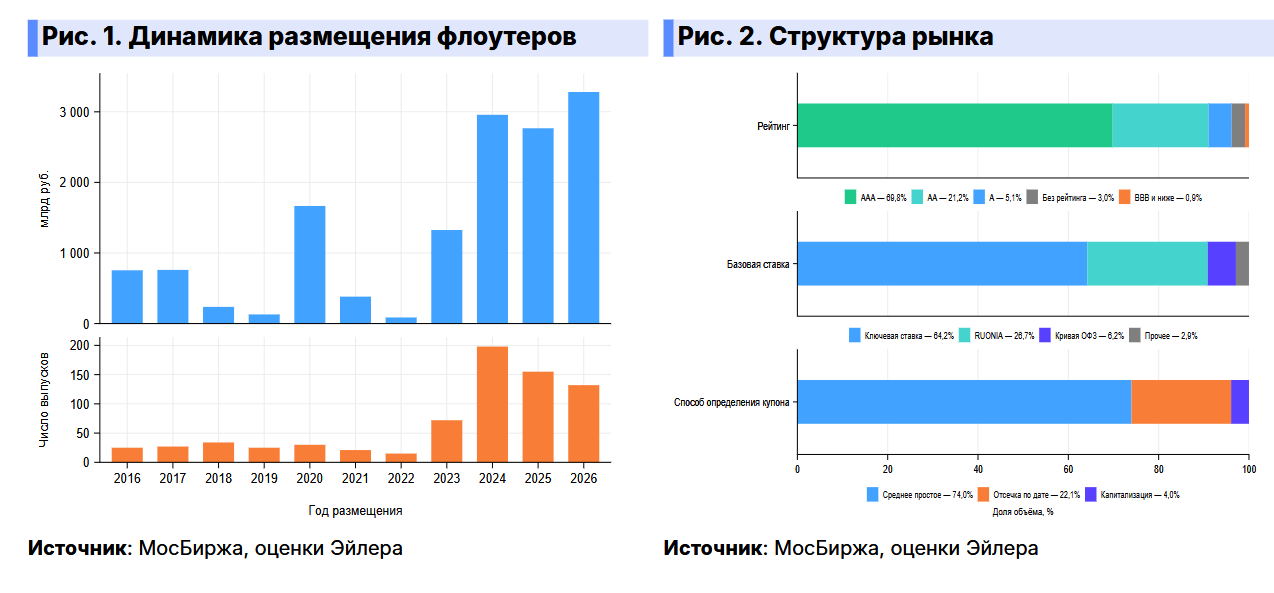
Основным ориентиром для корпоративных флоутеров является ключевая ставка: к ней привязаны выпуски на 6,9 трлн руб., или 64,2%. RUONIA используется в выпусках на 2,9 трлн руб. 26,7%. Таким образом, в сумме эти две группы бенчмарков охватывают 90,9% корпоративного сегмента. По способу определения купона преобладают выпуски, использующие среднюю ставку: около 400 выпусков на 8,4 трлн руб., или 77,9% корпоративного объема.
Из сказанного следует, что для рынка давно назрела потребность в собственной метрике и методе оценки, отличном от простого сравнения спредов к базовой ставке или текущей доходности. Высокая надбавка к базовой ставке сама по себе не определяет относительную привлекательность флоутера - более скромный спред у другого выпуска в сочетании с дисконтом по цене способен оказаться привлекательнее.
Текущая доходность, рассчитанная как отношение текущего купона, приведенного к году, к рыночной цене, не учитывает весь будущий поток, изменение купонной ставки и погашение номинала: у одной бумаги ближайший купон уже зафиксирован, у другой его размер еще зависит от следующего решения ЦБ.
Кроме того, сразу встает вопрос: как сравнивать спреды по бумагам, если одна привязана к КС, другая - к RUONIA. Но даже внутри одного бенчмарка механизм выплат разнится. Одни бумаги фиксируют ставку на определенную дату перед очередным купоном, другие используют среднюю за период. Начисление бывает простым или с капитализацией процентов. Различаются также лаги наблюдения, частота выплат и графики амортизации.
Для решения всех этих проблем мы разработали движок, который объединяет две задачи: восстанавливает из процентных свопов траекторию базовых ставок и использует ее для оценки облигаций. Общей метрикой служит z-спред к кривой RUONIA OIS. Он позволяет сопоставлять друг с другом флоутеры с любыми купонными формулами, а также сравнивать их с обыкновенными облигациями с фиксированным купоном.
Механика модели в двух словах
Мы рассчитываем выплаты по траекториям, заложенным в рыночные свопы. Из IRS на ключевую ставку восстанавливается ее вмененная траектория между заседаниями ЦБ, из RUONIA OIS — форвардная траектория RUONIA. По этим ставкам рассчитываются будущие купоны. Такая проекция купонов является почти нейтральной с точки зрения риска (с поправкой на точность калибровки и допущений модели по IRS, а неоснованной на субъективном прогнозе аналитика. Собственный прогноз ключевой ставки полезен для выбора и построения инвестиционной стратегии, но это неизбежно приводит к смещению оценок по флоутерам. Кроме того, мало кто ведет исторический реестр собственных прогнозов, без чего невозможно провести историческую сравнительную оценку флоутеров. Использование рыночной траектории решает эти проблемы.
Итогом всех расчетов является определение z-спреда - надбавки к кривой дисконтирования, - при котором приведенная стоимость платежей совпадает с рыночной ценой облигации. В качестве базы дисконтирования мы используем RUONIA OIS. Именно общая база дисконтирования создает основу для сопоставления флоутеров с разными купонными формулами и облигаций с фиксированным купоном одного или нескольких эмитентов. Инвестор же с доступом к обоим рынкам может не только сопоставить фиксированную облигацию с флоутером, но и при достаточной разнице в плавающих и фиксированных спредах в бумагах одного эмитента повысить доходность своего портфеля, не меняя профиль процентного риска.
Почему RUONIA OIS, а не ОФЗ, в качестве базы сравнения
Спред корпоративной облигации к кривой ОФЗ зависит не только от кредитного профиля самой компании, но и от того, что происходит на рынке непосредственно государственного долга. Например, большой объем новых размещений может привести к росту доходностей ОФЗ и/или к изменению формы кривой. Как следствие, спред изменится при неизменном кредитном качестве эмитента.
По нашей оценке, давление со стороны первичного предложения сейчас оказывает и в среднесрочной перспективе продолжит оказывать существенное влияние на уровень и форму кривой ОФЗ. Своповая кривая в меньшей степени подвержена такого рода искажениям, хотя, конечно, взаимосвязь между рынками сохраняется, и из арбитражных соображений рост доходностей ОФЗ приведет к увеличению и своповых ставок.
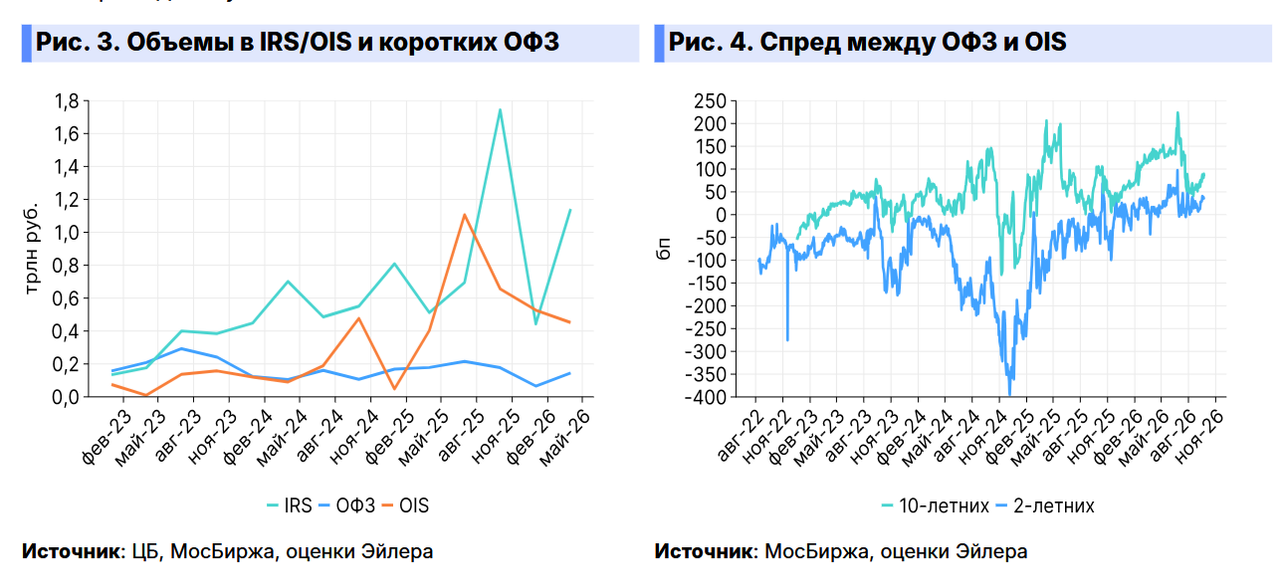
Второй аргумент - своповый рынок лучше соответствуют горизонту корпоративных заимствований. В общей статистике процентных свопов преобладают сделки до года, тогда как для биржевых RUONIA OIS ЦБ отдельно отмечал основные сроки 2–4 года (обзор ЦБ за 2024 г., обзор за 2025 г.). Рост рынка поддерживают интерес со стороны компаний к хеджированию кредитов с плавающей ставкой, а также межбанковские операции. Других заметных участников пока нет.
В целом, по данным Московской биржи, оборот IRS и OIS с ЦК в 2к26 составил 1,68 трлн руб., за первое полугодие — 2,72 трлн руб. 47,8% г/г). Для сравнения, оборот вторичного рынка ОФЗ за 1п26 составил 4,55 трлн руб., но при этом 95% пришлось на среднесрочные и длинные выпуски и лишь 5% — на бумаги сроком погашения до трех лет.
Основными участниками рынка свопов и маркетмейкерами остаются банки, но круг инвесторов расширяется. Летом 2024 г. к торгам на рынке СПФИ Московской биржи присоединились страховые компании.
С 13 октября 2024 г. ЦБ разрешил НПФ заключать за счет пенсионных резервов внебиржевые процентные свопы с ЦК, а в ноябре биржа сообщила о первых операциях пенсионных фондов.
Дальнейшее расширение инвестиционных возможностей НПФ предусмотрено «Основными направлениями развития финансового рынка на 2026–2028 гг.». ЦБ ожидает, что основная часть изменений, снимающих отдельные ограничения на состав и структуру пенсионных резервов, вступит в силу 1 января 2027 г. Для рынка ПФИ регулятор также намерен уточнить условия обязательного централизованного клиринга и расширить перечень допустимых базисных активов. Мы полагаем, что расширение круга участников и развитие инфраструктуры будут способствовать росту ликвидности и более эффективному ценообразованию.
Полная версия доступна здесь.
Комментарии