Новая дивполитика не ухудшает привлекательность акций МТС

Разочарование новой дивидендной политикой МТС и неполное осознание рынком ближайших дивидендных перспектив этой бумаги привело к отставанию корзины от рынка на 5 пунктов за месяц. Мы не видим оснований для исключения МТС после переоценки и считаем, что дивидендная корзина способна вернуть себе лидерство с учетом все более очевидной ценности дивидендов для российских инвесторов в 2026 г.
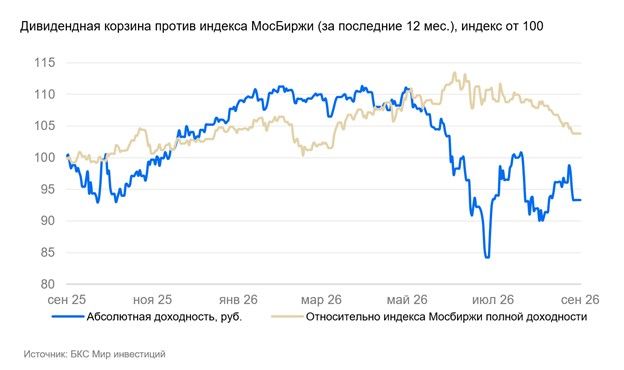
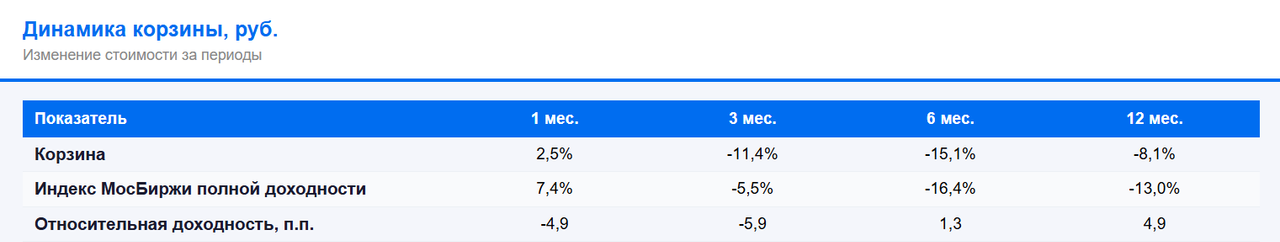
Дивидендная доходность корзины составляет 17,4%. Корзина выросла на 2,5% за последний месяц, но уступила 5 п.п. Индексу полной доходности МосБиржи. За год корзина опережает Индекс полной доходности МосБиржи на 8 п.п. Дивидендная доходность Индекса МосБиржи на 12 месяцев вперед — 9,4%.
Дивдоходность рынка на следующие 12 месяцев — 9,4%
Рынок акций пытается развить отскок от июльских минимумов, но пока оценки дивидендов на следующие 12 месяцев существенно не меняются. Таким образом, оценка взвешенной дивидендной доходности Индекса МосБиржи на 12 месяцев несколько снизилась и сейчас составляет 9,4%. При этом акции компаний, которые суммарно составляют 80% индекса, выплатят какие-то дивиденды в течение следующего года. Эти цифры не так привлекательны, как максимумы этого года в летние месяцы, но все же выше уровней прошлого года. Две компании, ЛУКОЙЛ и Сбер, должны обеспечить более половины этой доходности с учетом их веса в индексе.
Новая дивидендная политика МТС все еще предполагает хорошие дивиденды
Объявление новой дивидендной политики МТС на 2027–2028 гг. стало одним из главных событий для топ дивидендных имен в прошедший месяц. Изначальное строго негативное восприятие и ожидания немедленного падения дивидендных выплат в 2027 г. могут быть подвергнуты сомнению. Наш детальный анализ показывает, что ожидаемый дивиденд на следующие 12 месяцев может оказаться даже выше 35 руб., но даже консервативного предположения в 28 руб. достаточно, чтобы сохранить акцию в дивидендной корзине хотя бы до получения январской выплаты.
На горизонте 13 месяцев с учетом платежа в следующем октябре мы ждем от МТС дивиденды в размере 35,1 руб. на акцию (доходность 20,4%), что выше предварительных оценок. 2027 г. станет переходным между дивидендными политиками, поэтому на этот горизонт придутся выплаты за шесть кварталов: в январе — за 9 мес. 2026 г., в июле — за IV квартал 2026 г. и I квартал 2027 г., в октябре — за II квартал 2027 г. Максимально возможный дивиденд в 2027 г. может составить аж 42,3 руб., если за 9 мес. 2026 г. МТС направит все 20% EBITDA на дивиденды (компания ранее заявляла, что решение о выкупе в январе приниматься не будет), но мы оцениваем вероятность такого сценария как низкую.
МТС пока сохраняет свое место в корзине
При этом обещанный гарантированный минимум выплат в 2027 г. составляет 24,5 руб. на акцию —это наша оценка, которая исходит из того, что мы верно трактуем параметры новой дивполитики. Однако худший вариант возможен, если компания решит игнорировать OIBDA за 2026 г. как базу, с которой тоже должна произойти выплата дивидендов акционерам, что тоже маловероятно. Поэтому акции МТС сохранили свое место в дивидендной корзине, по-видимому на ближайшие месяцы, хотя все зависит от поведения рынка и цены самой акции.
Средняя доходность дивидендной корзины выше 17%
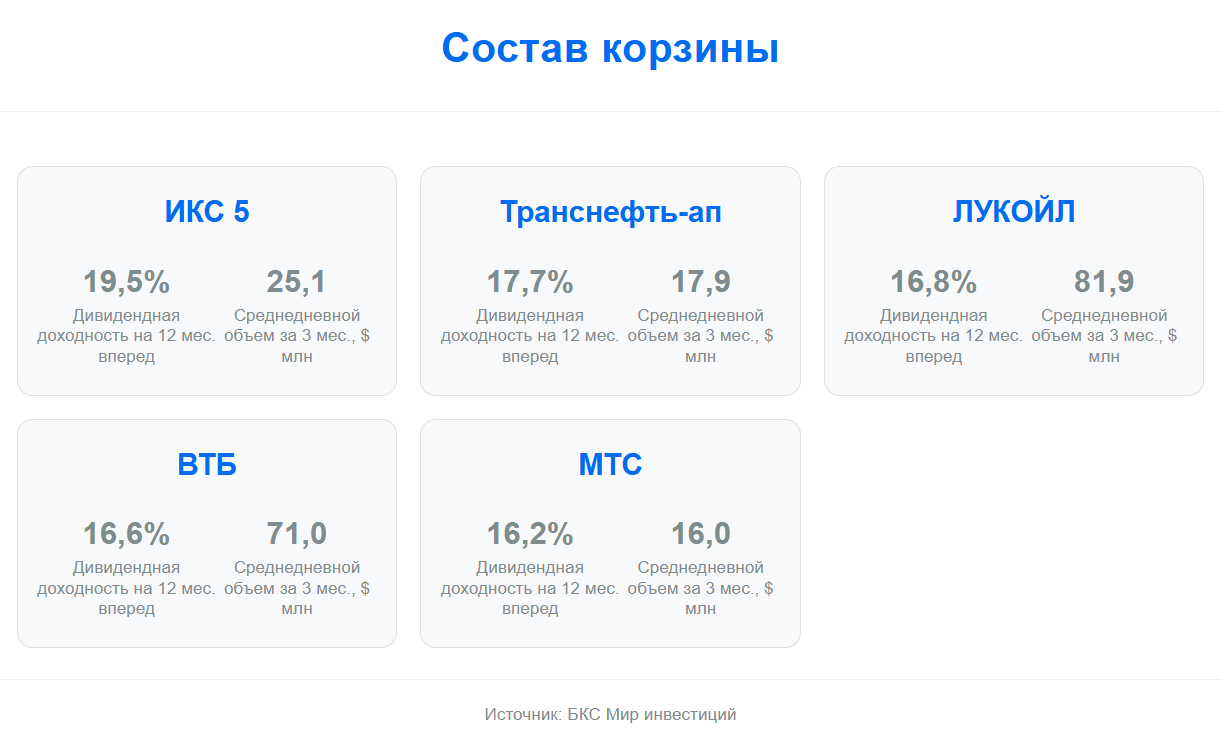
Вследствие более скромных ожиданий в отношении дивидендов МТС средняя ожидаемая дивидендная доходность топ-5 имен снизилась до 17,4%. Состав корзины остался прежним, хотя формально ожидаемые дивиденды Аэрофлота выше МТС, и акции хватает ликвидности, разрыв в дивидендной доходности укладывается в пятипроцентный буфер, то есть недостаточно большой для замены.
Ожидаемый проигрыш на отскоке рынка
За последний месяц дивидендная корзина выросла на 2,5%, но сильно уступила Индексу полной доходности МосБиржи, который показал рост на 7,4%, развив впечатляющий отскок в более чем 20% с июльских минимумов формально и завершив медвежий рынок с точки зрения классического биржевого определения и фольклора. В значительной степени этот проигрыш был связан с падением акций МТС, но, на наш взгляд, рынок не до конца разобрался в этом кейсе и компания еще может восстановить позиции по мере усиления коммуникации компании и осознания, что ближайшие дивиденды должны быть весьма щедрыми.
Тем временем накопленное отставание от рынка за три месяца составляет почти 6 пунктов — неудачный период, особенно на фоне многомесячного устойчивого опережения рынка за предыдущий год. Тем не менее на горизонте последних 12 месяцев корзина все еще опережает рынок на 5 пунктов, что все равно еще достаточно впечатляюще с учетом сложного и весьма спекулятивного рынка.
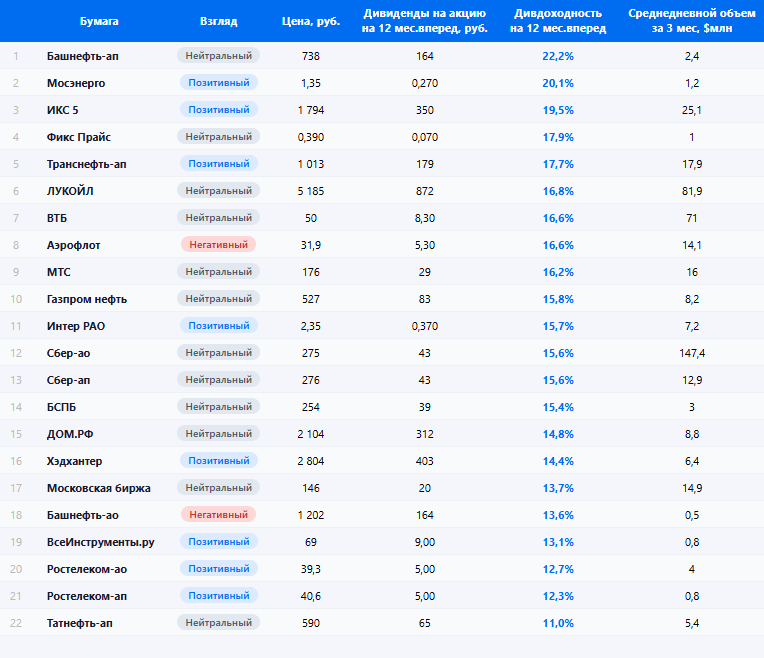
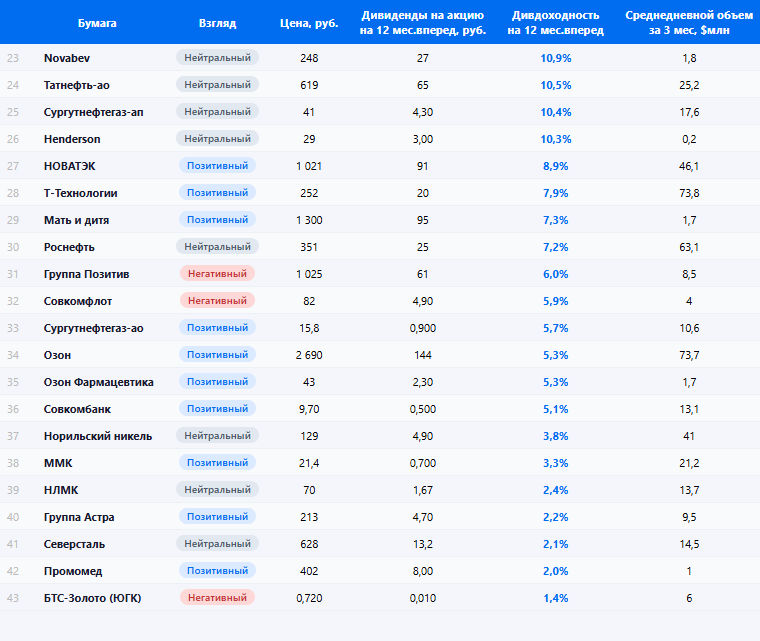
Фундаментально сильные бумаги с дивдоходностью выше 6% и приемлемой ликвидностью
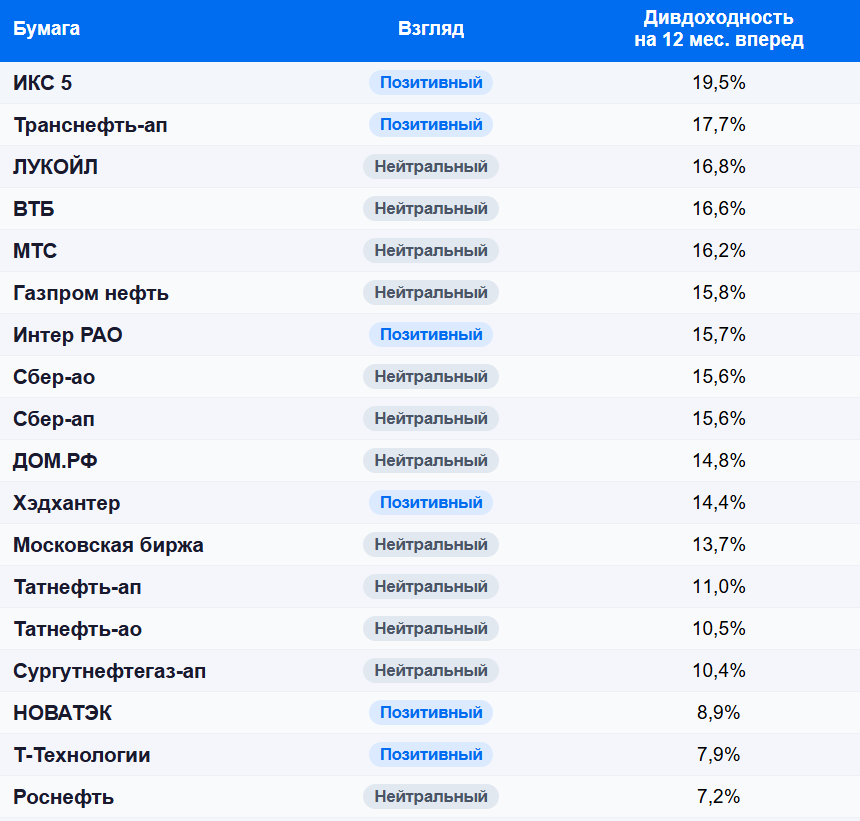
Дивидендные ожидания по наиболее ликвидным российским акциям под нашим покрытием
Комментарии