"НОВАТЭК" может показать снижение выручки во 2 полугодии 2025 года

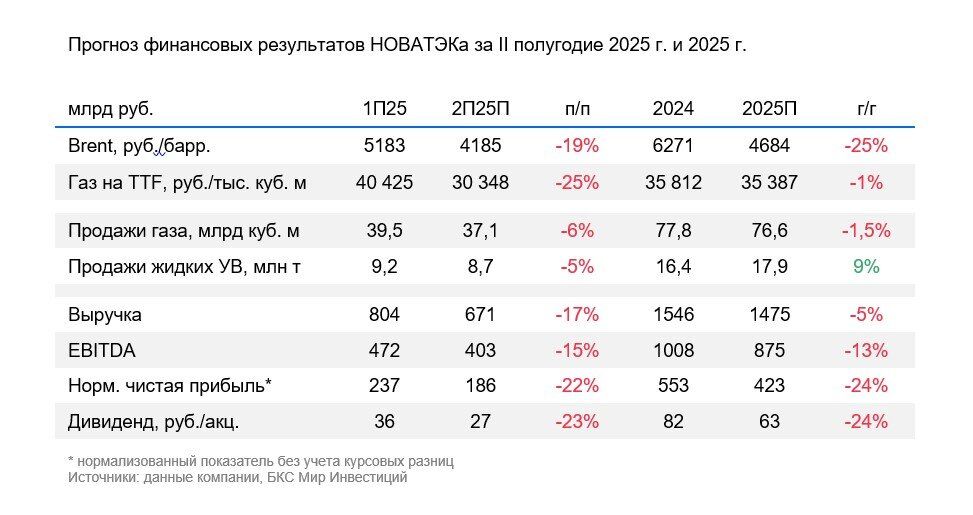
Главным фактором ухудшения показателей должна стать ценовая конъюнктура. На текущей неделе НОВАТЭК может раскрыть свою финансовую отчетность по МСФО за II полугодие 2025 г. и весь 2025 г. Мы ожидаем увидеть снижение выручки по итогам II полугодия 2025 г. на 17% по сравнению с предыдущим полугодием (п/п) до 671 млрд руб.
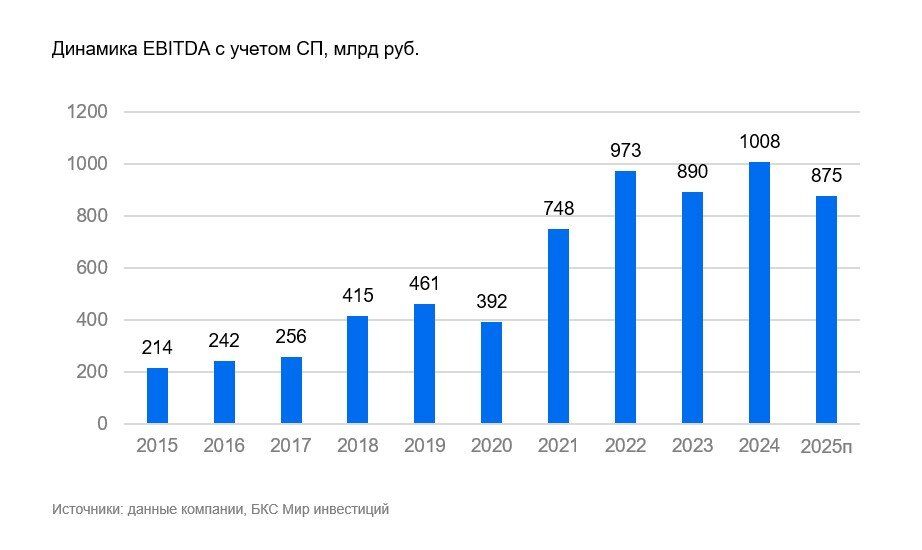
Показатель EBITDA с учетом совместных предприятий может сократиться на 15% до 403 млрд руб., а нормализованная чистая прибыль — потерять 22% и опуститься до 186 млрд руб. Снижение финансовых показателей, как мы считаем, связано с ухудшением ценовых предпосылок (Brent в рублях -19%, TTF на месяц вперед -25%), а также со снижением продаж (летом Ямал СПГ проводил профилактические ремонты).
Влияние. Отчетность сейчас без особых деталей — рынок больше реагирует на новости о санкциях и поставках СПГ с Арктик СПГ 2. Текущие формы финансовой отчетности и факт отсутствия в ней раздела MD&A (обсуждение и анализ руководством) сейчас не дают рынку подробной информации о показателях компании, в частности, в разбивке по географии продаж газа или о формировании финансовых доходов и расходов компании. Не публикуется сейчас и отчетность Ямал СПГ; раскрытие показателей Арктик СПГ 2 еще не началось.
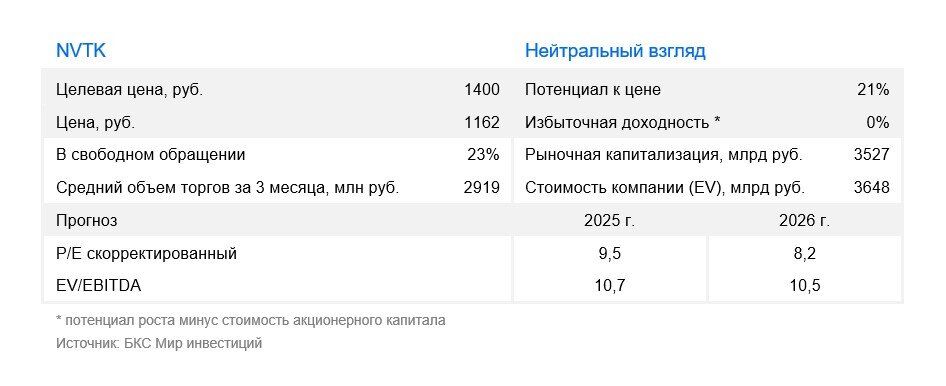
Оценка. Размер дивидендов должен снизиться вслед за прибылью, у нас «Нейтральный» взгляд. По нашим оценкам, дивиденды за 2025 г. могут принести доходность 5,4% (финальные 2,4%), что достаточно высоко по сравнению с исторической доходностью 2–3%, но тогда невысокие цифры оправдывались четкими планами наращивания мощностей СПГ в будущем. В абсолютном выражении дивиденд за 2025 г. может сократиться на 24% год к году (г/г) до 63 руб./акц.
Важным для восприятия рынком акций НОВАТЭКа в настоящее время является количество поставок СПГ с санкционированного проекта «Арктик СПГ 2», статус постройки новых танкеров Arc-7, а к новостям о запрете поставок российского СПГ в ЕС рынок уже относится сдержанно. Сейчас у нас «Нейтральный» взгляд на акции НОВАТЭКа — по показателю P/E на 2026 г. они торгуются на отметке 8,2х (заложен прогресс по объемам Арктик СПГ 2) по сравнению с историческим значением 10х.