"Норникель" - долгосрочно привлекательная инвестиция
Результаты "Норникеля" по итогам года можно назвать нейтральными. Вполне ожидаемо негативно на EBITDA сказалось формирование резервов из-за экологической катастрофы на ТЭЦ-3 Норильска в конце мая. При этом финансовое положение компании остается стабильным. Долговая нагрузка снизилась, но может еще возрасти по мере реализации масштабной инвестиционной программы в ближайшие годы. По этой же причине риск снижения размера дивидендных выплат способен оказать негативное влияние на оценку компании, но все же долгосрочные фундаментальные факторы (ориентир на "зеленую энергетику" и уникальное качество активов) делают "Норникель" по-прежнему привлекательной долгосрочной инвестицией.
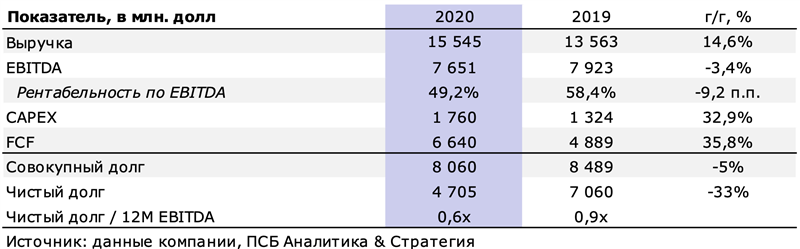
Консолидированная выручка Группы в 2020г. увеличилась на 15% г/г, что обеспечило в основном увеличением цен реализации палладия на 43% г/г (составляет 42% выручки Норникеля), а также родий.
Показатель EBITDA снизился на 3% г/г до 7,651 млрд долл. вследствие признания расходов по экологическим резервам на сумму 2,242 млрд долл. и затратам на борьбу с коронавирусной инфекцией (0,653 млрд долл.). Напомним, что 5 февраля арбитражный суд Красноярского края удовлетворил иск Росприроднадзора к Норникелю из-за аварии на ТЭЦ-3 Норильска в мае прошлого года. Экологический ущерб оценили в 146,2 млрд. руб. (около 1,9 млрд. долл.). Окончательное решение об обжаловании решения суда пока не принято, но компания допускает отказ от оспаривания штрафа.
Объем капитальных вложений увеличился на 33% г/г до 1,8 млрд долл. вследствие начала реализации таких стратегических проектов, как расширение Талнахской обогатительной фабрики (ТОФ-3), развитие "Южного Кластера", а также экологической программы, направленной на кардинальное снижение выбросов диоксида серы в Заполярном филиале. В ближайшие 5 лет планируется существенный рост капвложений: 3-3,4 млрд долл. в 2021г., в среднем 3,5-4 млрд долл. ежегодно в 2022-2025 гг. и менее 2 млрд долл. в 2026 - 2030 гг.
Уровень долговой нагрузки остался на низком уровне, соотношение чистого долга к EBITDA снизилось с 0,9х до 0,6х, но может увеличиться при прохождении пика капитальных затрат в период с 2022 по 2025гг. до близкого к пороговому значению в дивидендной политике.
Несмотря на экологическую катастрофу и неблагоприятные экономические условия, финансовое положение компании остается стабильным. Мы по-прежнему считаем "Норникель" долгосрочно привлекательной инвестицией. Справедливая стоимость акций "Норильского никеля" по нашим оценкам составляет 29 116 руб./акция.