Нефть, ФРС и отчеты компаний задали тон торгам
- На мировых фондовых рынках в четверг наблюдается смешанная динамика на фоне снижающихся цен на нефть, решения ФРС США сохранить ставку и слабой отчетности Alphabet
- На рынках Азии наблюдается распродажа в технологическом секторе на фоне слабых отчетностей Alphabet и Samsung Electronics, а также опасений относительно рентабельности инвестиций в развитие ИИ
- Российский рынок акций открылся снижением на фоне снижения цен на нефть и фиксирования прибыли участникам рынка после ряда благоприятных сообщений, касающихся геополитики
В четверг, 29 октября, на мировых фондовых площадках наблюдается разнонаправленная динамика.
Котировки нефти марки Brent снизились на 0,5% до $114,8 за баррель, на фоне сообщений о возможных новых дипломатических усилиях урегулирования конфликта на Ближнем Востоке. Также инвесторы отыгрывают решение ФРС США по ставке, а также слабую отчетность Alphabet и Samsung Electronics, на фоне которых под давлением оказались акции технологического сектора. Как и ожидалось Федрезерв США сохранил ключевую ставку на текущем уровне в 3,75-4,0% на заседании в среду. Тем не менее глава ФРС Кевин Уорш подчеркнул, что инфляция остается повышенной, а ценовая стабильность является приоритетом для регулятора. Сейчас рынок ожидает повышения ставки в декабре. По данным CME FedWatch, трейдеры оценивают вероятность повышения ставки на 25 б.п. на следующем заседании 9 декабря в 81,3%, против 73,3% неделей ранее и 49,4% месяцем ранее. Тем временем, доходности 10-летних «трежерис» снизились на 1,2 б.п. до 5,01%.
В среду основные фондовые индексы США закрылись в плюсе, и сегодня фьючерсы на них торгуются преимущественно в «красной зоне». Рынки Азии преимущественно закрылись снижением, на фоне давления на котировки технологических компаний после публикаций слабых отчетностей Alphabet и Samsung Electronics. Торговая сессия в Европе открылась в плюсе на фоне снижающихся цен на нефть. По данным опроса Bloomberg, экономисты ожидают что ЕЦБ на сегодняшнем заседании оставит ключевую ставку без изменений на уровне 2,5%.
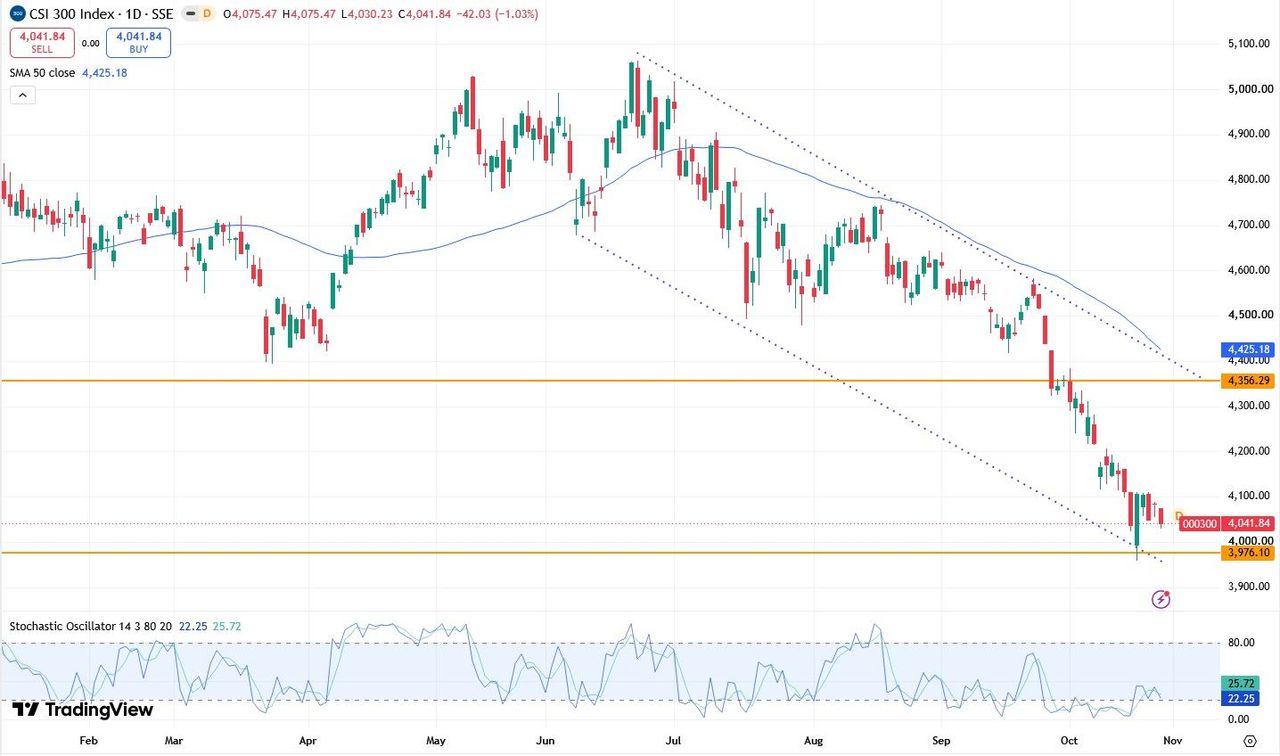
По состоянию на 12:30 МСК индексы Мосбиржи и РТС снижаются примерно на 0,8%. Сводный европейский фондовый индикатор Stoxx 600 прибавил 0,40%. Китайский CSI 300 просел на 1,03%, гонконгский Hang Seng – снизился на 0,59%. Фьючерс на S&P 500 снизился на 0,39%.
В США компания Alphabet Inc (холдинговая компания Google) опубликовала слабую отчетность за 3К 2026, не оправдав ожидания рынка. Чистая прибыль упала на 25% г/г до $26,2 млрд, или $2,12 на акцию, что оказалось на 30% ниже консенсус прогноза в $3,02 на акцию. Выручка выросла на 25% г/г до $127,6 млрд, совпав с консенсус-прогнозом. Акции просели на 10,2% на премаркете.
На торгах в Гонконге лидерами роста оказались акции нефтяной PetroChina (+2,61%), страховых China Life Insurance (+2,71%) и Ping An Insurance (+2,15%), фармацевтической Hansoh Pharmaceutical Group (+3,17%), а также энергетической China Resources Power (+2,15%). В то же время лидерами снижения стали бумаги образовательной New Oriental (-14,36%), производителя полупроводников Hua Hong Grace (-7,93%), крупнейшего в мире производителя ПК Lenovo Group (-6,90%), полупроводниковой SMIC (-6,23%), а также акции производителя дизельных двигателей Weichai Power Co (-5,02%).
В Европе крупнейший испанский банк Banco Santander отчитался о росте базовой скорректированной прибыли в 3К 2026 на 19% г/г до 3,85 млрд евро, превысив консенсус-прогноз. Компания оставила свои целевые показатели на этот год на прежнем уровне. Банк ожидает коэффициент достаточности капитала первого уровня (Common Equity Tier 1) на уровне 12,8%-13,0% на конец 2026 года, против 12,7% на конец сентября. Акции снижаются на 2,8%.
Российский фондовый рынок открылся снижением в четверг, при этом индекс Мосбиржи торгуется в районе отметки 2505,2 пунктов.
Давление оказывают снижающиеся цены на нефть, на фоне сообщений о попытках вернуться на дипломатических трек в вопросе урегулирования ситуации в Ормузском проливе. Также инвесторы, вероятно, фиксируют прибыль после стремительного роста в предыдущие несколько сессий и оценивают индивидуальные отчетности компаний. Тем временем поддержку оказывают благоприятные статданные, вышедшие накануне. Вышедшие накануне еженедельные данные Росстата, показали, что годовая инфляция продолжила замедляться и составила 7,11%, против 7,15% неделей ранее, по методологии Минэкономразвития. Тем не менее, сохраняющееся повышенное инфляционное давление может препятствовать возобновлению смягчения монетарной политики Банком России. ЦБ РФ 23 октября повысил свой прогноз по инфляции в РФ в 2026 году до 7,1-7,6%, сохранив прогноз на 2027 год в 4,0%.
Тем временем, по данным Росстата, в сентябре уровень безработицы остался на отметке 2,2%, а промпроизводство выросло на 1,8% г/г, превысив консенсус-прогноз, предполагавший снижение на 0,1% г/г. Рост оборота розничной торговли ускорился до 3,9% г/г в сентябре, после роста на 3,3% г/г в августе, превысив консенсус-прогноз, который предполагал повышение на 3,1% г/г. Рост реальных располагаемых доходов населения РФ в 3К 2026 года также ускорился до 3,4% г/г, после роста на 3,0% в 2К 2026. По оценке Минэкономразвития, рост ВВП в сентябре составил 0,5% в годовом выражении, тогда как за 9М 2026 рост составил 0,6% г/г.
В лидерах роста к середине дня находились акции «МосБиржи» (+2,53%), «Озон» (+0,91%), «КЦ ИКС 5» (+0,79%), «Совкомфлот» (+0,70%) и «ДОМ РФ» (+0,34%). В минусе между тем торговались бумаги «Аэрофлота» (-2,10%), «Сургутнефтегаз» (ао -1,33%), «Ростелеком» (ао -0,94%), «ГМКНорНикель» (-0,70%) и «Сбербанка» (ао -0,66%, ап -0,65%).
Компания «Яндекс» опубликовала отчетность за 3К 2026 года. Выручка выросла на 12% г/г до 411 млрд руб. Показатель EBITDA скорр. вырос на 12% г/г до 88 млрд руб., а рентабельность EBITDA скорр. составила 21,4%. Чистая прибыль скорр. выросла на 2% г/г до 46 млрд руб. Компания отозвала свои прогнозы по выручке и EBITDA скорр. на 2026 год в связи с ранее произошедшими инцидентами с ее дата-центрами. Акции «Яндекса» снижаются на 1,34%.
Техническая картина
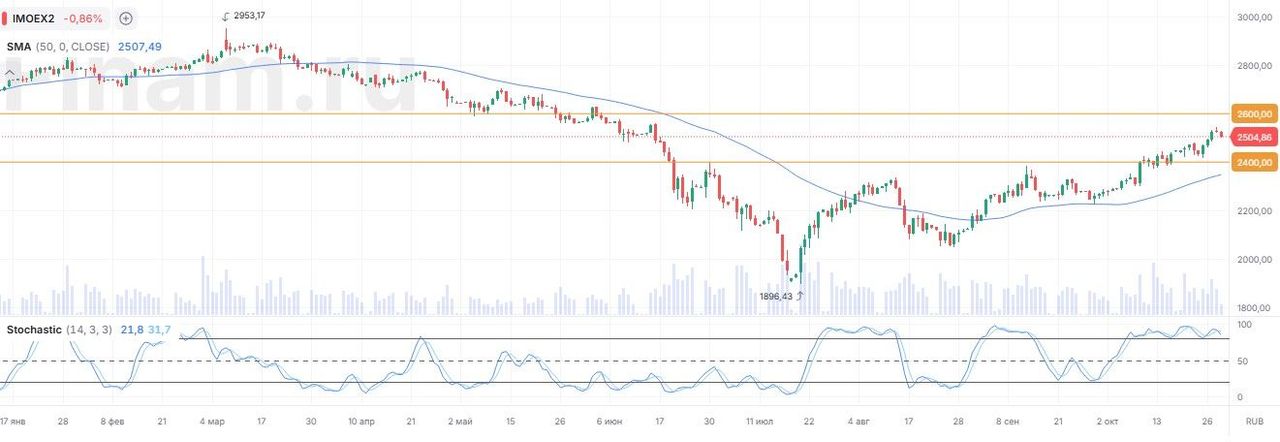
Индекс Мосбиржи. С точки зрения теханализа на дневном графике индекс Мосбиржи в ходе коррекции опустился до уровня 2505 пунктов. Индекс находится в зоне перекупленности, в связи с чем не исключено продолжение снижения. Поддержку может составить уровень 2431. В случае разворота вверх сопротивление вероятно составит уровень 2553 пунктов.
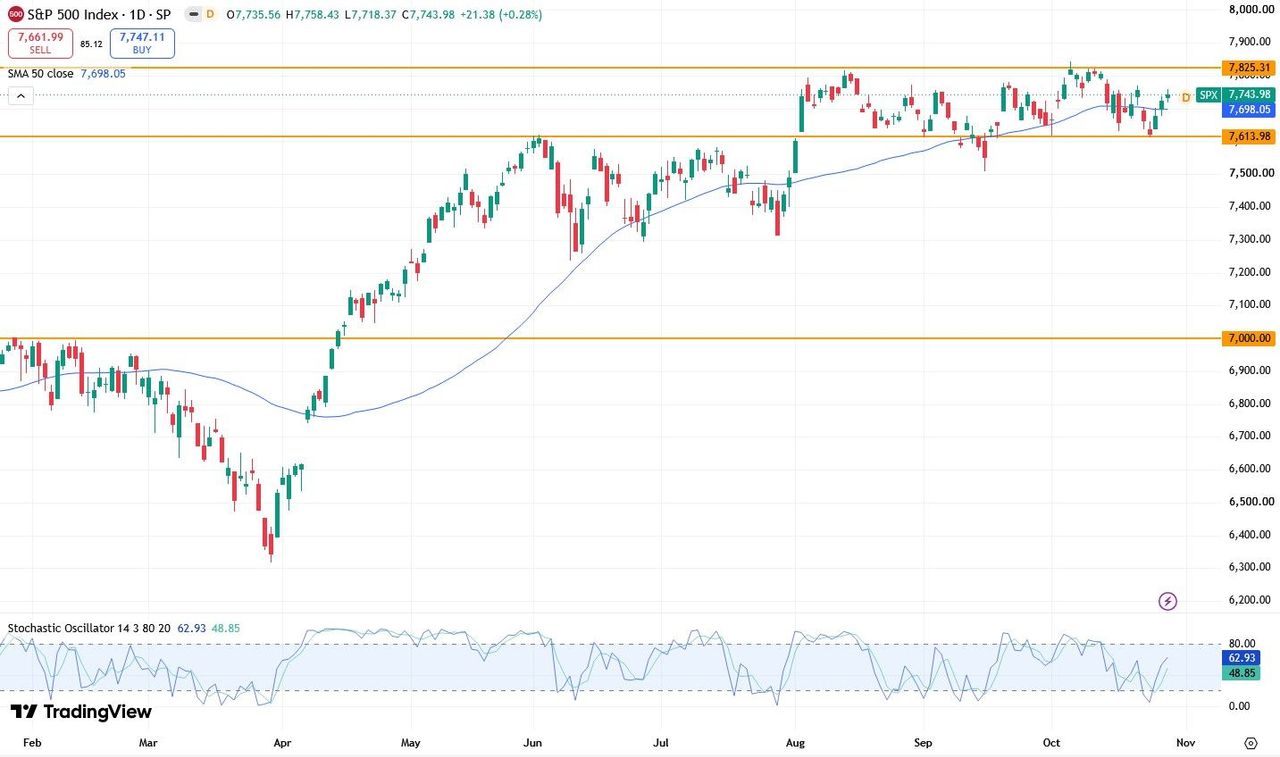
S&P 500. На дневном графике S&P 500 повысился до уровня 7743 пунктов. В случае продолжения роста сопротивление может составить уровень 7825. В случае разворота вниз, поддержка может находится на уровне 7613.
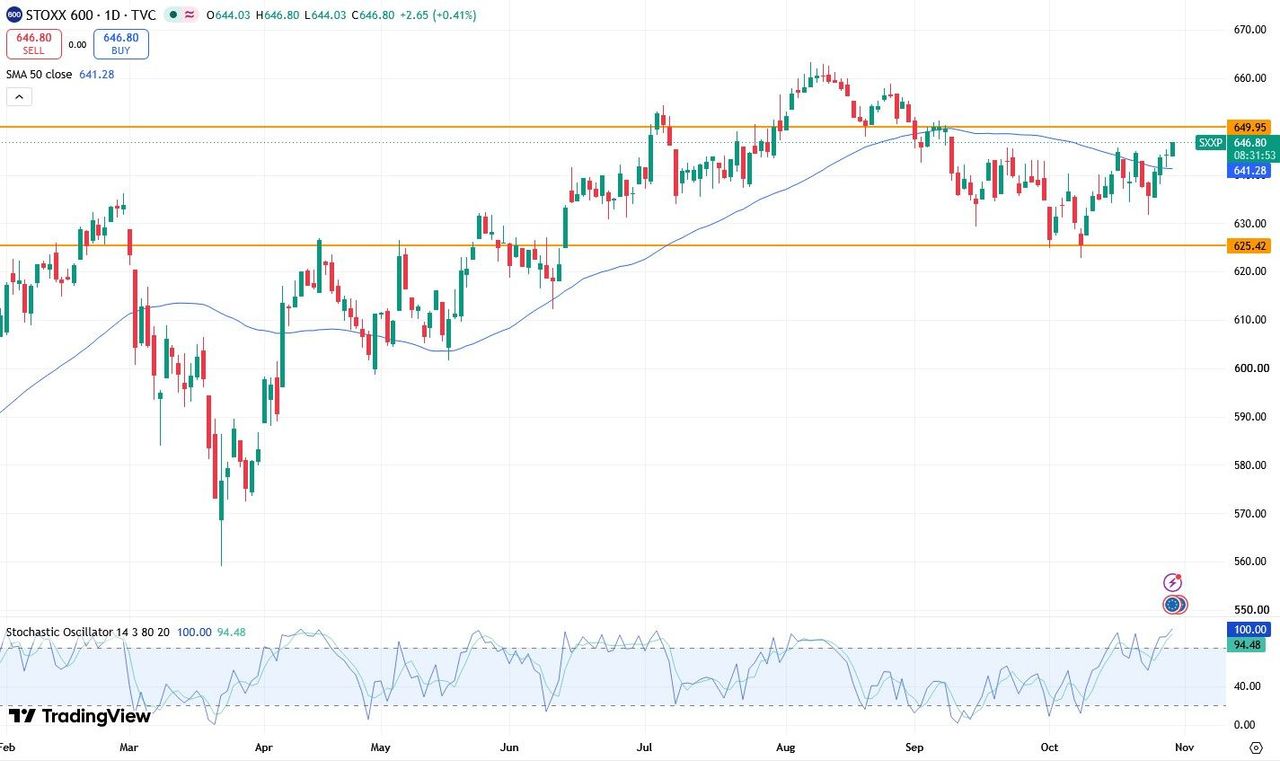
Euro STOXX 600. На дневном графике STOXX 600 достиг уровня 647 пунктов, в случае продолжения движения вверх сопротивление может составить уровень 650 пунктов. Индекс находится в зоне перекупленности, следовательно дальнейшее повышение может быть затруднено. В случае разворота вниз поддержка вероятно будет находится на уровне 625 пунктов.
CSI 300. На дневном графике CSI 300 опустился к нижней границе среднесрочного нисходящего канала, который вероятно составит поддержку на уровне 3976. Индекс находится вблизи зоны перепроданности, ожидаем формирования отскока с целью на верхней границе фигуры на уровне 4356.
Настоящий материал отражает профессиональное мнение аналитиков ФГ «Финам». Любая информация и любые суждения, приведенные в данном материале, являются суждением на момент его публикации и могут быть изменены без предварительного уведомления. Ни ФГ «Финам», ни ее сотрудники не несут ответственности за действия третьих лиц, предпринятые ими на основе предоставленной информации. При использовании материала ссылка на первоисточник обязательна. Любые изменения материала со стороны третьих лиц должны быть согласованы с ФГ «Финам».
Комментарии