Недооцененные акции российских компаний в 2025 году

2025 оказался сложным для фондового рынка, тем не менее, есть инструменты, которые можно назвать недооцененными.
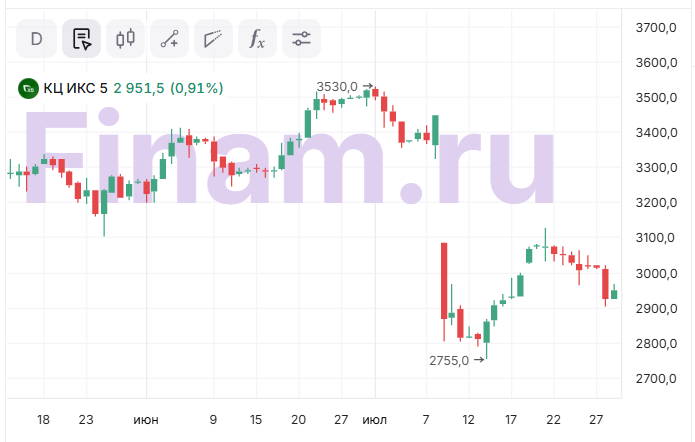
Х5
Мы полагаем, что в базовом сценарии компания сможет продемонстрировать среднегодовой темп роста выручки и прибыли на уровне 16 и 14% соответственно до 2027 года на фоне роста торговых сетей малого формата: «Пятерочки» и «Чижика», а также роста доли онлайн-продаж до 10% к 2028 году. Мы ожидаем замедление роста чистой прибыли и ее маржинальности в 2025 году на фоне высокой процентной ставки Банка России и потенциальных высоких платежей по долгу и аренде, а также ждем нормализации маржинальности и возврата к ускорению темпов роста в 2026–2027 годах на фоне снижения ключевой ставки. Доходность акционеров может составить около 27% среднегодовой доходности в следующие четыре года.
Инарктика
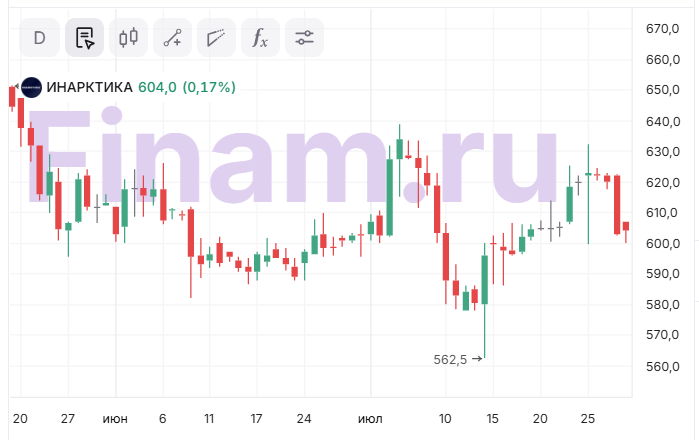
Мы ожидаем роста цены на продукцию компании в 2026–2027 годах. Поскольку средний срок производства рыбы, от малька до товарного вида, занимает около 1,5–2 лет, мы полагаем, что компания сможет восстановить биомассу рыбы в воде в 2026 году и реализовать около 29,5 тыс. тонн рыбы. Мы полагаем, что доходность акционеров может составить около 28% среднегодовой доходности в следующие четыре года.
Промомед
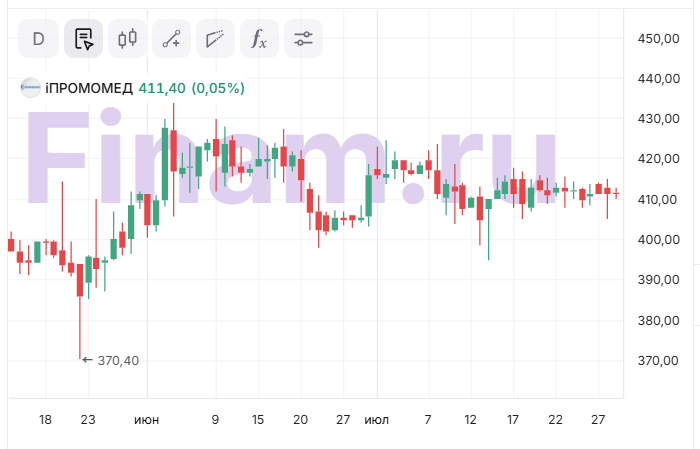
Промомед ожидает значительный рост ключевых финансовых показателей, в том числе чистой прибыли в 2025 году. Также в этом году был подтвержден план вывода инновационных препаратов на рынок. Мы ожидаем, что к 2027 году объем выручки достигнет 60,8 млрд рублей, со среднегодовым темпом роста 42% к уровню 2024 года. На наш взгляд, снижение ключевой ставки и, как следствие, снижение процентных расходов компании помогут улучшить маржинальность бизнеса на фоне умеренной долговой нагрузки компании в пределах 2,0x «Чистый долг / EBITDA».
Комментарии